

仕事が辛いけど、転職も怖い。
会社での人付き合いが本当にシンドイから、不労所得で会社を辞めたい。
月20万円程度の不労所得を作る方法はないかな?
こういった疑問に答えていこうと思います(^^♪
- 最終的な必要資金は2,000万円
- 現在は400万円で運用中
- 月20万円の生活費と年1回のマイル旅行が目標
どうも人付き合いが苦手で32歳でセミリタイアした鈴(@semiritaia_suzu)です!!
この記事では月20万円の生活費と年1回のマイル旅行を目標に運用しているわたしのトラリピ戦略とその実績を解説しています。
わたしの戦略は本来2,000万円運用するのですが、現在は設定を切り替えるタイミングのため400万円で設定と資金を段階的に追加している最中です。
この記事を読んで真似すれば、誰でもわたしと同じ利益になるように設定をまとめているので参考にしてください。
これはわたしの実体験ですが少額でも不労所得を得られるようになると、会社に頼りきりではなくなることで精神的にずっと楽になるのでおすすめです(^^♪
1.トラリピの運用実績の推移
まずは「どれくらい利益が出ているの?」ということで、以下の図が2016年3月から運用しているトラリピの運用実績です(^^♪

- 実現損益:+5,995,533円
- 評価損益:-20,066円
- 合計損益:+5,975,467円
2025年10月にすべての設定とポジションを清算し、いったん口座を綺麗にしました。
2025年10月まで中核を担っていたハーフ&ハーフは金利差の小さい通貨ペアに対して効果的な戦略のため、世界的に高金利の2026年現在の環境には適さないと判断したためです。
現在はハーフ&ハーフを使わず、スワップが受け取りになる設定を中心に戦略を組んでいます。
2022年に投資元本の出金が完了し、発生した利益だけで運用していたので、マイナスにはなりませんでしたが、利益を大きく減らしてしまいました。
今後は同じ設定で放置するのではなく、世界的な金利動向など状況に応じて戦略を切り替える方針で運用するつもりです。(金利差が小さいタイミングではハーフ&ハーフも利用します)
口座のリセットで一時的に運用資金が少なくなりましたが、段階的に資金と設定を追加していき、元の運用資金2,000万円まで戻す計画です。
2.月20万円の生活費と年1回のマイル旅行が目標
- 月20万円の生活費が受け取れる
- JALのマイルで年に1回の旅行
月20万円の生活費が受け取れる
まずは鈴のトラリピ設定が目指すところのおさらいです。わたしの月の生活費は15万円程度になっています。
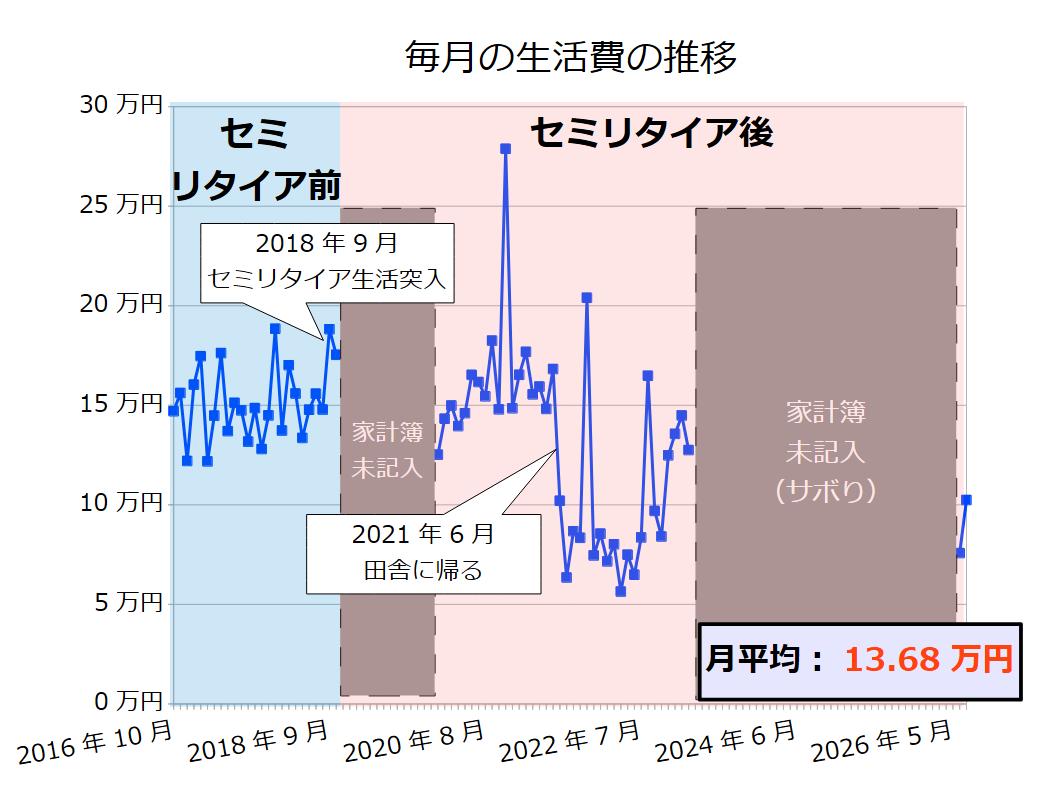
▼セミリタイア生活の家計簿(カテゴリー)
実績では月15万円程度ですが、家電の買い替えなど時々大きな出費も発生するので、余裕を見て月20万円あれば十分に生活費を賄えると考えています。
この生活費を稼ぐことが鈴のトラリピ設定の最大の目的になります(^^♪
JALのマイルで年に1回の旅行
ちょっとしたおまけですが、2026年2月からトラリピでJALのマイルが受け取れるようになりました。▼JALのマイルがたまる条件
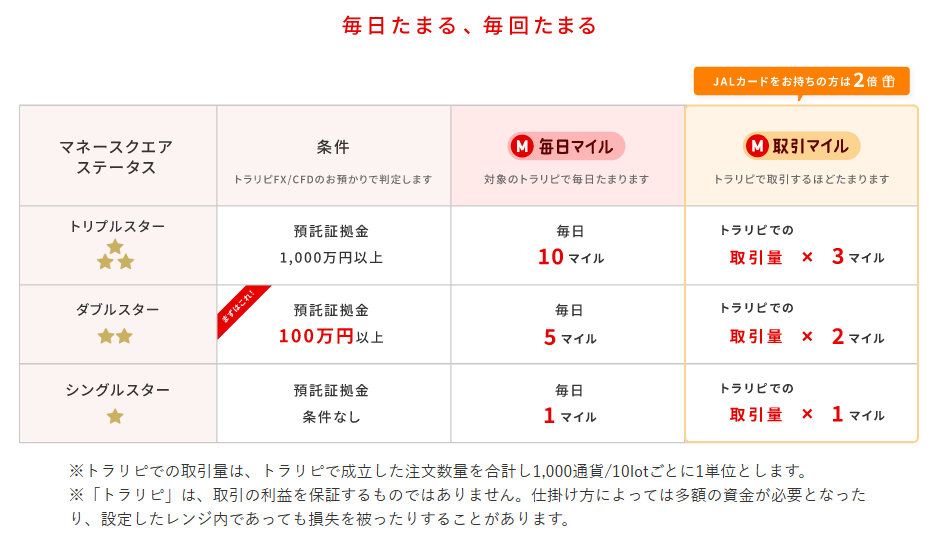
取引マイルは取引に応じてマイルが変わるんですが、毎日マイルは対象のトラリピを運用している場合、預託証拠金100万円で毎日5マイル(年間1,825マイル)が確定でたまります。
また、JALモバイルを契約していると年に1回だけ1,500マイルで、JALの「どこかにマイル」を利用できます。
出典:https://www.jal.co.jp/jp/ja/jmb/dokokani/ (公式)
JALの「どこかにマイル」とは、往復7,000マイルで日本各地への往復航空券がランダムに決まる、JALのお得な国内線特典航空券サービスです。
通常は往復9,000~21,000マイル(基本マイルの場合)必要なところが一律7,000マイルで往復航空券と交換できます。
というわけで、JALモバイルの契約は必要ですが、100万円以上の資金で条件を満たすトラリピを運用をしていれば最低でも年に1回は往復航空券を入手できます。
わたしもこの「どこかにマイル」を利用するつもりなので、マイル旅行をする場合は以下の記事も参考にしてみてください ^^) _旦~~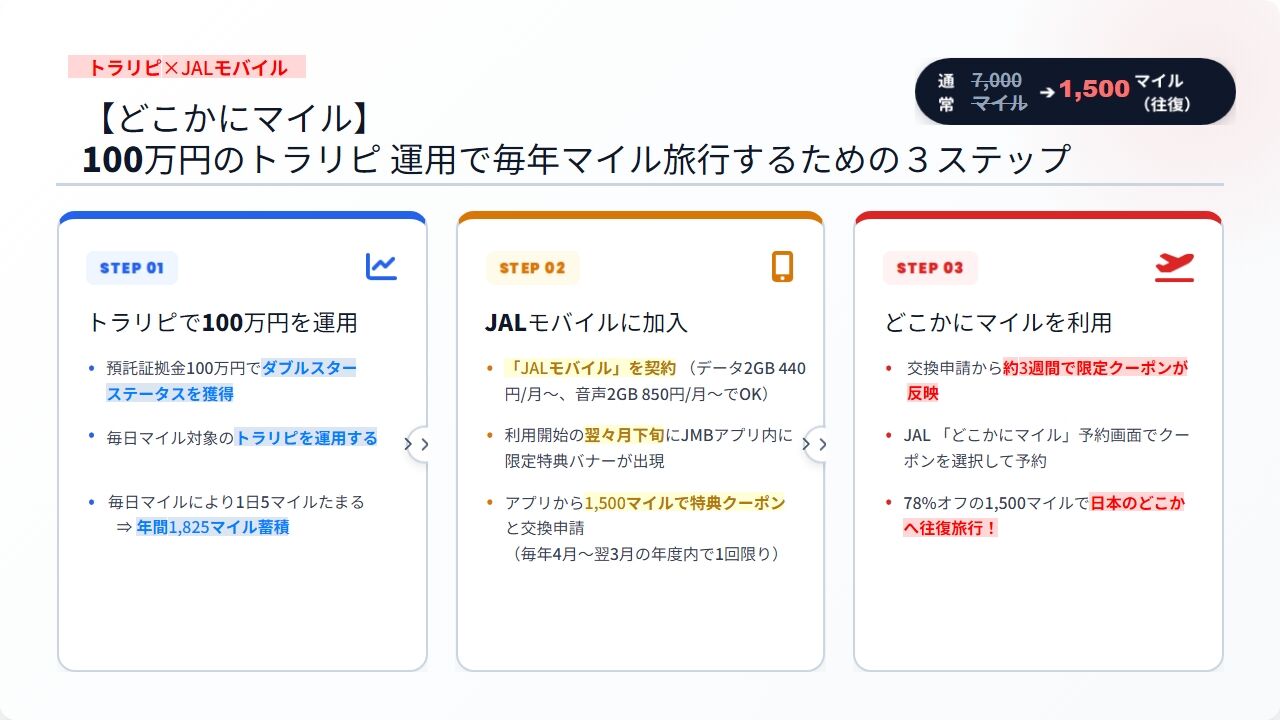
▼100万円のトラリピ運用で毎年マイル旅行するための3ステップ
トラリピで生活費を受け取りつつ毎年旅行する
そんな生活を想像すると人生の充実度が一段上がる気がします(^^♪
3.【実績】毎月の利益と口座残高
わたしがトラリピの運用を始めた2016年3月からの毎月の利益と口座残高(預託証拠金)をまとめました。
どのくらい利益が出るかをイメージする参考にしてください(^^♪
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2016/03 | 329,925円 | -172,839円 | 5,899,925円 | 5.59% |
| 2016/04 | 642,894円 | -757,376円 | 6,542,819円 | 9.83% |
| 2016/05 | 440,544円 | -756,215円 | 6,983,363円 | 6.31% |
| 2016/06 | 1,233,712円 | -2,472,184円 | 8,217,075円 | 15.01% |
| 2016/07 | 689,969円 | -2,447,102円 | 8,907,044円 | 7.75% |
| 2016/08 | 178,182円 | -2,223,468円 | 9,085,226円 | 1.96% |
| 2016/09 | 226,264円 | -2,590,095円 | 9,311,490円 | 2.43% |
| 2016/10 | 218,517円 | -2,629,499円 | 9,530,007円 | 2.29% |
| 2016/11 | 767,853円 | -2,000,685円 | 10,297,860円 | 7.46% |
| 2016/12 | 283,208円 | -2,285,853円 | 10,581,068円 | 2.68% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2017/01 | 242,547円 | -2,580,156円 | 10,823,615円 | 2.24% |
| 2017/02 | 161,775円 | -2,418,294円 | 10,985,390円 | 1.47% |
| 2017/03 | 188,367円 | -2,098,122円 | 11,173,757円 | 1.69% |
| 2017/04 | 201,535円 | -1,824,761円 | 11,375,292円 | 1.77% |
| 2017/05 | 247,134円 | -1,815,048円 | 11,622,426円 | 2.13% |
| 2017/06 | 152,794円 | -2,186,595円 | 11,775,220円 | 1.30% |
| 2017/07 | 141,315円 | -2,483,529円 | 11,824,098円 | 1.20% |
| 2017/08 | 222,733円 | -1,719,127円 | 12,277,026円 | 1.81% |
| 2017/09 | 179,640円 | -2,462,248円 | 12,534,285円 | 1.43% |
| 2017/10 | 119,474円 | -2,582,469円 | 12,746,778円 | 0.94% |
| 2017/11 | 99,459円 | -2,730,387円 | 12,909,285円 | 0.77% |
| 2017/12 | 190,396円 | -2,812,789円 | 13,074,260円 | 1.46% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2018/01 | 137,483円 | -2,915,527円 | 13,442,387円 | 1.02% |
| 2018/02 | 214,634円 | -2,356,378円 | 13,948,306円 | 1.54% |
| 2018/03 | 137,778円 | -2,820,286円 | 14,027,687円 | 0.98% |
| 2018/04 | 103,858円 | -2,801,928円 | 13,778,220円 | 0.75% |
| 2018/05 | -1,484,364円 | -810,318円 | 13,421,348円 | -11.06% |
| 2018/06 | 124,675円 | -1,088,395円 | 10,722,217円 | 1.16% |
| 2018/07 | 97,408円 | -1,098,702円 | 10,858,552円 | 0.90% |
| 2018/08 | 170,849円 | -1,330,693円 | 10,974,376円 | 1.56% |
| 2018/09 | 123,788円 | -1,470,843円 | 11,195,597円 | 1.11% |
| 2018/10 | 187,408円 | -1,494,047円 | 11,389,894円 | 1.65% |
| 2018/11 | 170,328円 | -1,424,505円 | 12,401,543円 | 1.37% |
| 2018/12 | 144,264円 | -2,066,987円 | 12,556,061円 | 1.15% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2019/01 | 310,511円 | -1,323,673円 | 19,720,986円 | 1.57% |
| 2019/02 | 90,003円 | -1,722,439円 | 20,195,600円 | 0.45% |
| 2019/03 | 114,561円 | -1,768,169円 | 20,292,002円 | 0.56% |
| 2019/04 | 76,790円 | -1,827,841円 | 20,338,322円 | 0.38% |
| 2019/05 | 90,003円 | -2,242,814円 | 20,457,144円 | 0.44% |
| 2019/06 | 114,192円 | -1,767,945円 | 20,549,191円 | 0.56% |
| 2019/07 | 75,379円 | -2,140,118円 | 20,674,273円 | 0.36% |
| 2019/08 | 180,029円 | -3,346,453円 | 20,753,326円 | 0.87% |
| 2019/09 | 127,756円 | -2,800,251円 | 20,947,280円 | 0.61% |
| 2019/10 | 144,329円 | -2,356,093円 | 21,096,815円 | 0.68% |
| 2019/11 | 51,425円 | -2,529,323円 | 21,241,081円 | 0.24% |
| 2019/12 | 76,531円 | -1,724,574円 | 21,299,859円 | 0.36% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2020/01 | 96,181円 | -2,975,259円 | 21,374,492円 | 0.45% |
| 2020/02 | 127,561円 | -4,063,238円 | 21,474,391円 | 0.59% |
| 2020/03 | 1,117,009円 | -7,178,246円 | 21,636,255円 | 5.16% |
| 2020/04 | 248,364円 | -5,968,686円 | 25,742,057円 | 0.96% |
| 2020/05 | 193,776円 | -4,489,561円 | 25,958,129円 | 0.75% |
| 2020/06 | 315,218円 | -3,630,555円 | 26,147,236円 | 1.21% |
| 2020/07 | 42,932円 | -3,122,726円 | 24,975,970円 | 0.17% |
| 2020/08 | 96,518円 | -2,423,329円 | 27,017,757円 | 0.35% |
| 2020/09 | 126,257円 | -2,929,930円 | 30,096,959円 | 0.42% |
| 2020/10 | 108,329円 | -3,163,370円 | 29,418,161円 | 0.37% |
| 2020/11 | -720,405円 | -1,542,087円 | 29,204,602円 | -2.47% |
| 2020/12 | -100,588円 | -1,010,521円 | 28,442,131円 | -0.35% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2021/01 | 105,998円 | -1,079,218円 | 28,296,202円 | 0.37% |
| 2021/02 | 128,814円 | -1,059,100円 | 28,028,190円 | 0.46% |
| 2021/03 | 173,368円 | -1,170,311円 | 27,657,623円 | 0.63% |
| 2021/04 | 88,981円 | -1,318,484円 | 26,596,414円 | 0.33% |
| 2021/05 | 91,653円 | -1,840,119円 | 25,928,921円 | 0.35% |
| 2021/06 | 145,730円 | -1,474,532円 | 25,641,270円 | 0.57% |
| 2021/07 | 171,828円 | -1,321,415円 | 25,142,415円 | 0.68% |
| 2021/08 | 135,099円 | -1,555,670円 | 24,621,387円 | 0.55% |
| 2021/09 | 135,176円 | -1,482,907円 | 24,151,030円 | 0.56% |
| 2021/10 | -111,123円 | -1,853,521円 | 24,133,253円 | -0.46% |
| 2021/11 | 179,935円 | -1,389,533円 | 23,253,300円 | 0.77% |
| 2021/12 | 81,384円 | -1,444,495円 | 22,948,464円 | 0.35% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2022/01 | 151,133円 | -1,289,034円 | 23,018,063円 | 0.66% |
| 2022/02 | 186,981円 | -1,225,878円 | 22,205,252円 | 0.84% |
| 2022/03 | 320,189円 | -3,086,091円 | 21,604,526円 | 1.48% |
| 2022/04 | 258,013円 | -2,504,475円 | 20,310,587円 | 1.27% |
| 2022/05 | 375,616円 | -3,616,943円 | 20,217,933円 | 1.86% |
| 2022/06 | 389,205円 | 1,598,193円 | 20,627,402円 | 1.89% |
| 2022/07 | 448,100円 | 637,646円 | 21,002,899円 | 2.13% |
| 2022/08 | 458,807円 | 5,112,711円 | 21,426,218円 | 2.14% |
| 2022/09 | 10,150,612円 | -975,770円 | 21,927,584円 | 46.29% |
| 2022/10 | 9,368,006円 | -11,805,656円 | 32,043,644円 | 29.24% |
| 2022/11 | 457,487円 | -8,343,604円 | 41,448,359円 | 1.10% |
| 2022/12 | -446,919円 | -5,835,499円 | 41,891,365円 | -1.07% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2023/01 | 442,955円 | -5,467,922円 | 31,404,172円 | 1.41% |
| 2023/02 | 180,041円 | -7,822,123円 | 31,919,930円 | 0.56% |
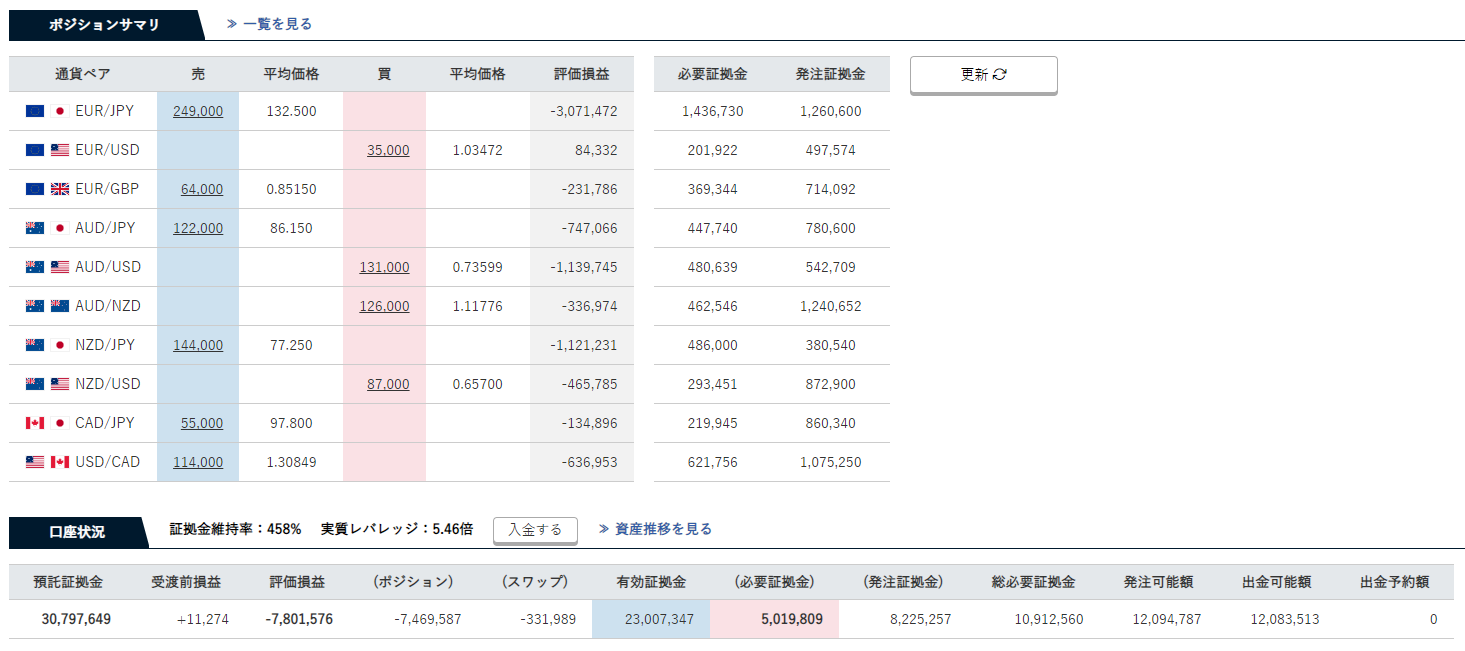
| 2023/03 | 404,440円 | -7,296,333円 | 31,200,952円 | 1.30% |
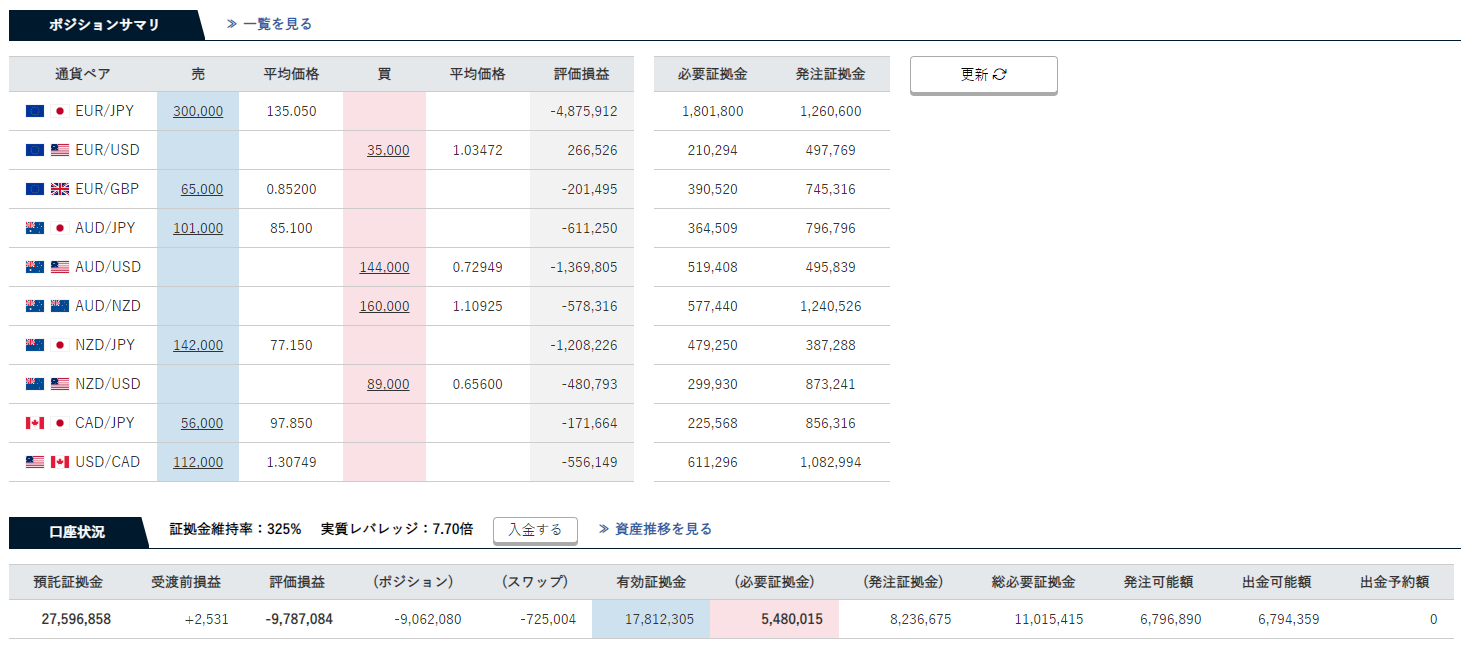
| 2023/04 | 186,026円 | -9,787,084円 | 27,596,858円 | 0.67% |
| 2023/05 | 282,408円 | -10,294,860円 | 27,856,797円 | 1.01% |
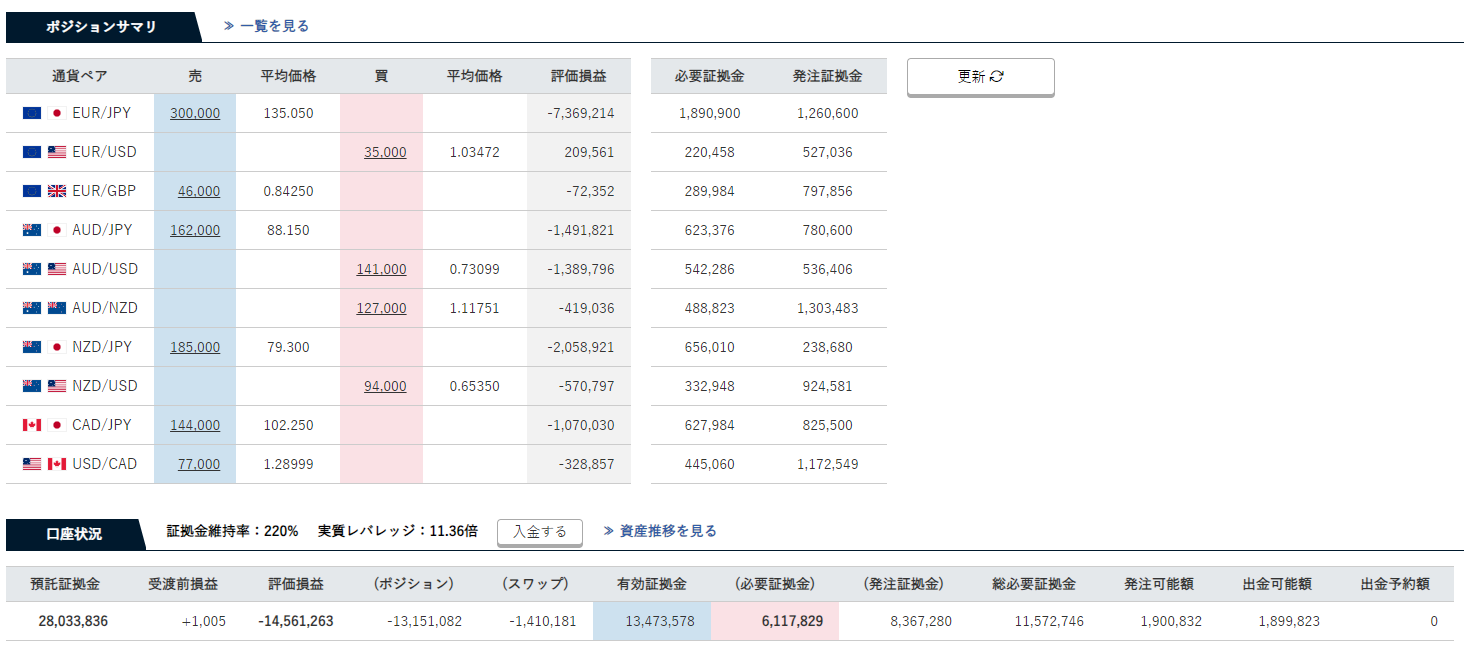
| 2023/06 | 153,044円 | -14,561,263円 | 28,033,836円 | 0.55% |
| 2023/07 | 593,615円 | -14,281,935円 | 28,622,509円 | 2.07% |
| 2023/08 | 118,920円 | -15,665,962円 | 28,746,207円 | 0.41% |
| 2023/09 | 76,302円 | -17,740,463円 | 28,804,080円 | 0.26% |
| 2023/10 | 140,020円 | -19,090,955円 | 28,962,652円 | 0.48% |
| 2023/11 | 171,537円 | -19,521,779円 | 29,129,221円 | 0.59% |
| 2023/12 | -3,730,147円 | -13,907,196円 | 25,391,307円 | -14.69% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2024/01 | 73,832円 | -15,712,526円 | 25,487,789円 | 0.29% |
| 2024/02 | 67,044円 | -17,271,691円 | 29,550,271円 | 0.23% |
| 2024/03 | 74,522円 | -17,558,377円 | 29,635,399円 | 0.25% |
| 2024/04 | 171,906円 | -20,139,572円 | 33,974,228円 | 0.51% |
| 2024/05 | 143,471円 | -21,412,421円 | 34,121,923円 | 0.42% |
| 2024/06 | 98,125円 | -23,327,795円 | 34,220,048円 | 0.29% |
| 2024/07 | 25,247円 | -17,902,117円 | 34,242,647円 | 0.07% |
| 2024/08 | 666,959円 | -17,964,146円 | 34,912,254円 | 1.91% |
| 2024/09 | 629,358円 | -18,236,904円 | 35,541,612円 | 1.77% |
| 2024/10 | 81,656円 | -22,323,823円 | 35,823,894円 | 0.23% |
| 2024/11 | 174,104円 | -19,741,958円 | 35,797,372円 | 0.49% |
| 2024/12 | 99,305円 | -24,110,579円 | 35,896,677円 | 0.28% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
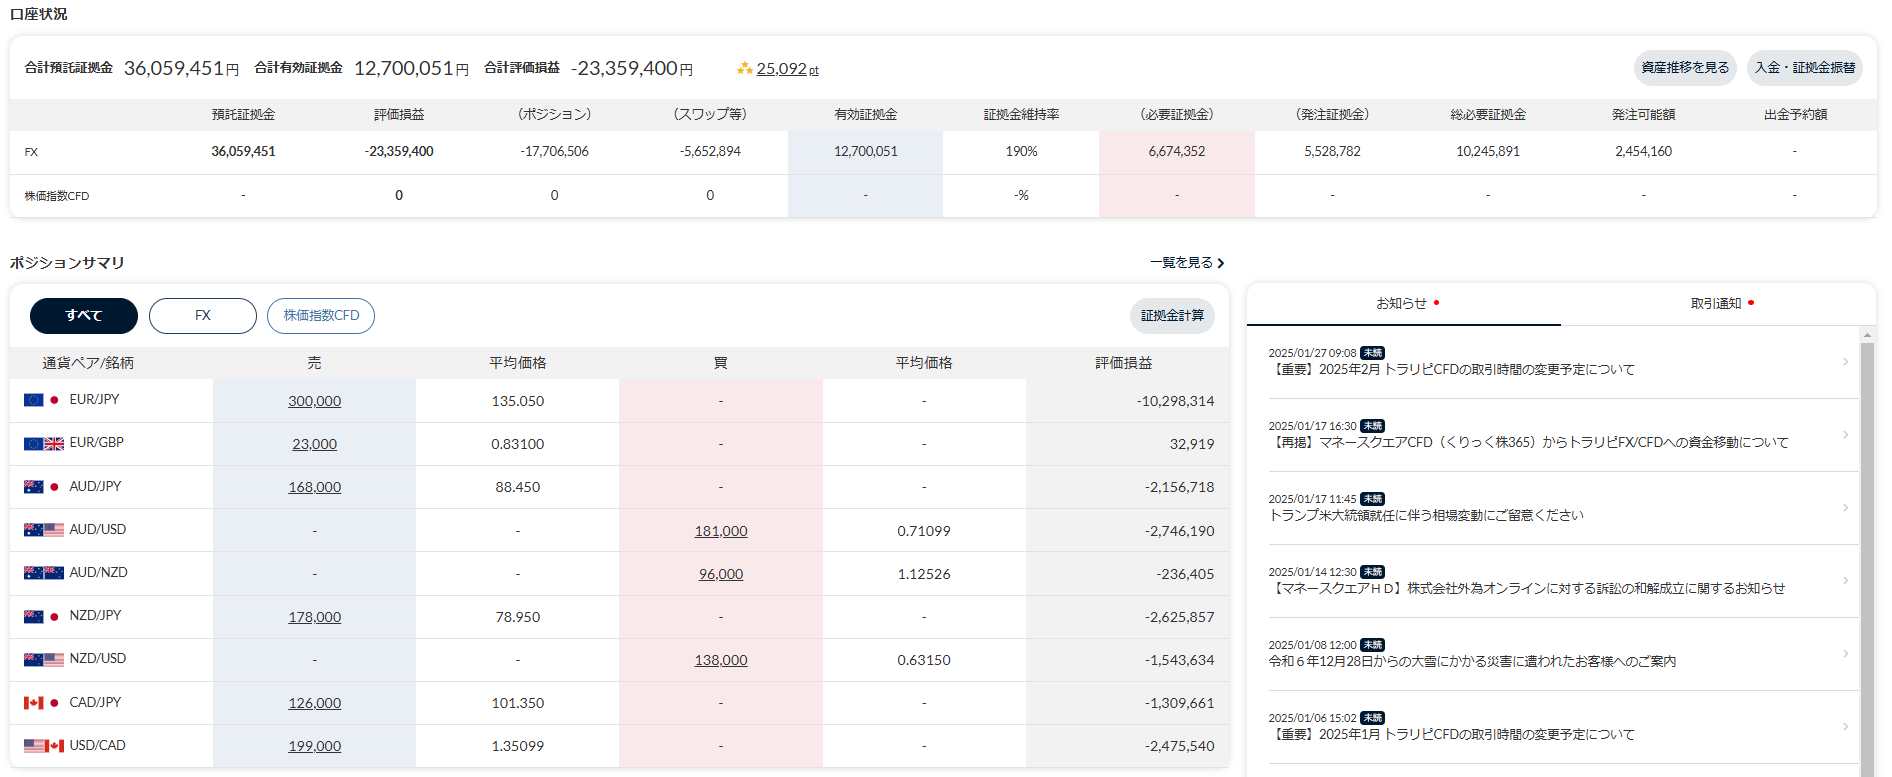
| 2025/01 | 162,774円 | -23,359,400円 | 36,059,451円 | 0.45% |
| 2025/02 | 33,558円 | -20,578,383円 | 36,093,266円 | 0.09% |
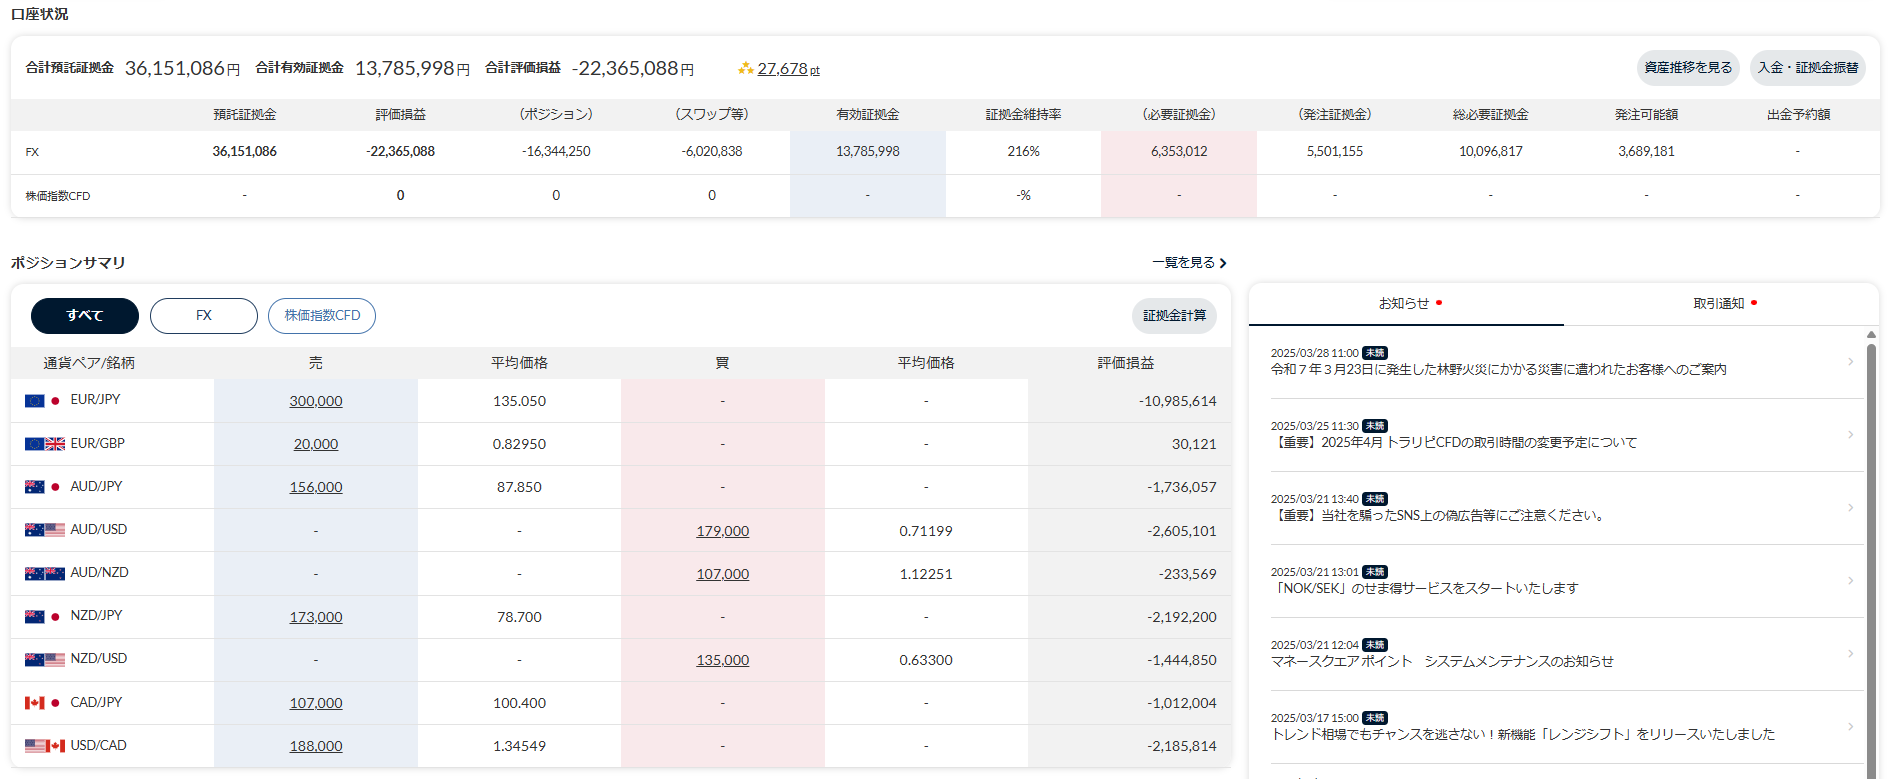
| 2025/03 | 58,077円 | -22,369,214円 | 36,151,086円 | 0.16% |
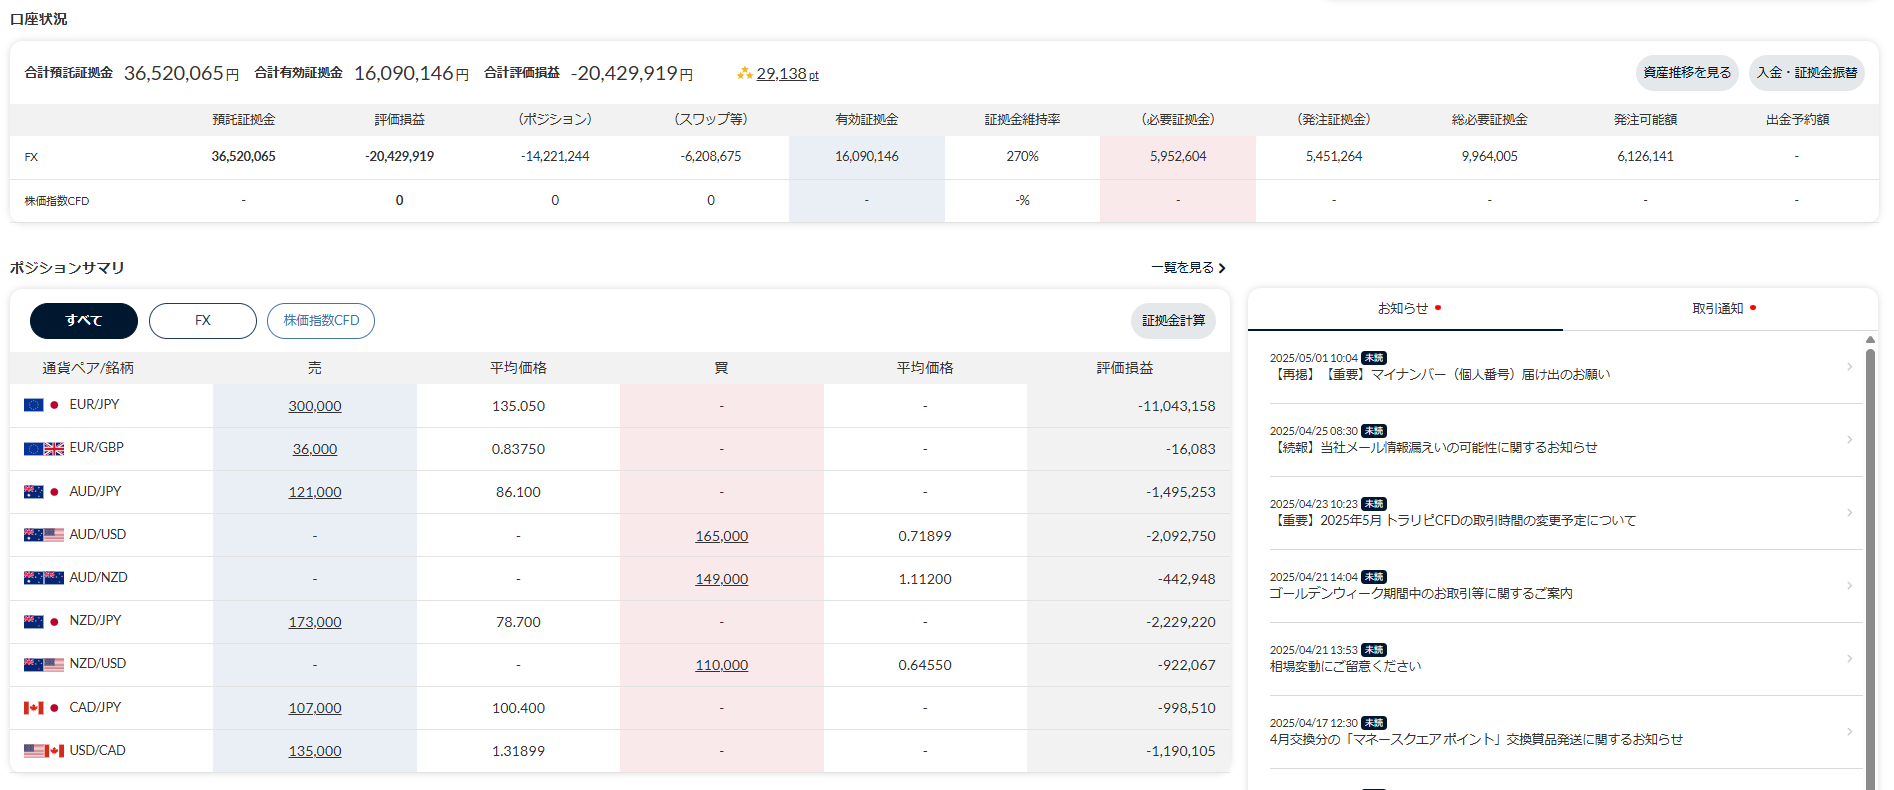
| 2025/04 | 368,979円 | -20,428,960円 | 36,520,065円 | 1.01% |
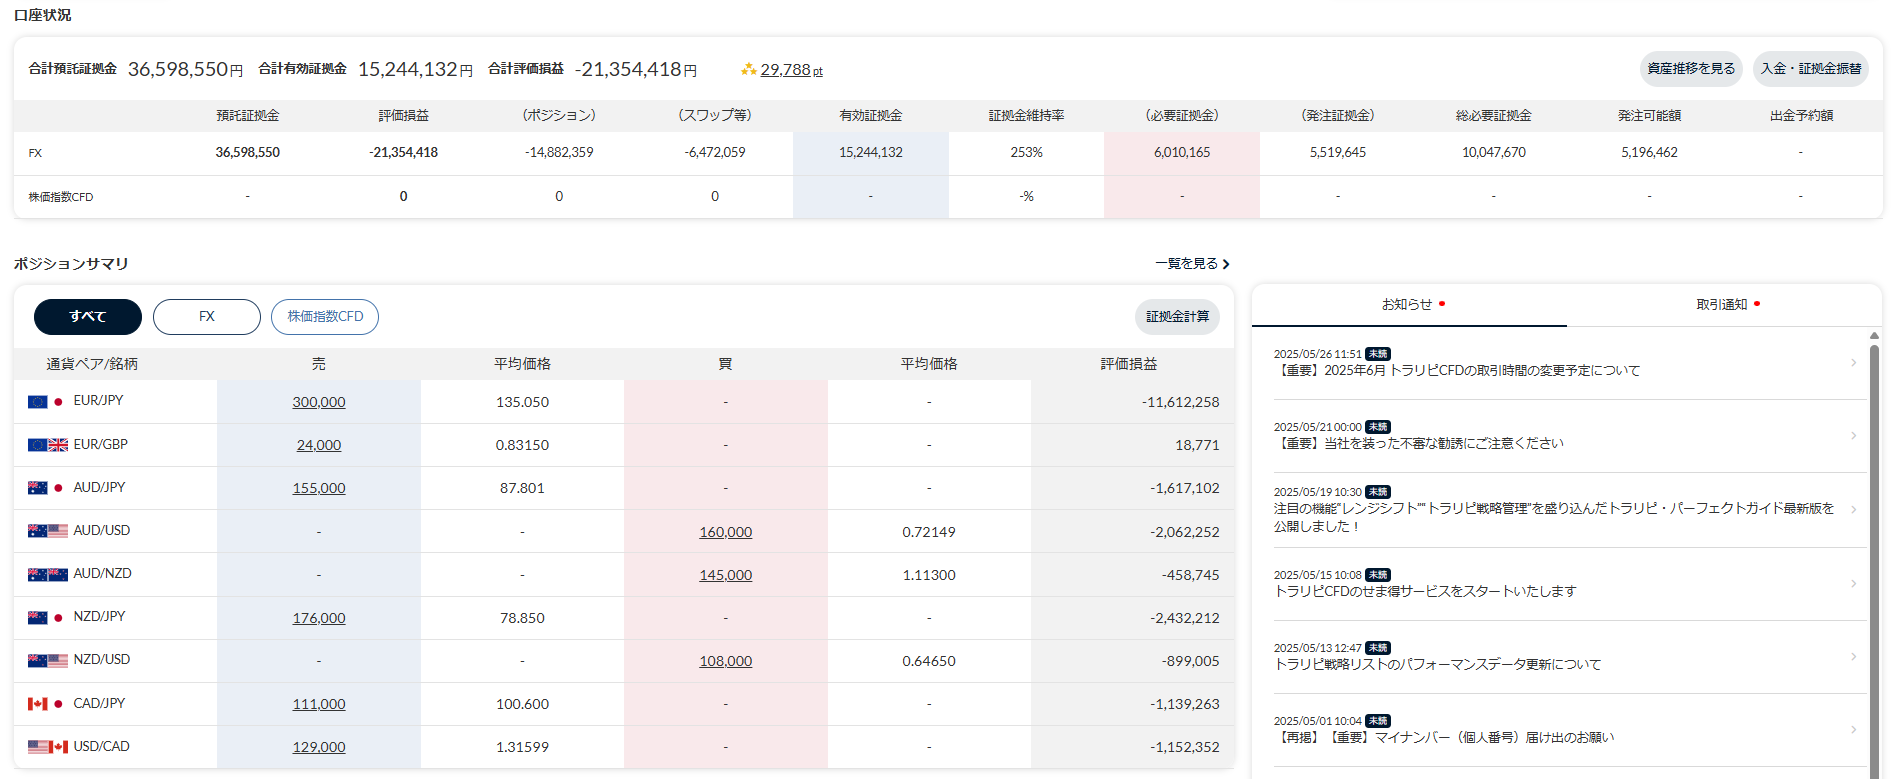
| 2025/05 | 78,485円 | -21,354,418円 | 36,598,550円 | 0.21% |
| 2025/06 | 39,972円 | -23,487,737円 | 36,638,522円 | 0.11% |
| 2025/07 | 54,219円 | -26,615,616円 | 36,692,741円 | 0.15% |
| 2025/08 | 65,652円 | -25,385,967円 | 36,758,393円 | 0.18% |
| 2025/09 | 52,125円 | -26,459,293円 | 36,810,518円 | 0.14% |
| 2025/10 | -30,126,152円 | 0円 | 6,684,366円 | -450.70% |
| 2025/11 | 0円 | 0円 | 0円 | 0.00% |
| 2025/12 | 0円 | 0円 | 0円 | 0.00% |
| 運用月 | 利益 | 評価損益 | 口座残高 | 利益率 |
| 2026/01 | 0円 | 0円 | 0円 | 0.00% |
| 2026/02 | 0円 | 0円 | 0円 | 0.00% |
| 2026/03 | 0円 | 0円 | 0円 | 0.00% |
| 2026/04 | 0円 | 0円 | 0円 | 0.00% |
| 2026/05 | 1,324円 | -7,709円 | 3,001,324円 | 0.04% |
| 2026/06 | 11,451円 | -23,963円 | 3,013,459円 | 0.38% |
| 2026/07 | 16,630円 | -12,158円 | 3,030,089円 | 0.55% |
| 2026/08 | 9,122円 | -19,138円 | 3,039,211円 | 0.30% |
| 2026/09 | 13,453円 | -20,066円 | 3,052,644円 | 0.44% |
| 平均 (2016~) |
49,550円 | -6,544,585円 | 21,877,571円 | 0.23% |
-
【利益が極端な月】
- 2018年5月:トルコリラ/円から撤退
- 2020年11月:南アフリカランド/円、メキシコペソ/円から撤退
- 2021年10月:米ドル/円を一時休止
- 2022年9月:円安シフトを一部解除
- 2022年10月:円安シフトを全解除
- 2025年10月:口座をリセット(全損切り) ※毎年12月は税金対策でマイナススワップの受け取りが発生
2025年10月に口座をリセットした影響が大きく、平均すると月5万円程度の利益になってしまっています。
同じ失敗は繰り返さず、今度こそ月平均20万円の生活費を稼げる仕組みを構築していくつもりです(^^♪
4.鈴のトラリピ設定を公開
EUR/GBP、NOK/SEK、USD/SGD&AUD/USD&USD/JPYの3戦略、5通貨ペアを計380万円で運用しています。
全て公式のトラリピ戦略リストに記載のある通貨ペアですが、開始時期が違うので少しカスタマイズしています。
また、ロスカットレートには影響しない利益値幅については直近の値動きに合わせて調整しているので、スクショではなく表が最新の数値です。
EUR/GBPのトラリピ設定(必要資金100万円)
| 新規・買い注文 | 新規・売り注文 | |
| 通貨ペア | EUR/GBP | EUR/GBP |
| 注文金額 | - | 0.1万(通貨) |
| レンジ | 新規・買い - |
新規・売り 0.83-0.91 |
| トラップ本数 | - | 33本 |
| 利益値幅 | - | 0.003 ※1 |
| 決済トレール | - | 設定しない |
| 想定ロスカット | - | 0.99 ※2 |
※2 ストップロスは設定しない
▼EUR/GBPのチャート
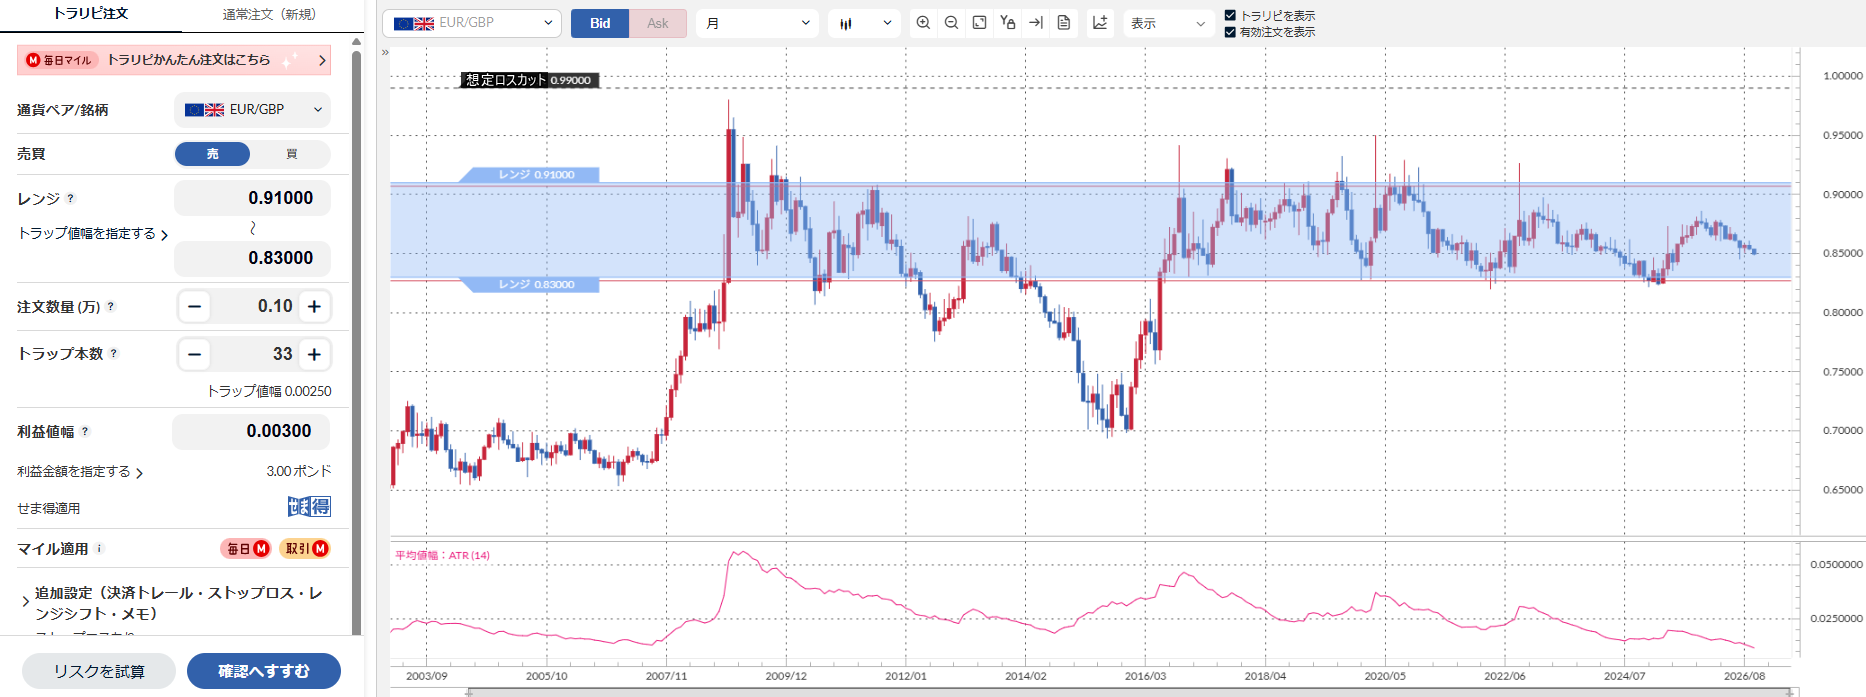
直近は非常に値動きが小さいので爆発的な利益は期待しづらいですが、長期間同じレンジで動いており安心感が高いので採用しました。
スワップも受け取りなので運用しておいて損はなく、常にコツコツと最低限の利益を積み重ねてくれることを期待しています。
ただ、直近の値動きの小ささ=利益値幅のあまりの狭さには驚きました( ̄▽ ̄;)
NOK/SEKのトラリピ設定(必要資金80万円)
| 新規・買い注文 | 新規・売り注文 | |
| 通貨ペア | NOK/SEK | NOK/SEK |
| 注文金額 | 1万(通貨) | - |
| レンジ | 新規・買い 0.92-1.04 |
新規・売り |
| トラップ本数 | 28本 | - |
| 利益値幅 | 0.007 ※1 | |
| 決済トレール | 設定しない | - |
| 想定ロスカット | 0.85 ※2 | - |
※2 ストップロスは設定しない
▼NOK/SEKのチャート

レンジ下限付近で推移しているため採用しました。
原油の値動きに影響を受けやすい通貨ペアで、現在の環境では原油が大幅に安くなる可能性が低そうなのも後押しになりました。
ただ、すでに結構上昇してしまったので、上昇する前に仕掛けたかったですね(^_^;)
ダブルアクセル改+(必要資金100万円+100万円)
①USD/SGD、②AUD/USD、③USD/JPYの3通貨ペアを併用する戦略です。
公式のダブルアクセル戦略(USD/CAD買い&AUD/USD買い)と同様の考えで、USD/SGD買い&AUD/USD買いを組み合わせた設定が基本になります。
USD/SGD買いは米ドルを買う設定でAUD/USDは米ドルを売る設定になっているので、ある程度は逆の動きをすることが期待できます。
- 米ドルが上昇した場合 ⇒USD/SGD:含み損が減る
- 米ドルが下落した場合 ⇒USD/SGD:含み損が増える
⇒AUD/USD:含み損が増える
⇒AUD/USD:含み損が減る
各100万円の設定ですが、USD買いとUSD売りでUSDヘッジになっているので、2つ合わせて100万円で運用します。
もちろん、SGDのみが急上昇したり、AUDのみが急落したりなど、USDに関係しない値動きはヘッジできないので、完全ではありません。
ただ、どちらの通貨ペアも単独でも運用できる価格帯で推移していたので、採用しました。
ちなみにUSD/CADよりUSD/SGDがいいというわけではなく、すでにUSD/SGDを運用していたので、USD/SGDと組み合わせただけです。
また、この2通貨ペアに加えてこの戦略と相性のいい(相関の低い)USD/JPYを追加100万円で運用します。
①USD/SGDのトラリピ設定(必要資金100万円)
| 新規・買い注文 | 新規・売り注文 | |
| 通貨ペア | USD/SGD | USD/SGD |
| 注文金額 | 0.1万(通貨) | - |
| レンジ | 新規・買い 1.20-1.30 |
新規・売り |
| トラップ本数 | 51本 ※1 | - |
| 利益値幅 | 0.004 ※2 | |
| 決済トレール | 設定しない | - |
| 想定ロスカット | 1.14 ※3 | - |
※2 直近のATRを参考に定期的に見直し
※3 ストップロスは設定しない
▼USD/SGDのチャート
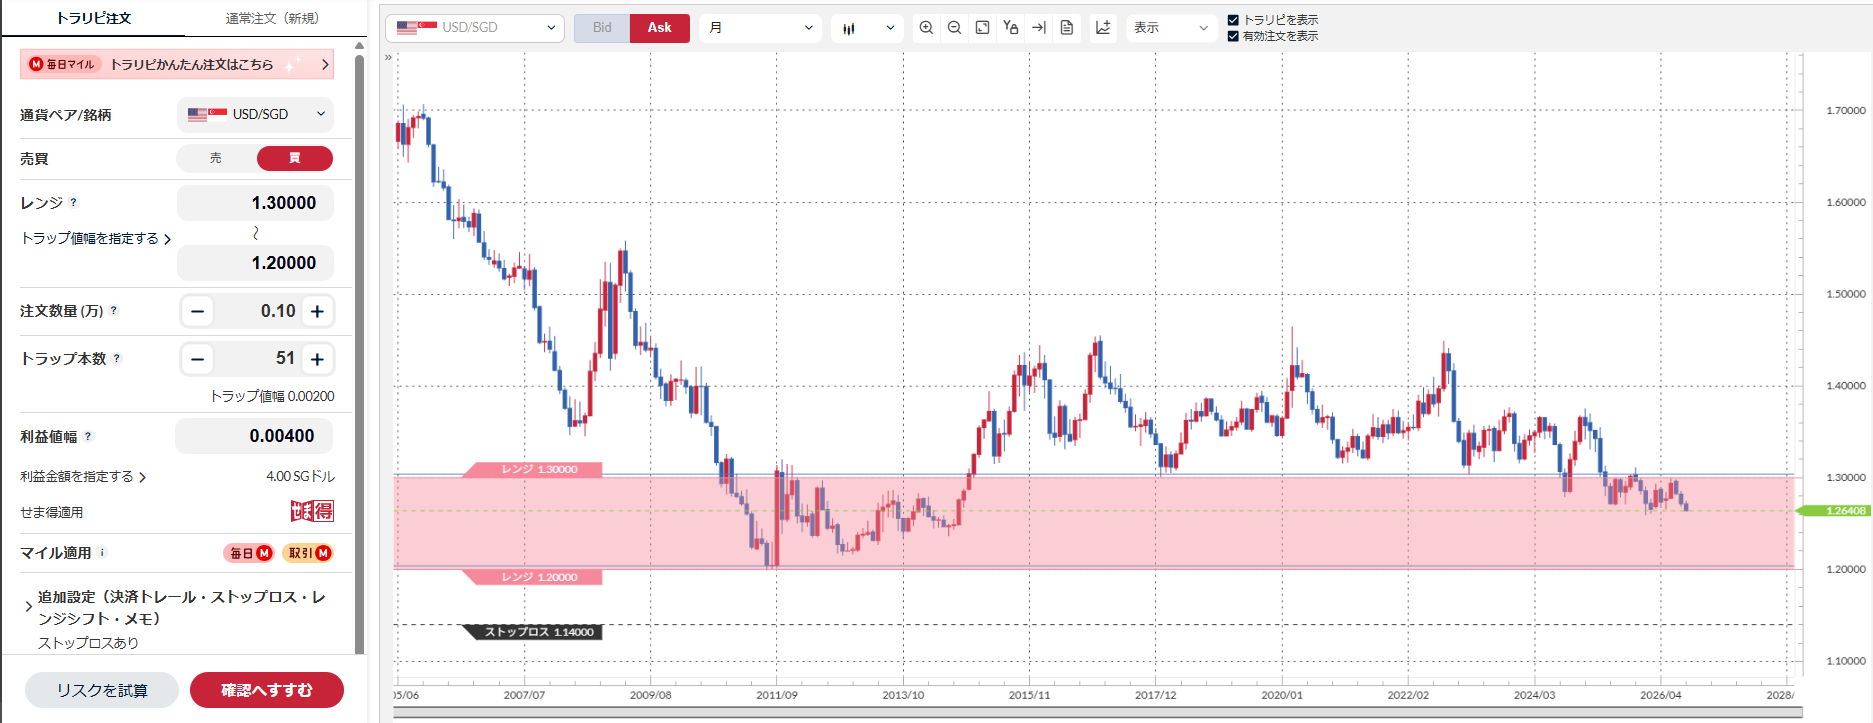
レンジ下限付近で推移していたため採用しました。
ただ、長期的に見るとやや下落傾向なので、レンジを上抜けなくても終了する可能性があります。
撤退のタイミングには多少注意が必要です。
②AUD/USDのトラリピ設定(必要資金100万円)
| 新規・買い注文 | 新規・売り注文 | |
| 通貨ペア | AUD/USD | AUD/USD |
| 注文金額 | 0.1万(通貨) | - |
| レンジ | 新規・買い 0.64-0.74 |
新規・売り |
| トラップ本数 | 38本 | - |
| 利益値幅 | 0.005 ※1 | |
| 決済トレール | 設定しない | - |
| 想定ロスカット | 0.54 ※2 | - |
※2 ストップロスは設定しない
▼AUD/USDのチャート
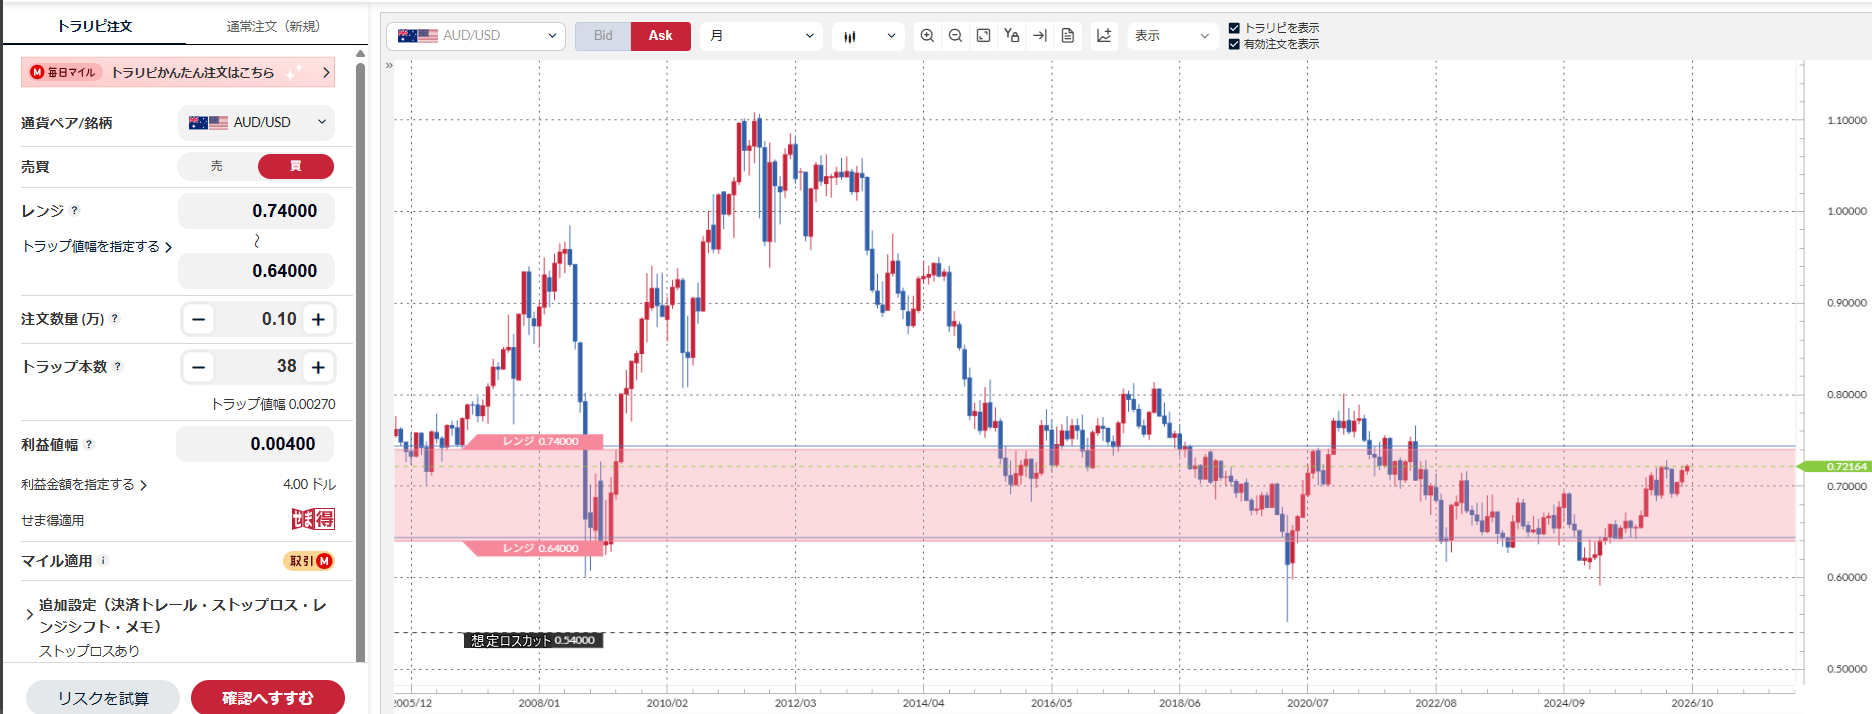
レンジ下限付近で推移していたため採用しました。
USD/SGDとヘッジになっており、とても都合のいい通貨ペアです(#^^#)
③USD/JPYのトラリピ設定(必要資金100万円)
| 新規・買い注文 | 新規・売り注文 | |
| 通貨ペア | USD/JPY | USD/JPY |
| 注文金額 | 0.1万(通貨) | - |
| レンジ | 新規・買い 140-160 |
新規・売り |
| トラップ本数 | 39本 | - |
| 利益値幅 | 1.20 ※1 | |
| 決済トレール | 設定しない | - |
| 想定ロスカット | 129.60 ※2 | - |
※2 ストップロスは設定しない
▼USD/JPYのチャート
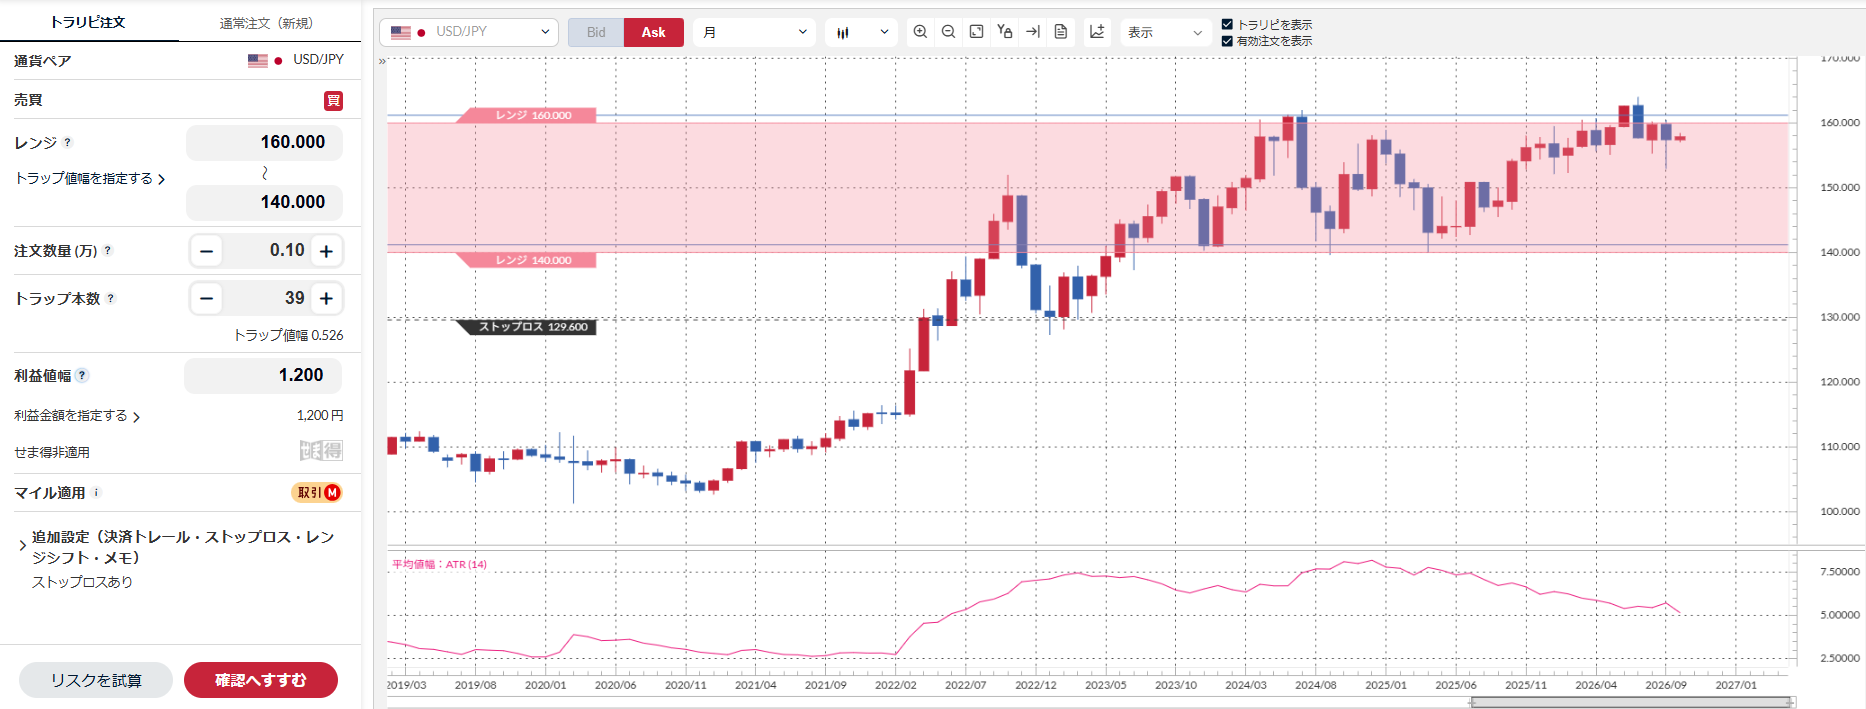
公式でもダブルアクセル戦略の組み合わせとして紹介されている通貨ペアです。
レンジ下限で推移していてチャンスというわけでもないので、単独ではこのあとの章で説明する鈴のトラリピ設定に採用する条件を満たしていませんが、他2通貨ペアと併用ということで採用しました。
正直、日本の状況に関心を持つために「円を含む通貨ペアを一つは運用していたい」という想いも大きいです(^^ゞ
今後追加する設定
月20万円の不労所得を達成するために運用資金を2,000万円まで増やす計画です。ざっくりですが追加する設定の概要と発注タイミングを別の記事にまとめているので、こちらも参考にしてください ^^) _旦~~
▼追加する設定の概要と発注タイミング
利益値幅について
2025年までと同様に過去5年のATRも考えたんですが、ここ数年はATR(1日の値動き)が年によって倍以上も違うケースも多く、1年の間ずっと同じ利益値幅で運用するのは効率的ではないと判断しました。少なくとも2026年現在の環境では直近のATRで運用しつつ、大きな動きがあったら最新の動向を確認して利益値幅を調整していくのがいいと考えています。
定期的に変更しているため、設定解説のスクショと表で数値が違っていることがありますが、表が最新の利益値幅です。
毎回スクショを撮り直すのが面倒で……すいません(^^ゞ
5.鈴のトラリピ設定に採用する条件
鈴のトラリピ設定で採用する通貨ペア・レンジの条件を解説します。
主に以下の3パターンのどれかに当てはまる場合に運用していきます。
1.中長期的に同じレンジで推移
これが最も基本となるパターンです。
5年・10年という中長期の期間を同じ水準で推移し、今後も同様の動きが期待できる通貨ペアです。
ユーロ/英ポンドなんかが該当します。
▼ユーロ/英ポンド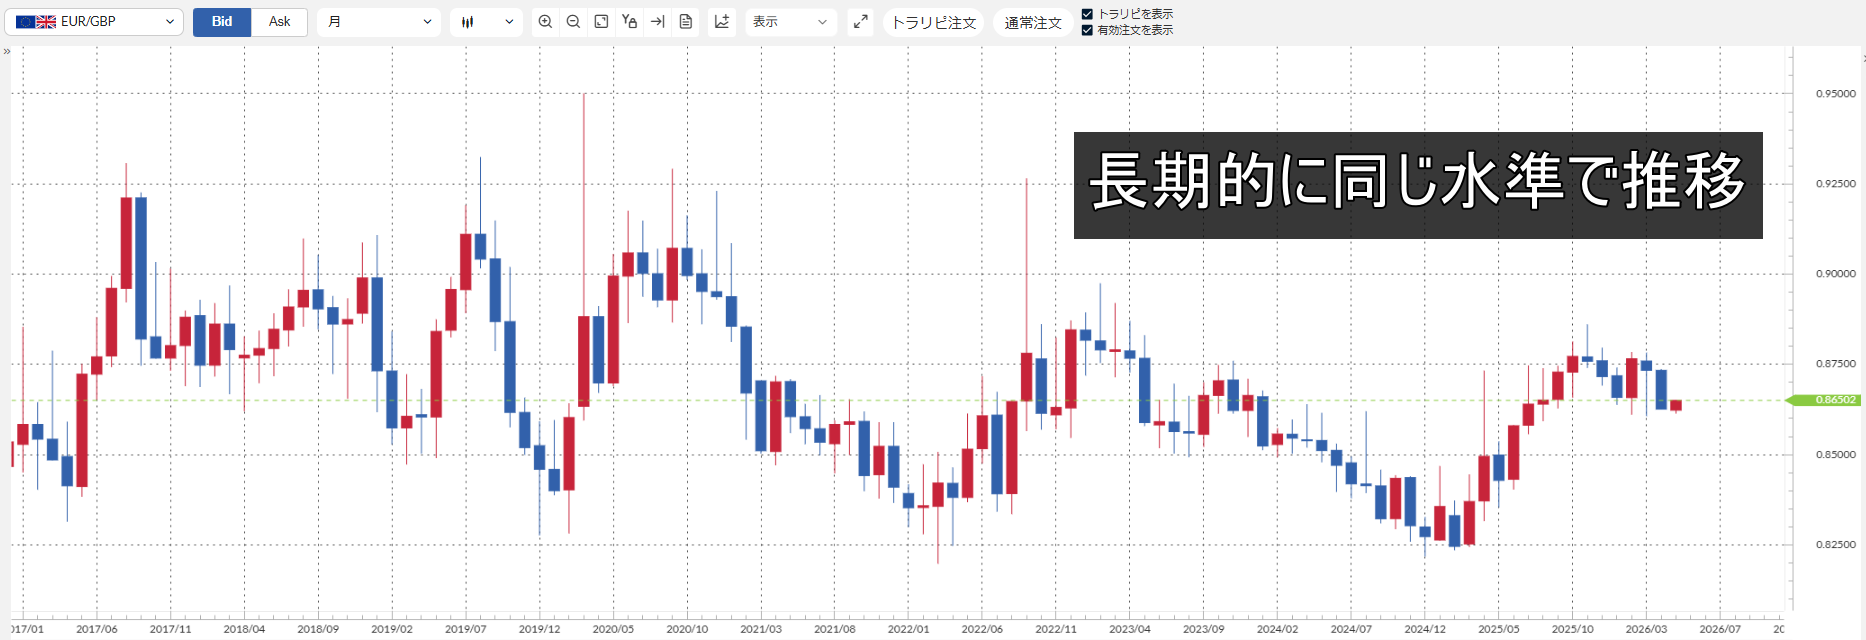
2.レンジを上抜けそうな水準で推移
買いトラリピなら上昇方向、売りトラリピなら下降方向に抜けるパターンです。
長期的なレンジの下限または上限付近で推移している場合が狙い目です。
例えば少し前の豪ドル/NZドルのような形です。
▼豪ドル/NZドル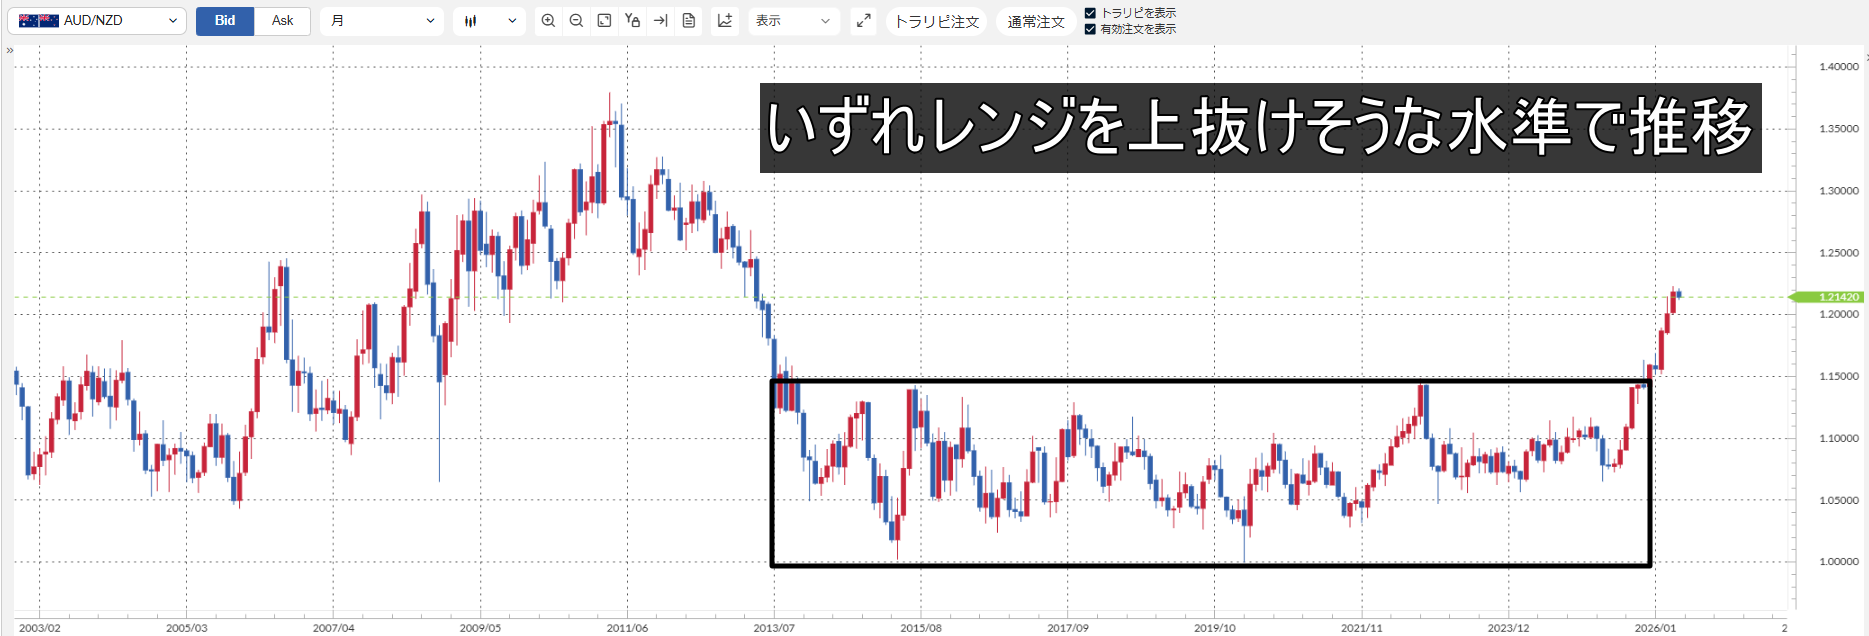
ワイドレンジ戦略ではこのレンジに仕掛けていたんですが、他の通貨ペアに引っ張られて撤退することになってしまいました(^_^;)
3.チャンスがあれば相場観で運用
これは上記2つとは違いチャンスがあればです。
ショック相場で急落した時なんかが狙い目です。
専門的な相場予想ができなくても歴史的に見ても大暴落した後なら長期的には上昇が期待できるので、狙っていこうと思います。
まあ、暴落したら買うなんて言ったらいつまでも買えないのがお約束なので、これはあくまでおまけです。
上記の1と2を基本としつつ、暴落があって買いトラリピを仕掛けられたらラッキーといった感じです(^^♪
6.鈴のトラリピ設定のQA
Q少額運用はできるの?
A.NOK/SEK80万円、EUR/GBP100万円、USD/SGD100万円で運用できます。マイル適用も含めて考えると1通貨ペアならEUR/GBPかUSD/SGDがいいと思います。
ワイドレンジ戦略は複数通貨ペアで同時に運用することでバランスを取っていましたが、本設定は単独でも運用可能です。
また、トラップ本数を減らすことで資金を減らすこともできます。
(トラップ本数が2分の1なら必要資金も2分の1)
Q.ハーフ&ハーフは使わないの?
A.今の環境では使いません。ハーフ&ハーフが効果的なのはスワップの小さい低金利の環境です。
現在は世界的に高金利の環境なので、ハーフ&ハーフによる決済益よりもマイナススワップの影響の方が大きいと考え、ハーフ&ハーフは採用していません。
以前は先進国の通貨ペアは高金利になっても期間は短く、低金利の時期の利益でカバーできると考えていました。
ただ、実際には想定以上に高金利の期間が長い上に金利の水準も高すぎたため、高金利の時期も含めてハーフ&ハーフで運用する考えは改めました。
Q.なぜワイドレンジ戦略から撤退したの?
A.世界的に高金利の環境ではワイドレンジ戦略は難しいからですワイドレンジ戦略の中核はハーフ&ハーフです。
そのハーフ&ハーフが高金利の環境では難しいので、ワイドレンジ戦略も難しいと判断しました。
ワイドレンジ戦略を復活させるとしたら、世界的に低金利下の環境になるか、長期的に金利差が少ない通貨ペアが複数ある時だと思います。
Q.いつ資金を追加するの?
A.状況を見ながら徐々に追加していきます。目標の2,000万円に向けて追加する設定の概要と発注タイミングをまとめたので、参考にしてください ^^) _旦~~
▼追加する設定の概要と発注タイミング
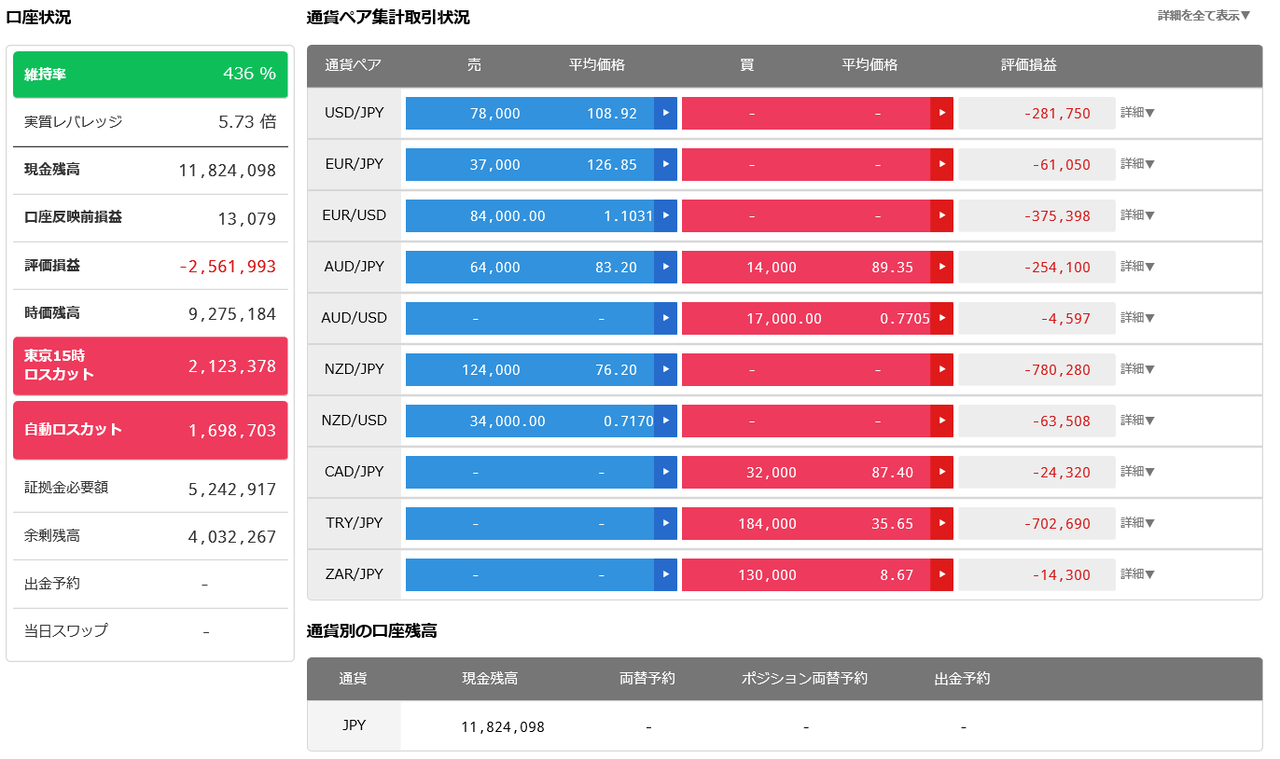
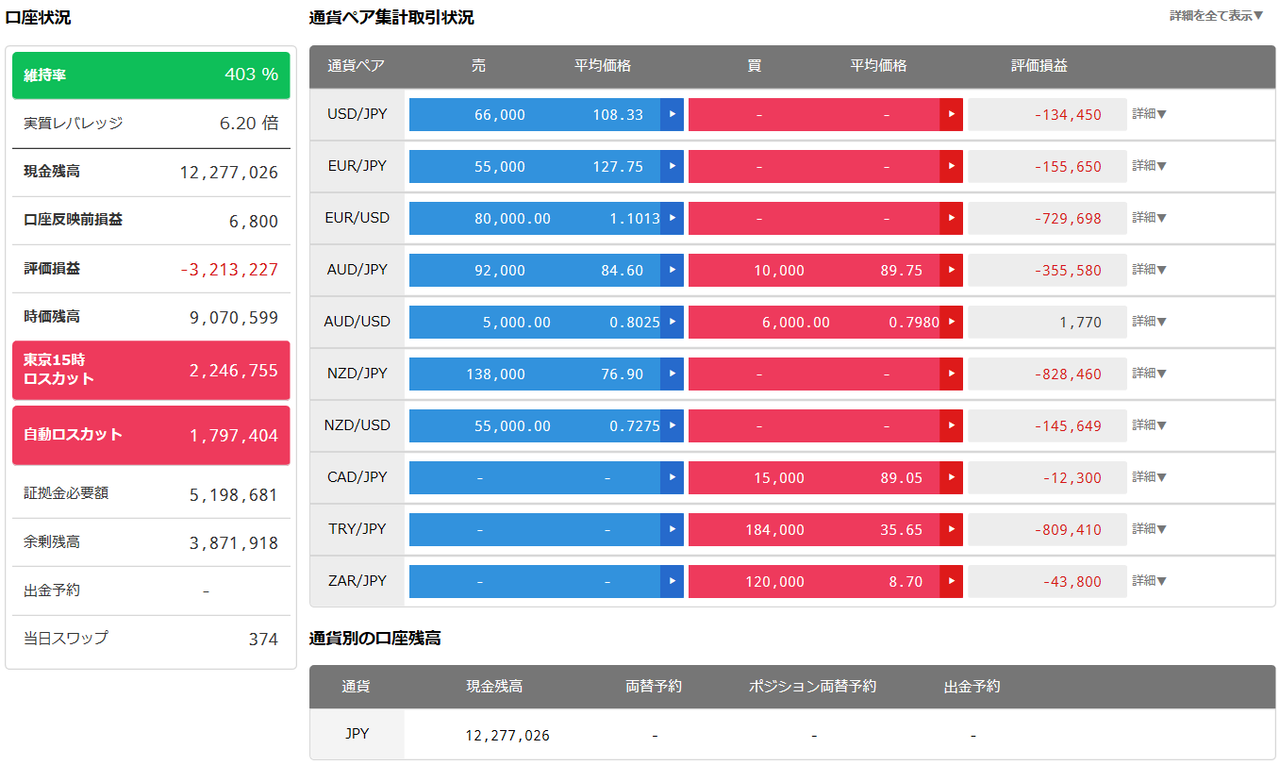
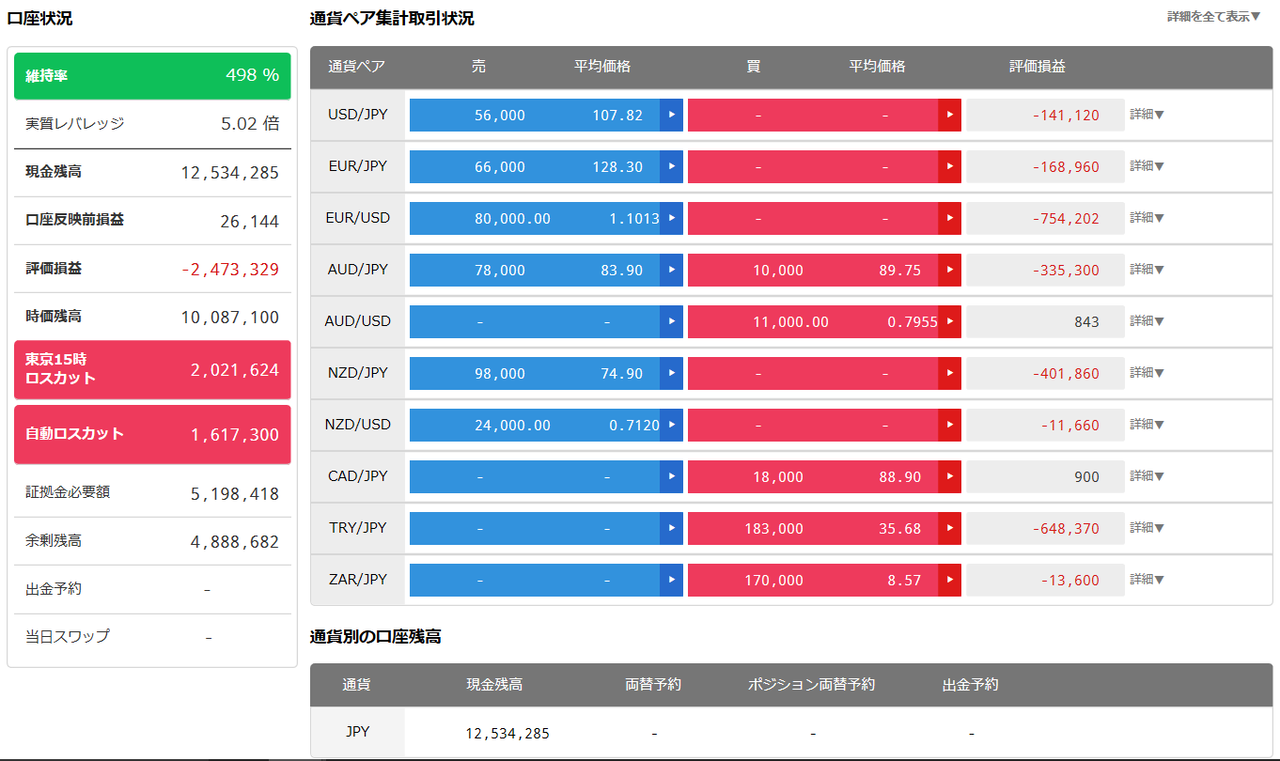
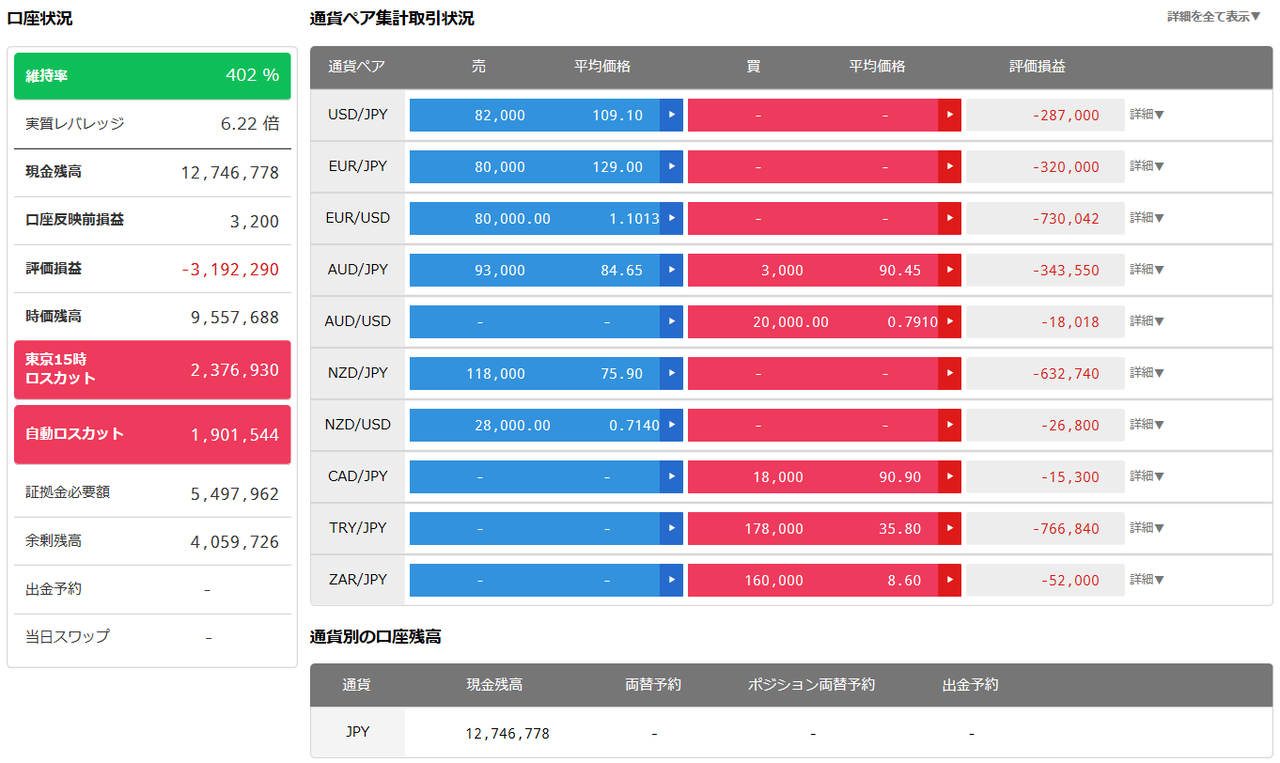
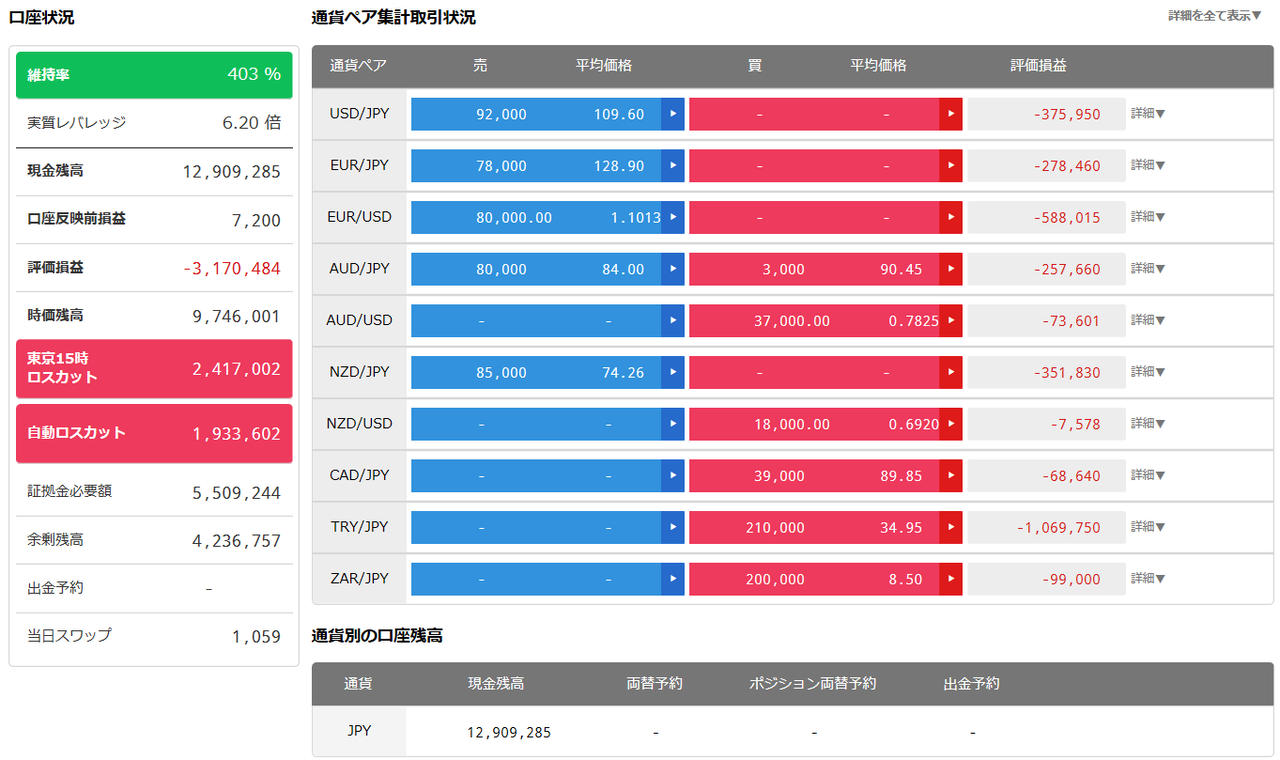
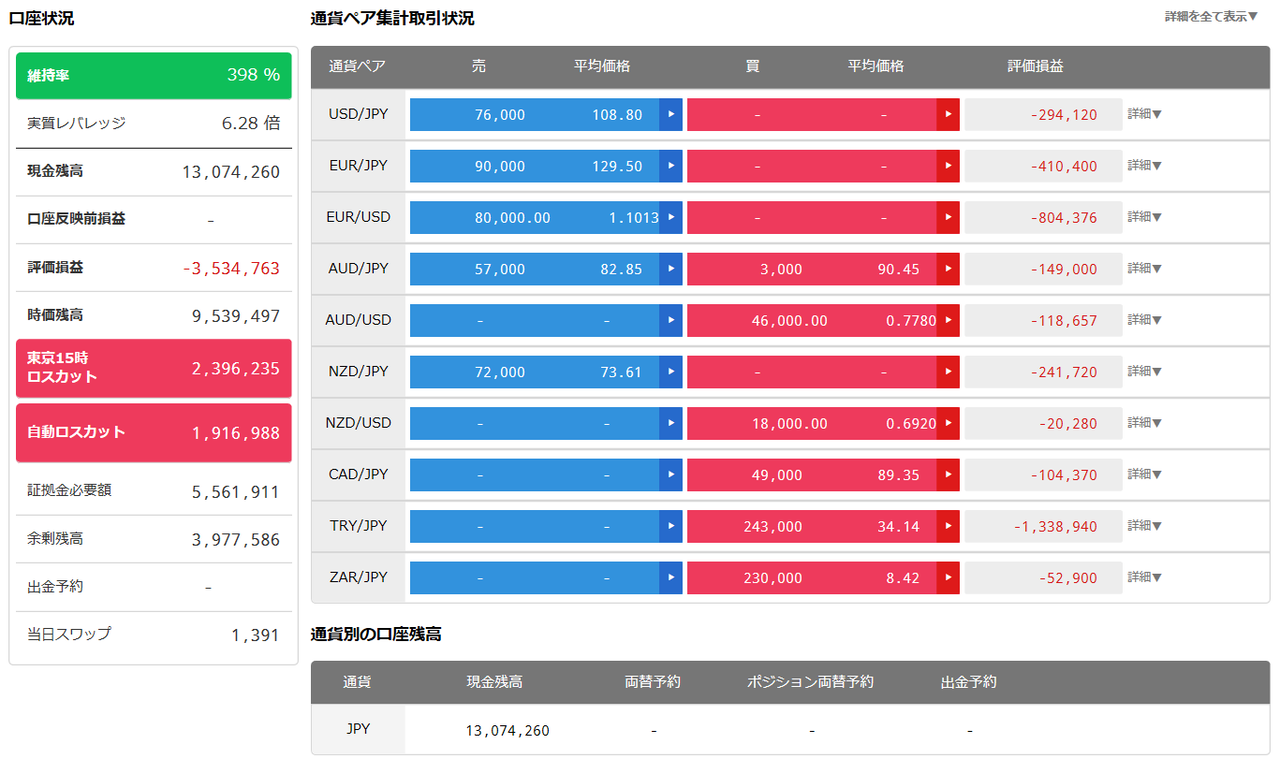
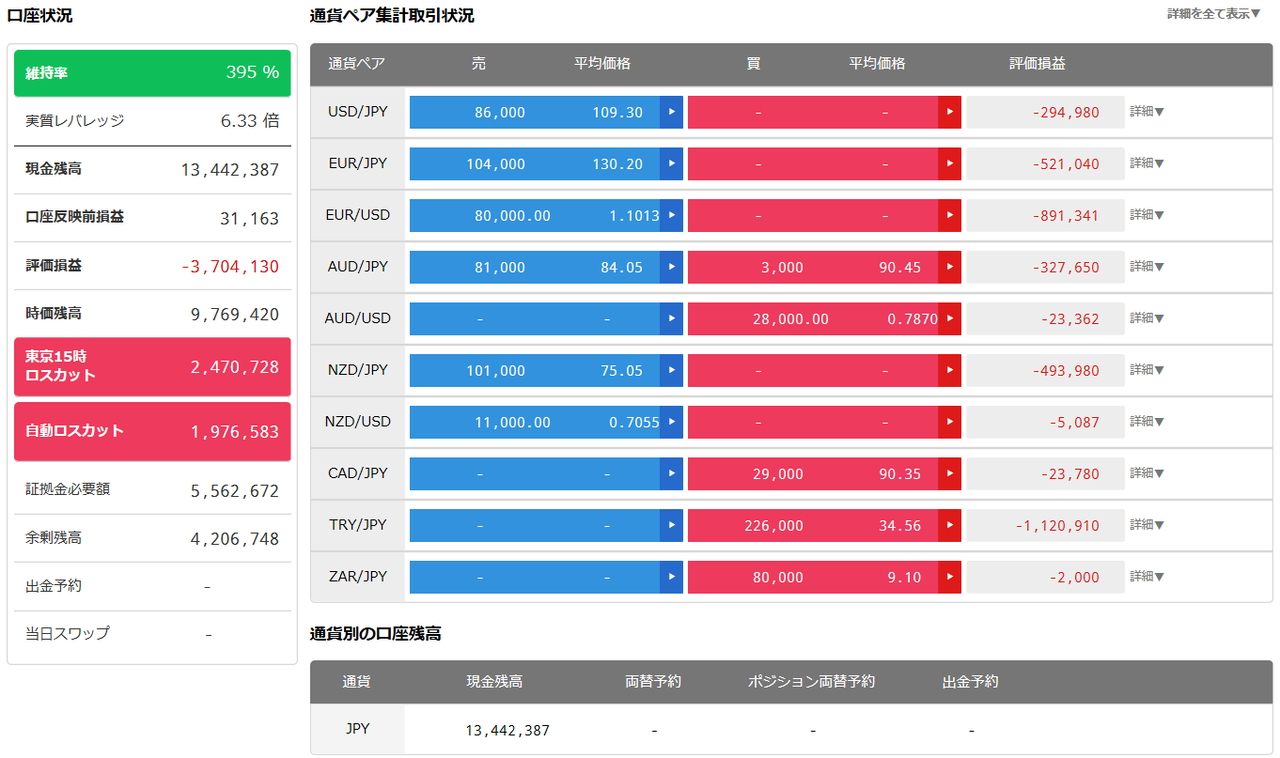
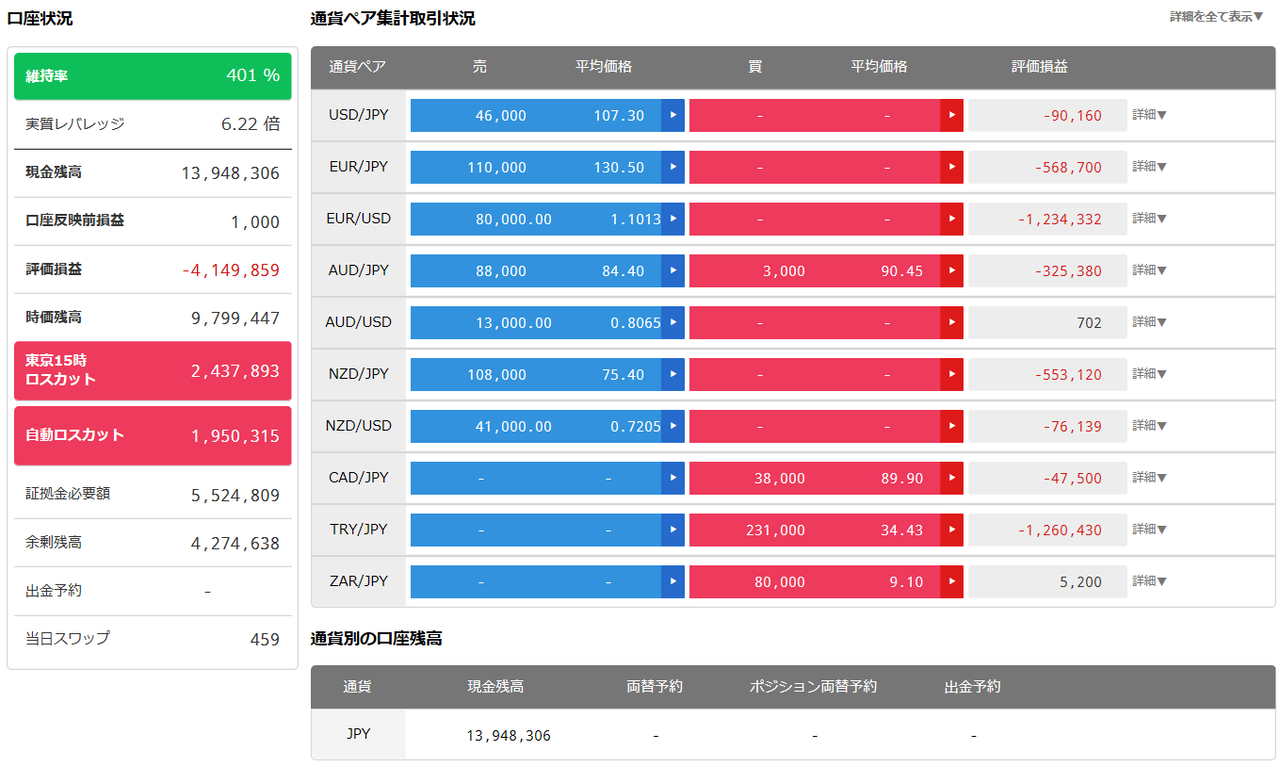
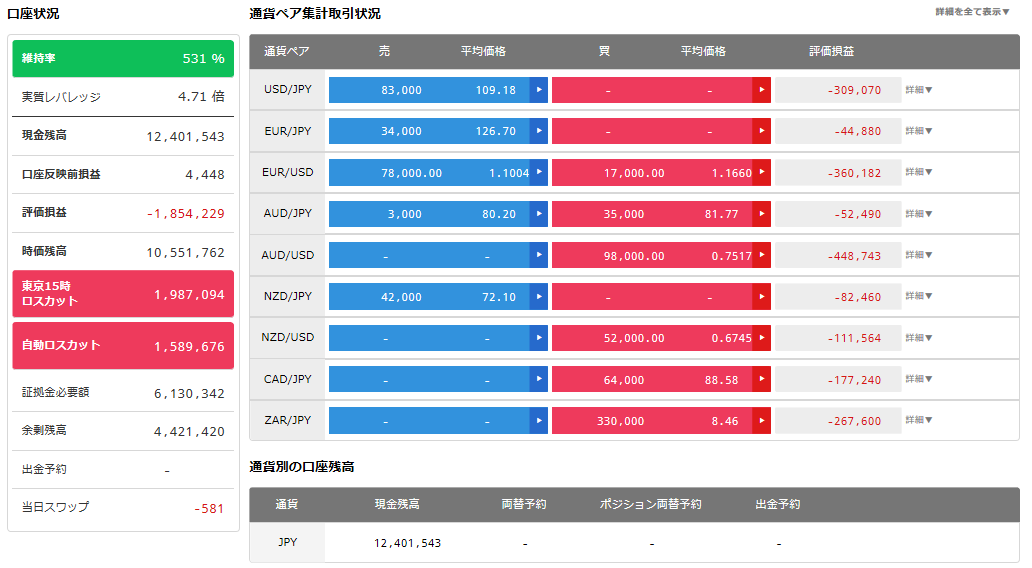
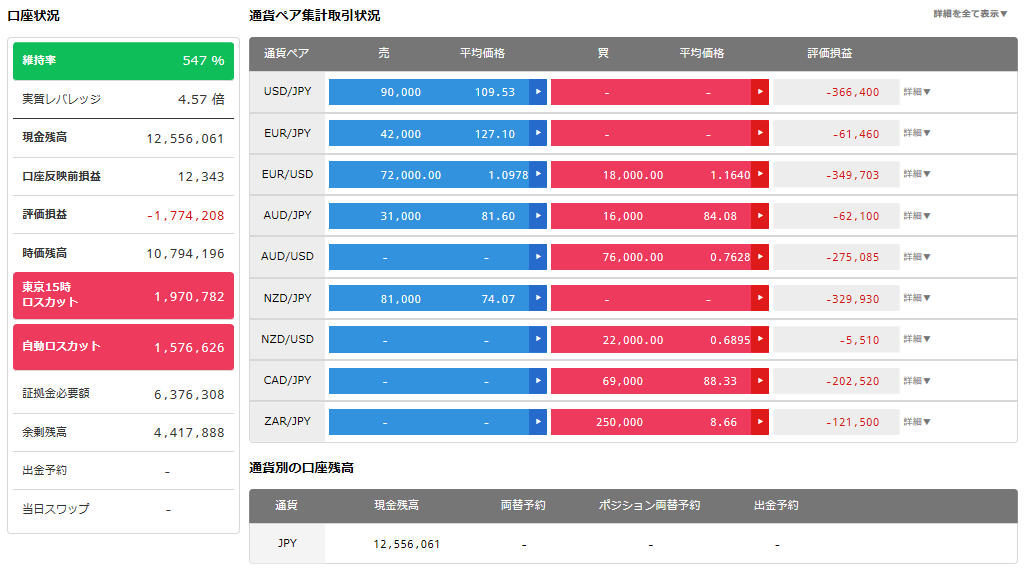
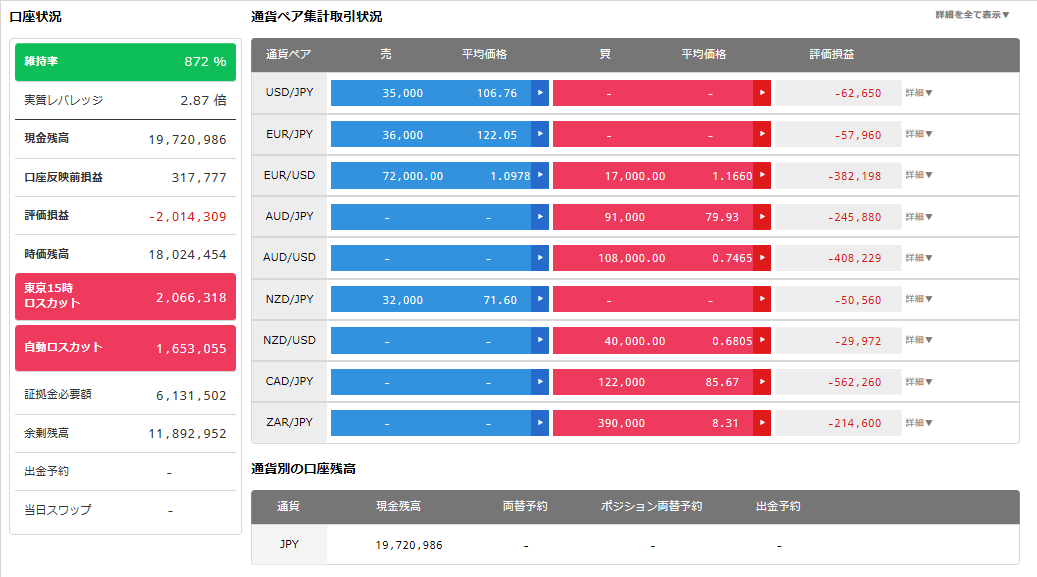
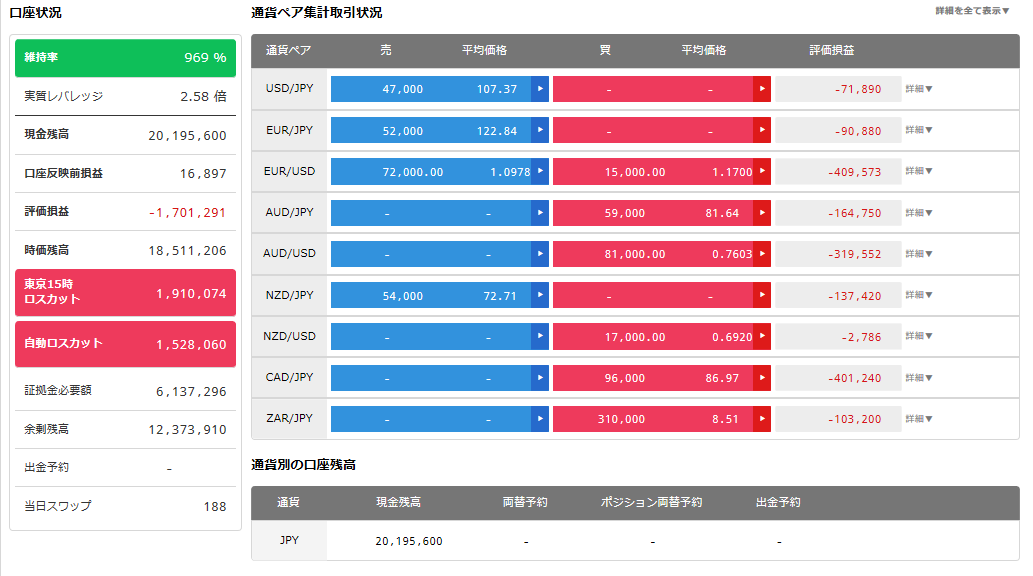
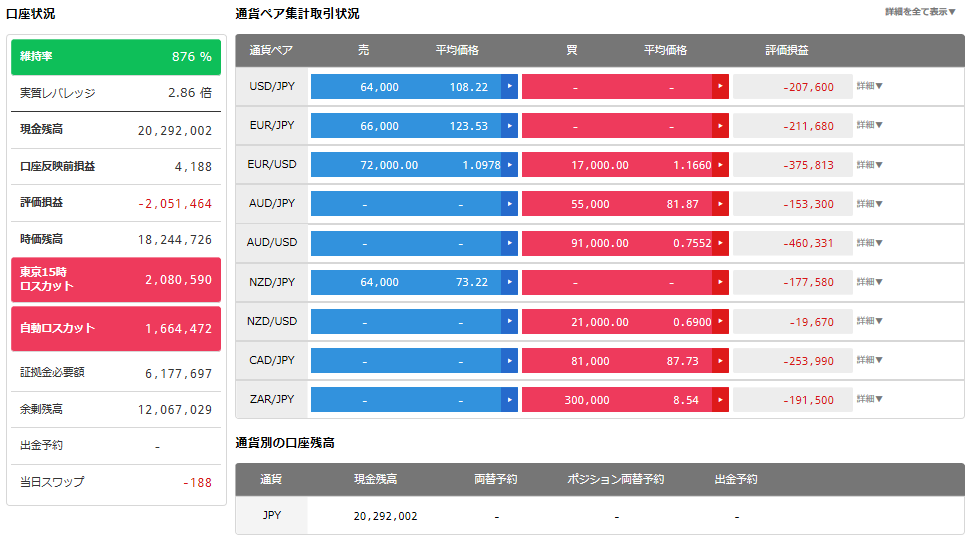
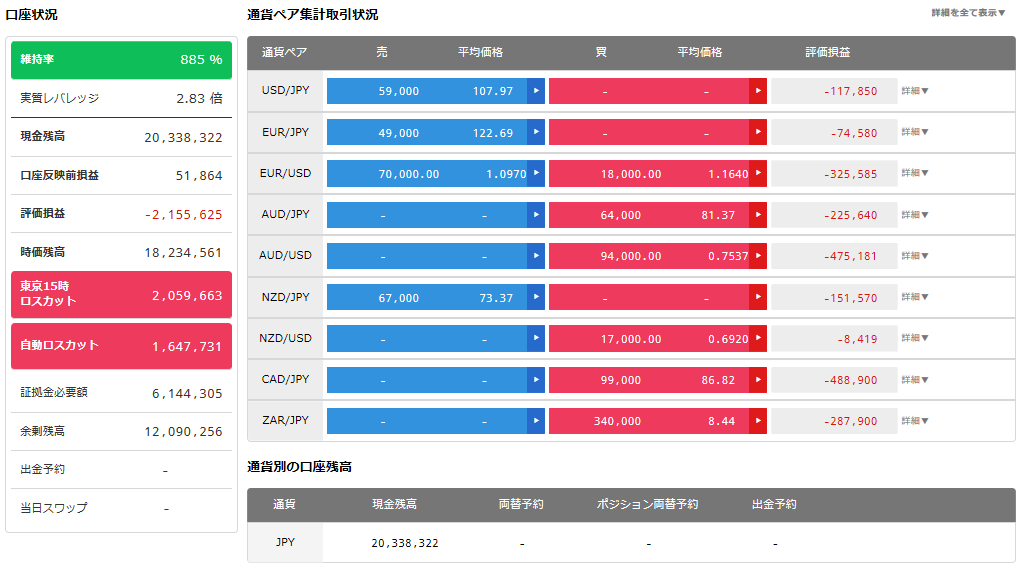
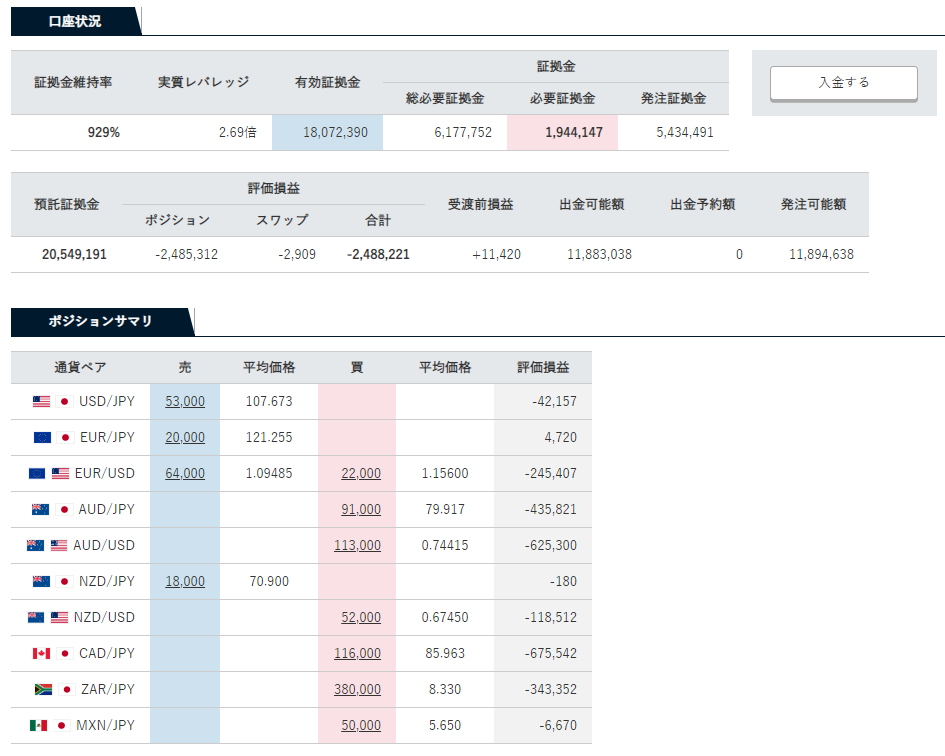
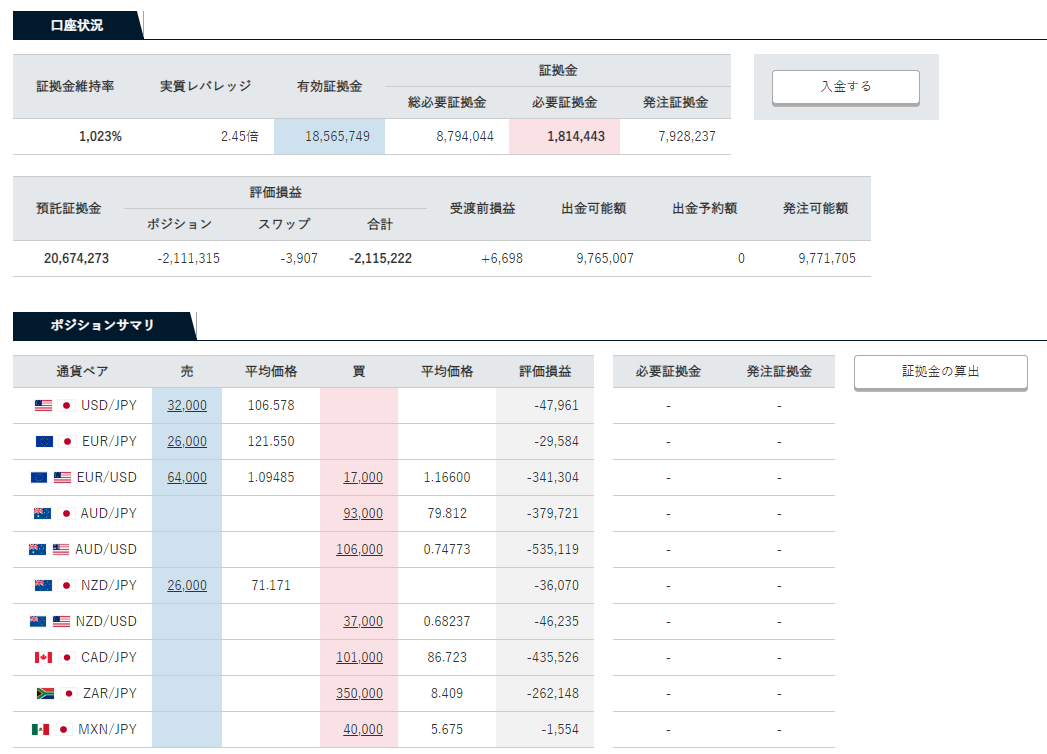
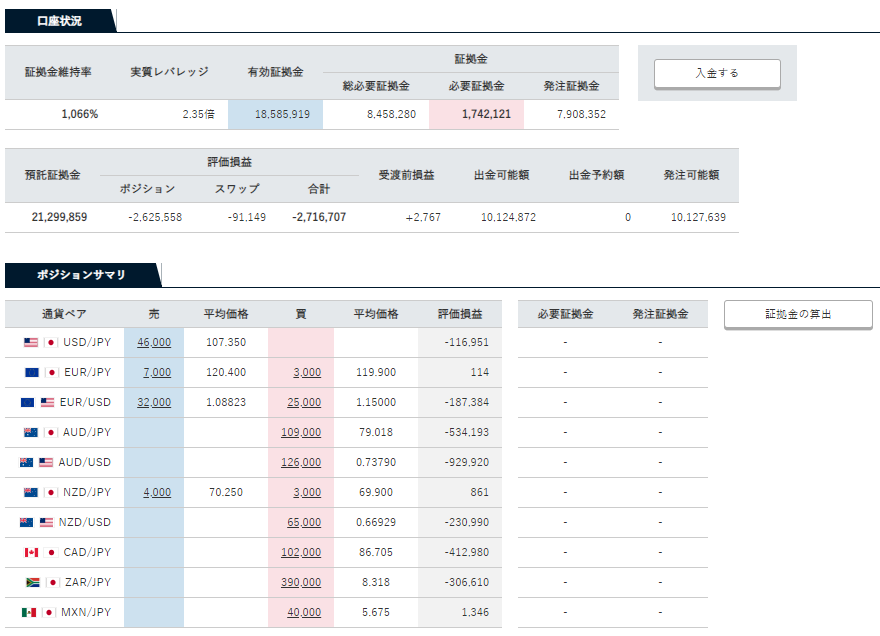
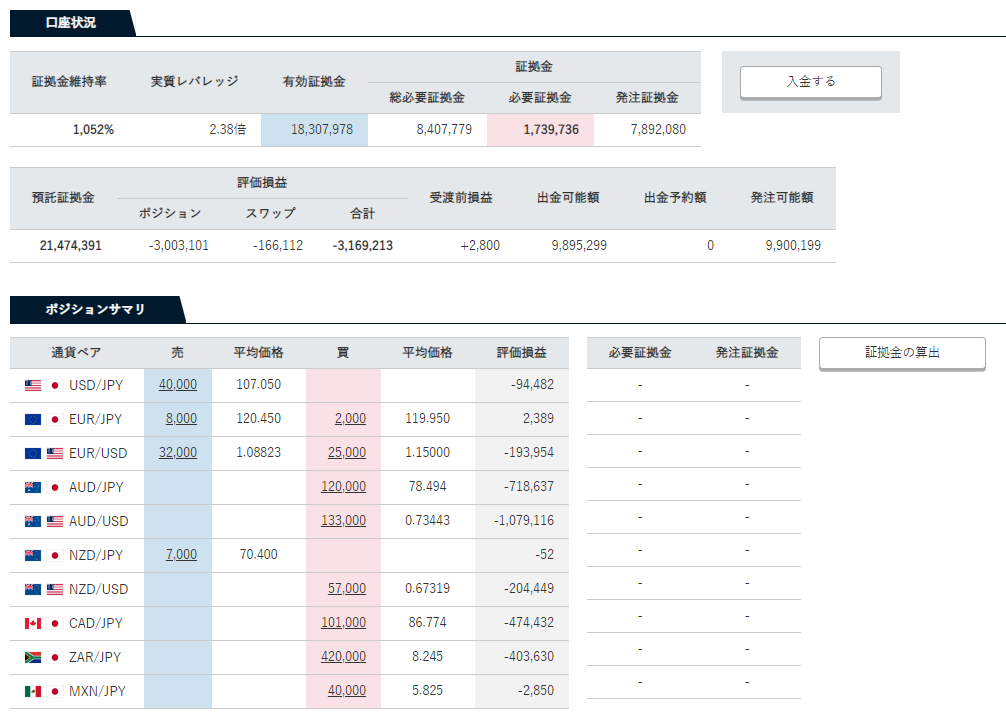
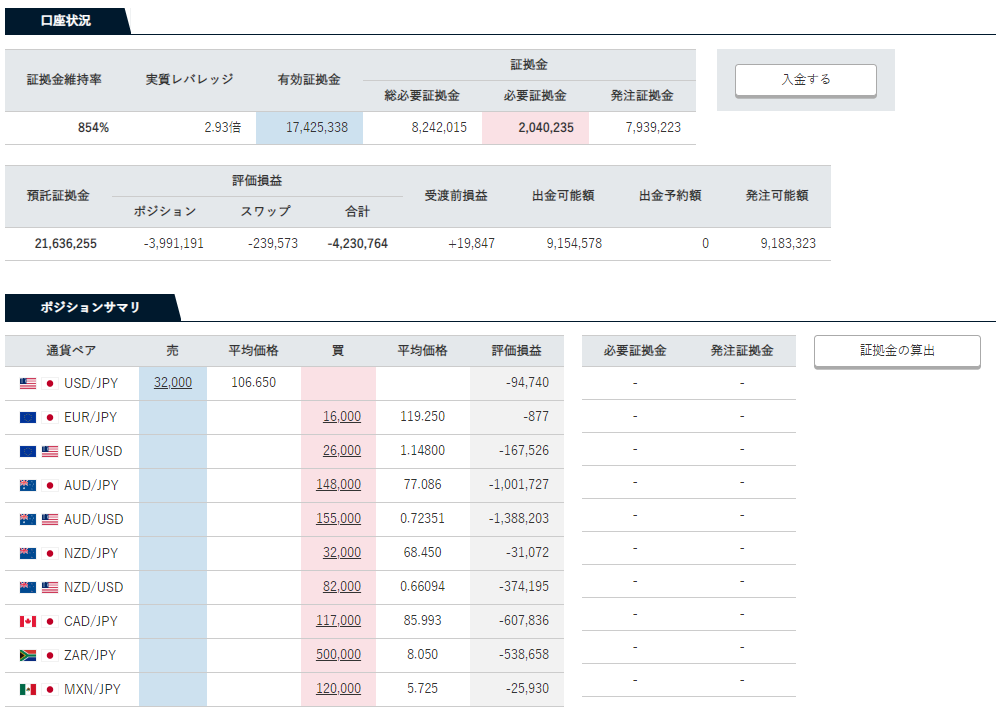
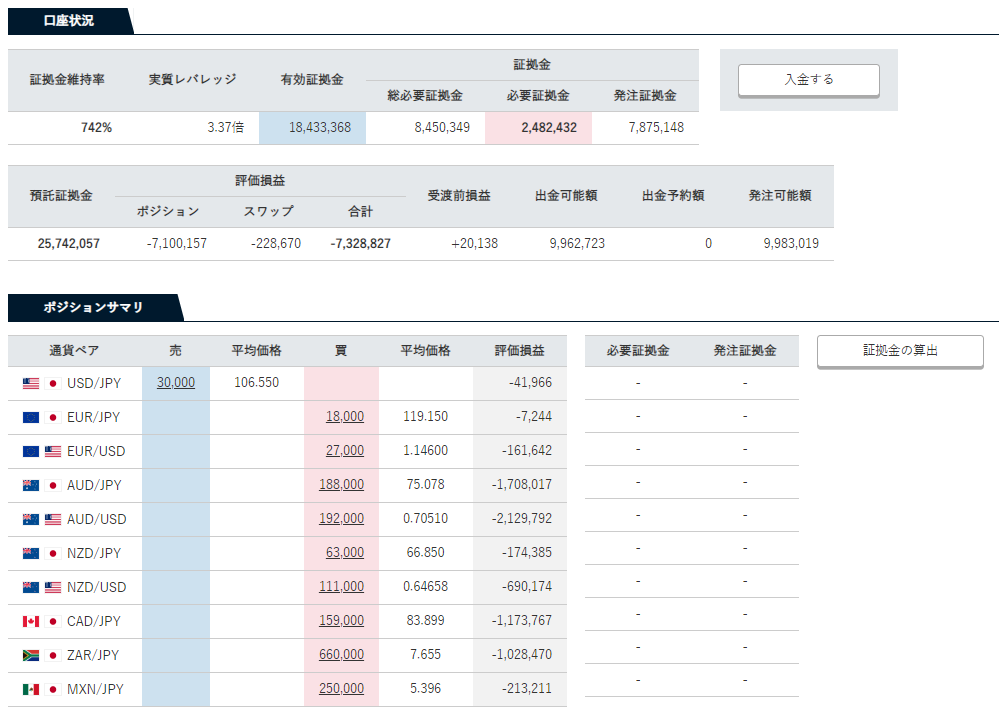
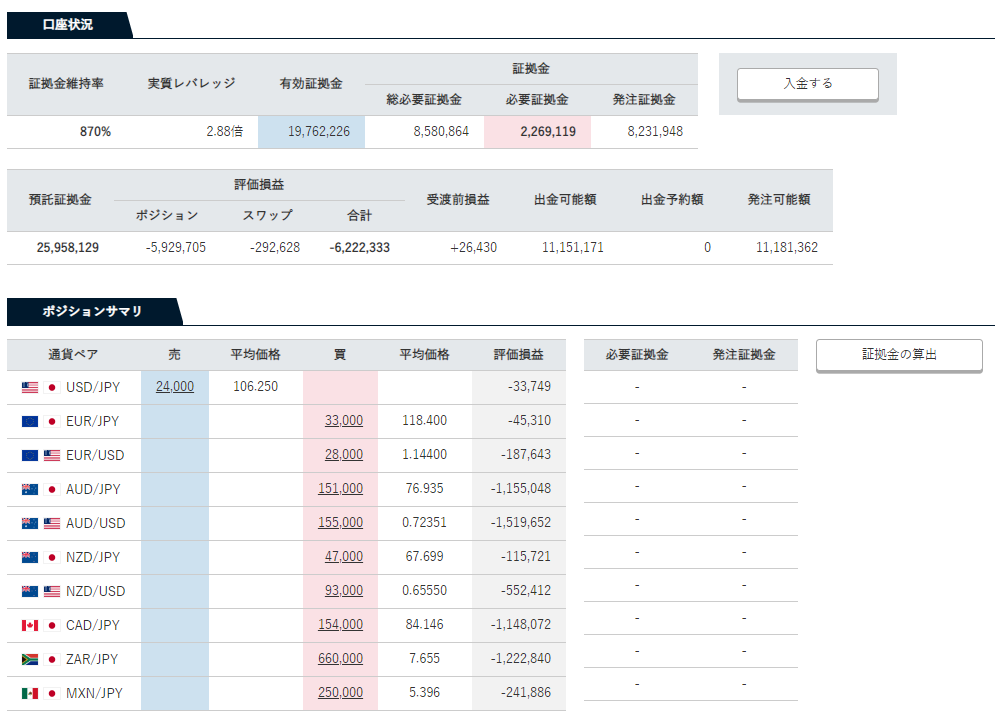
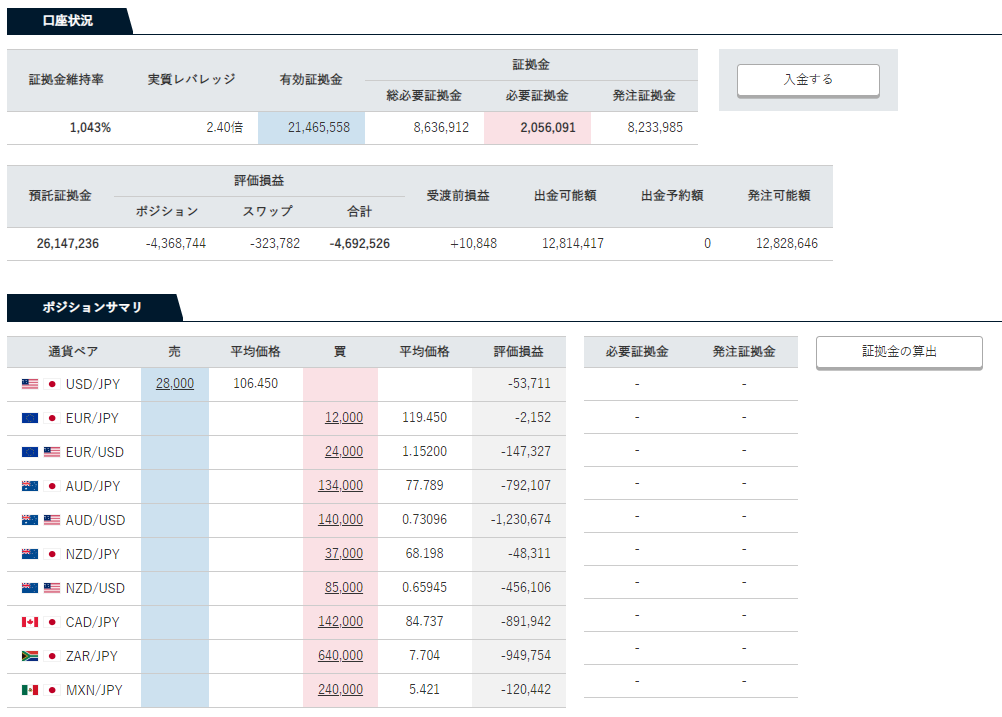
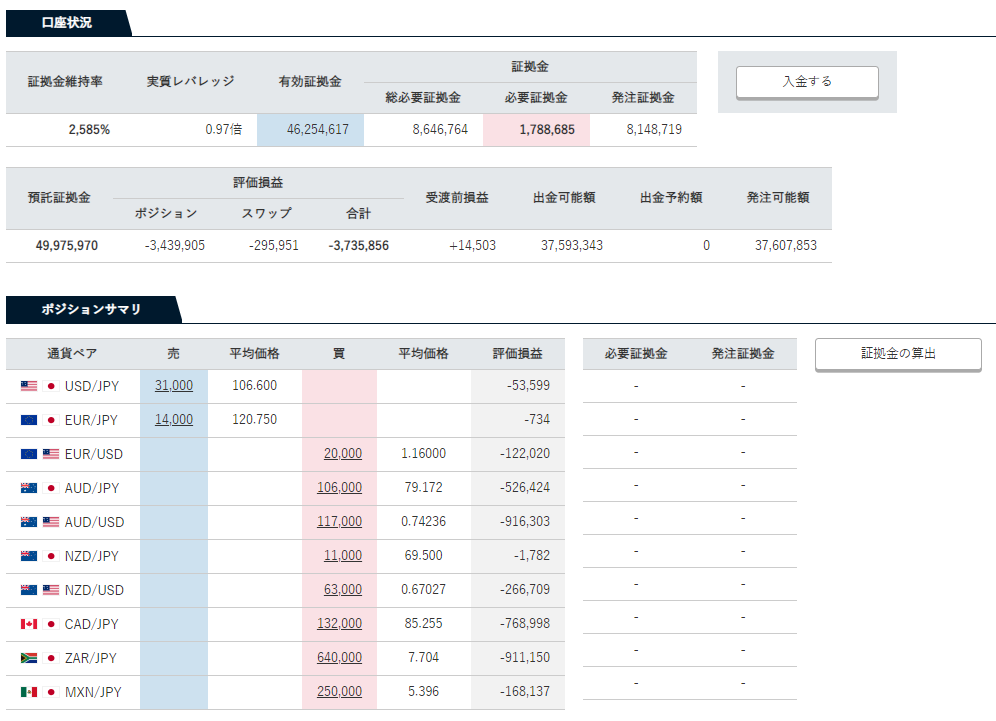
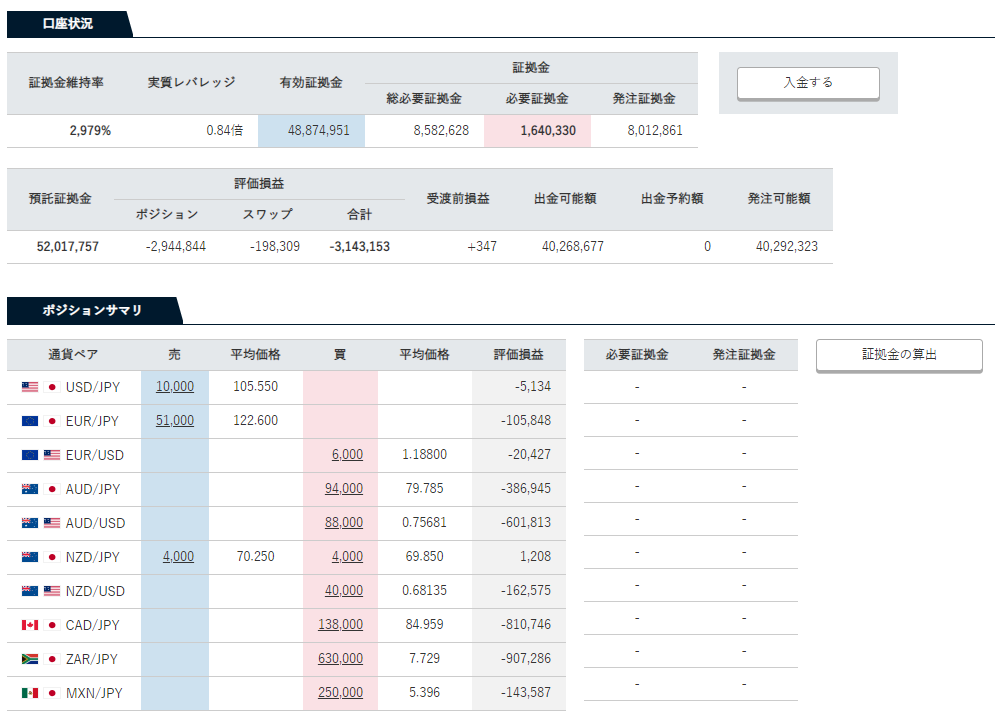
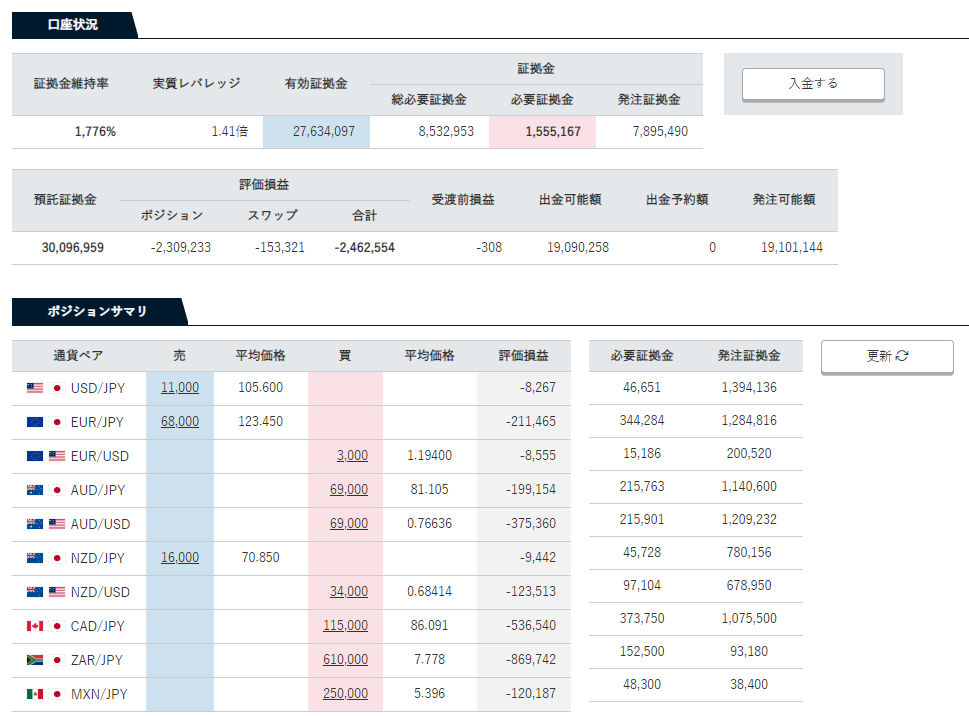
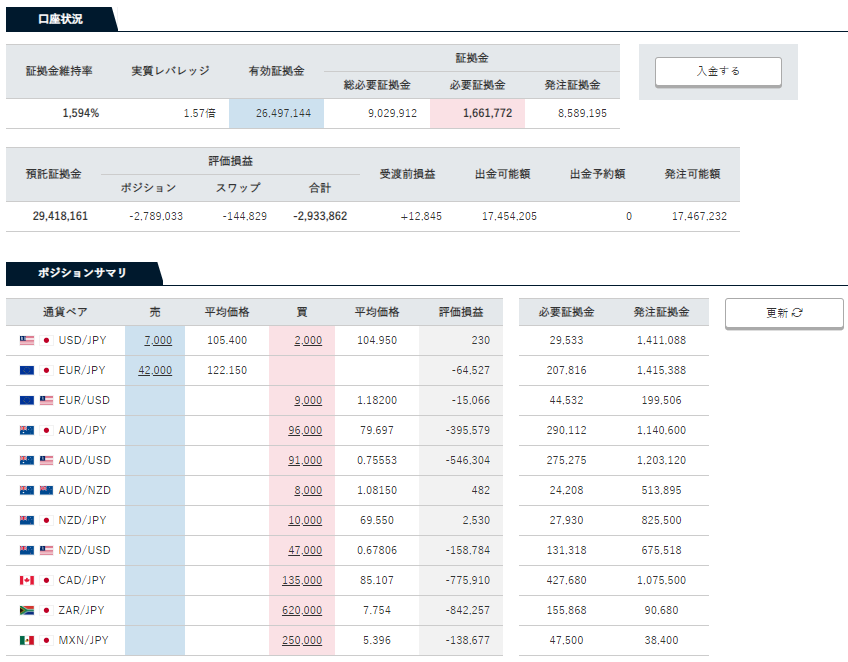
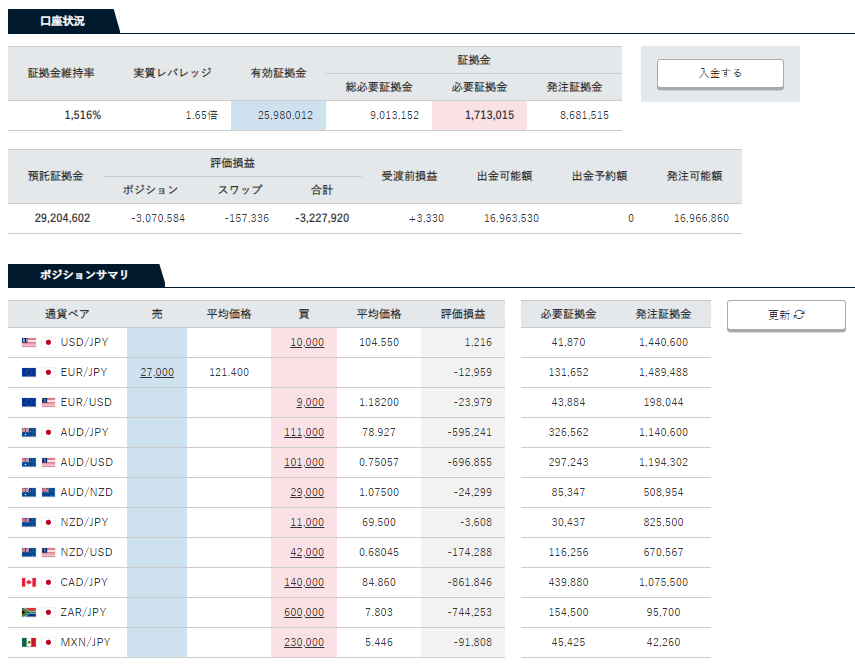
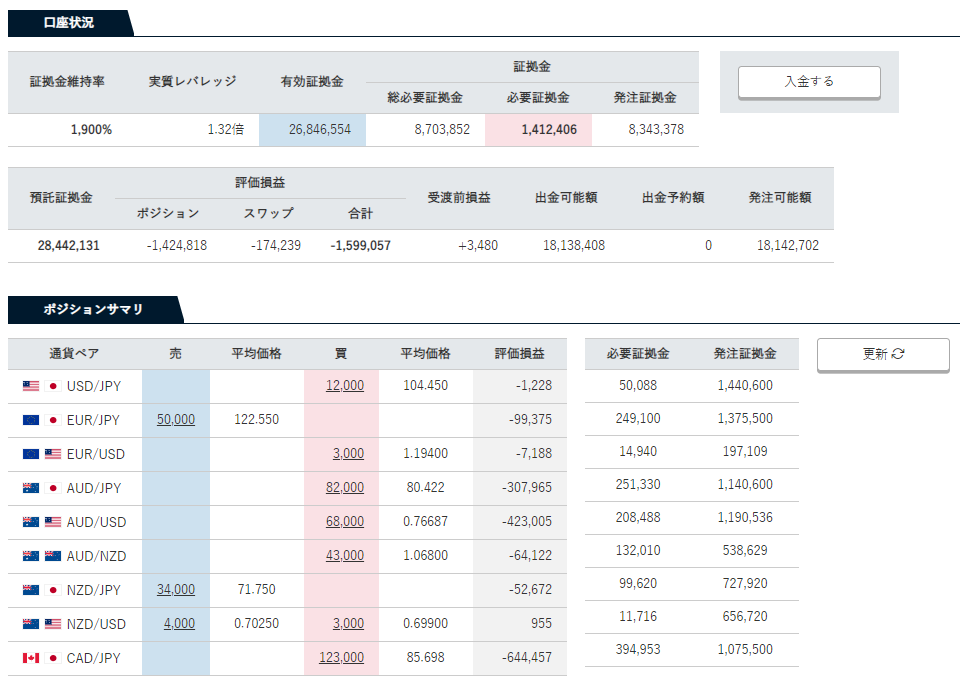
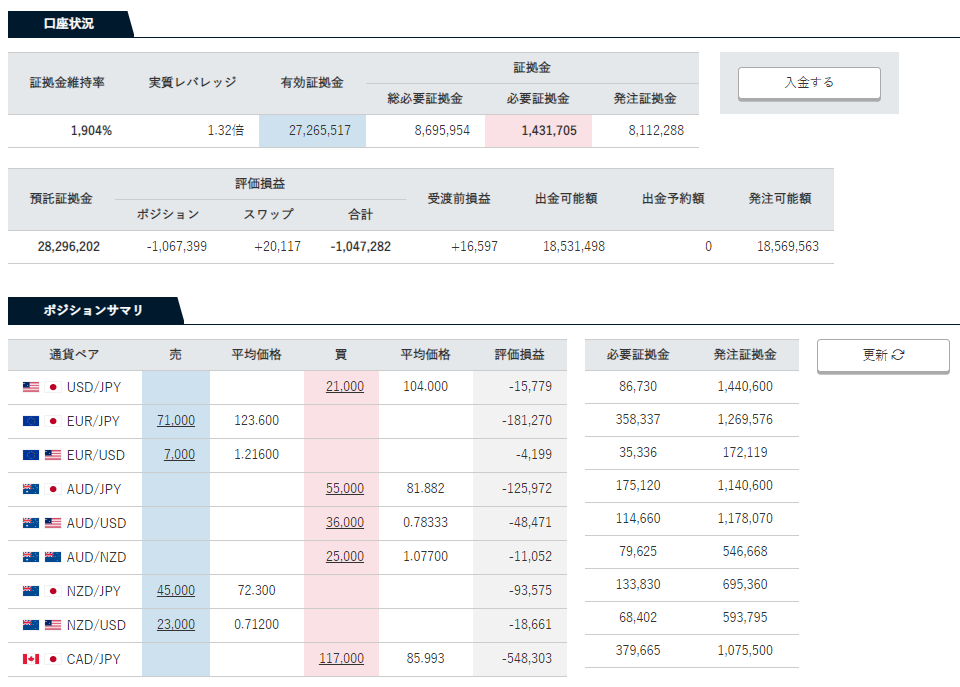
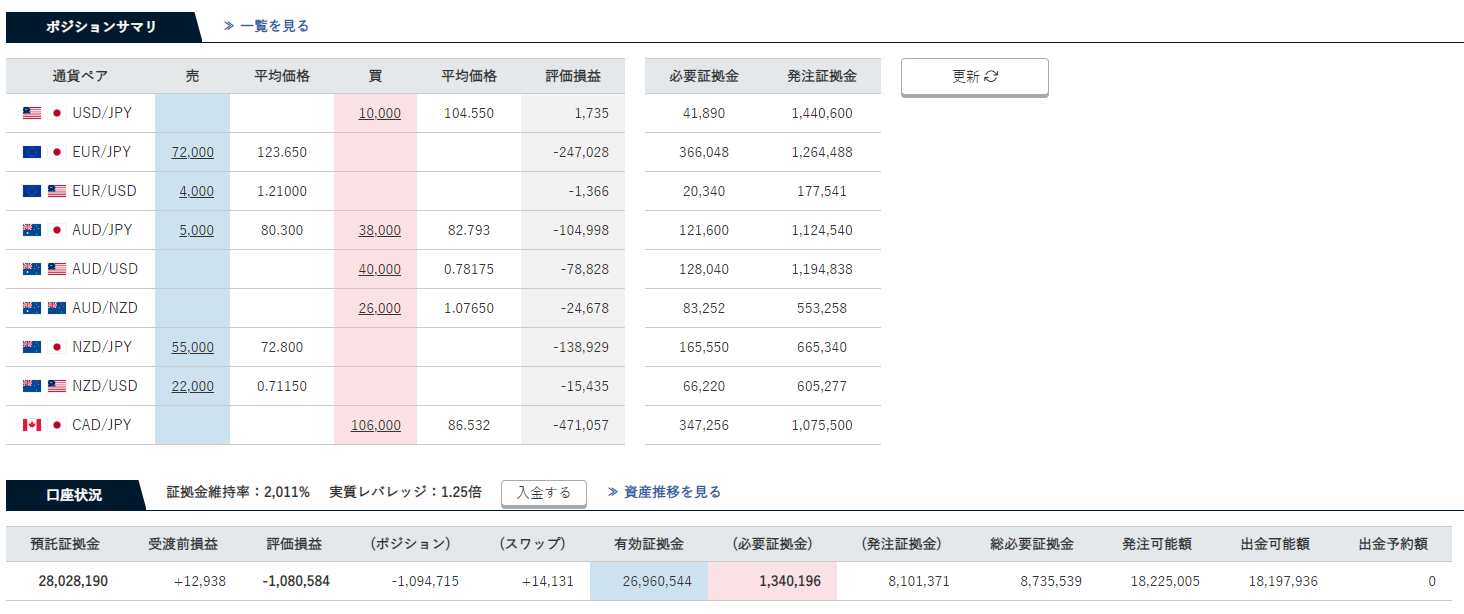
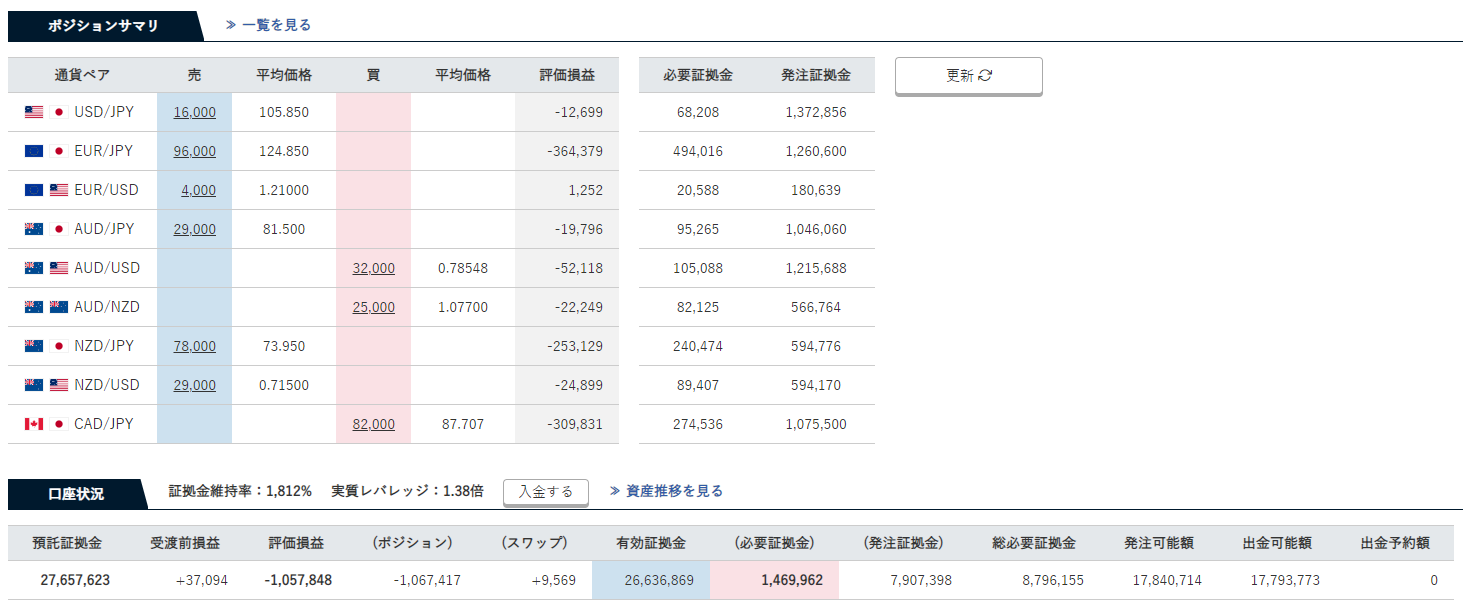
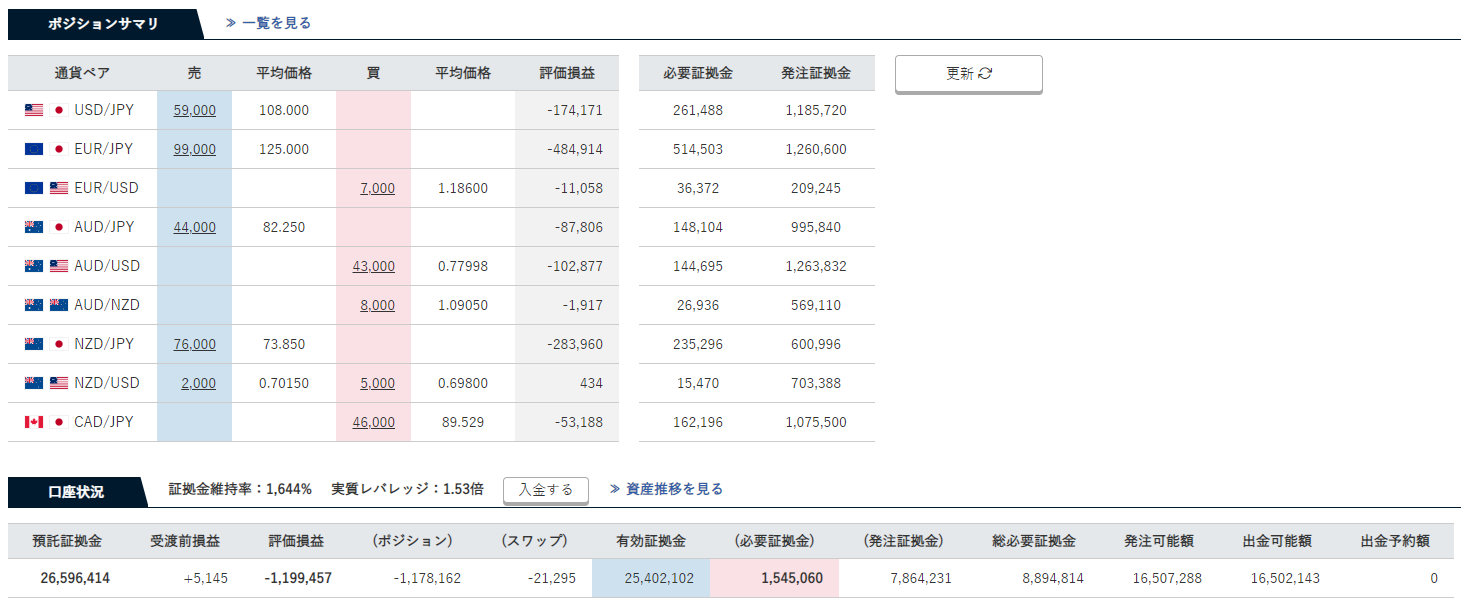
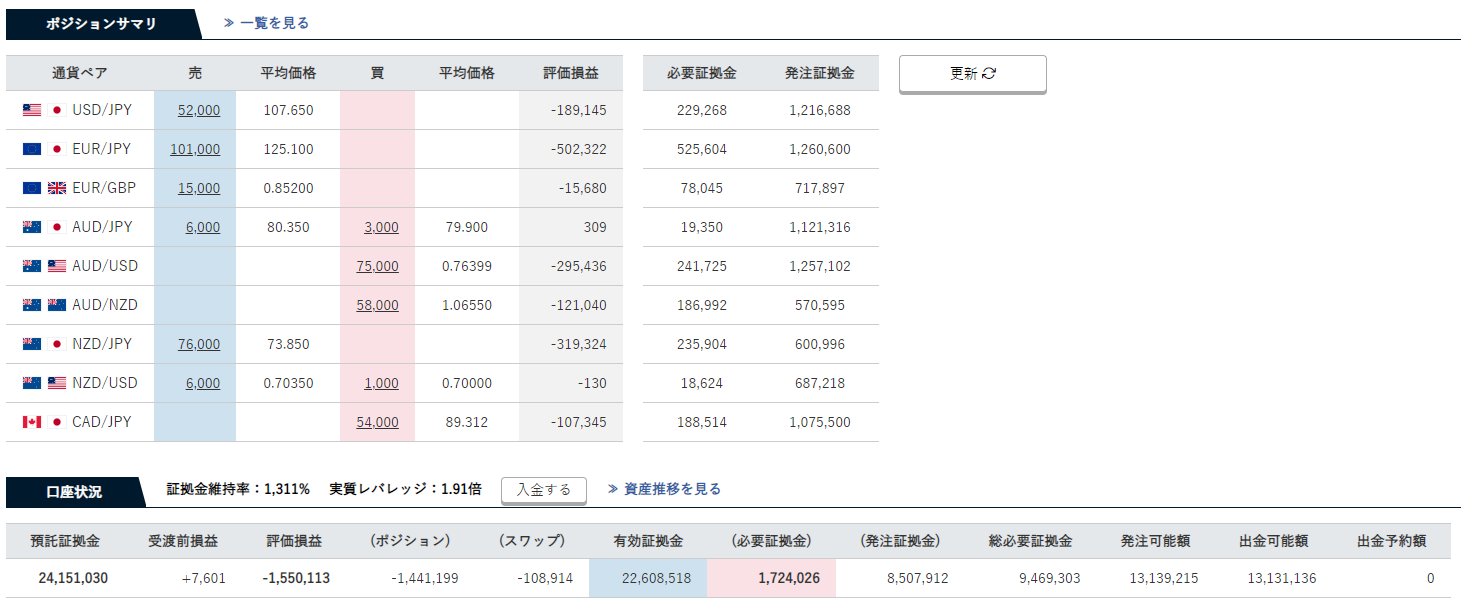
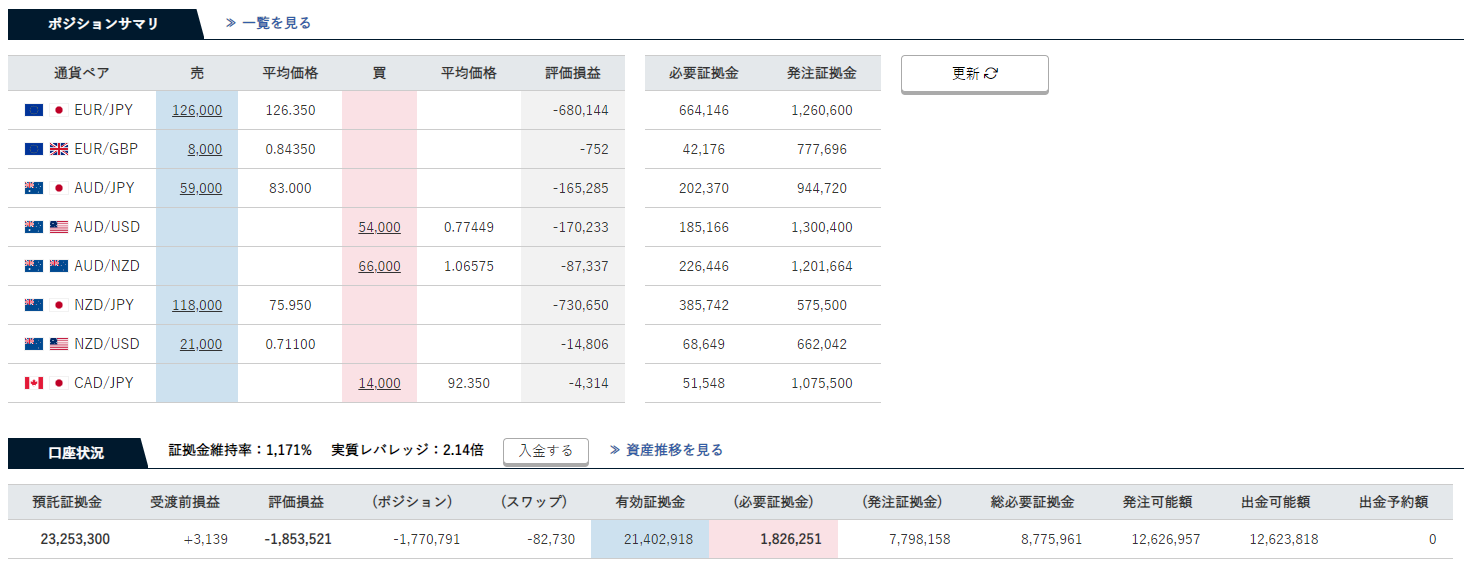
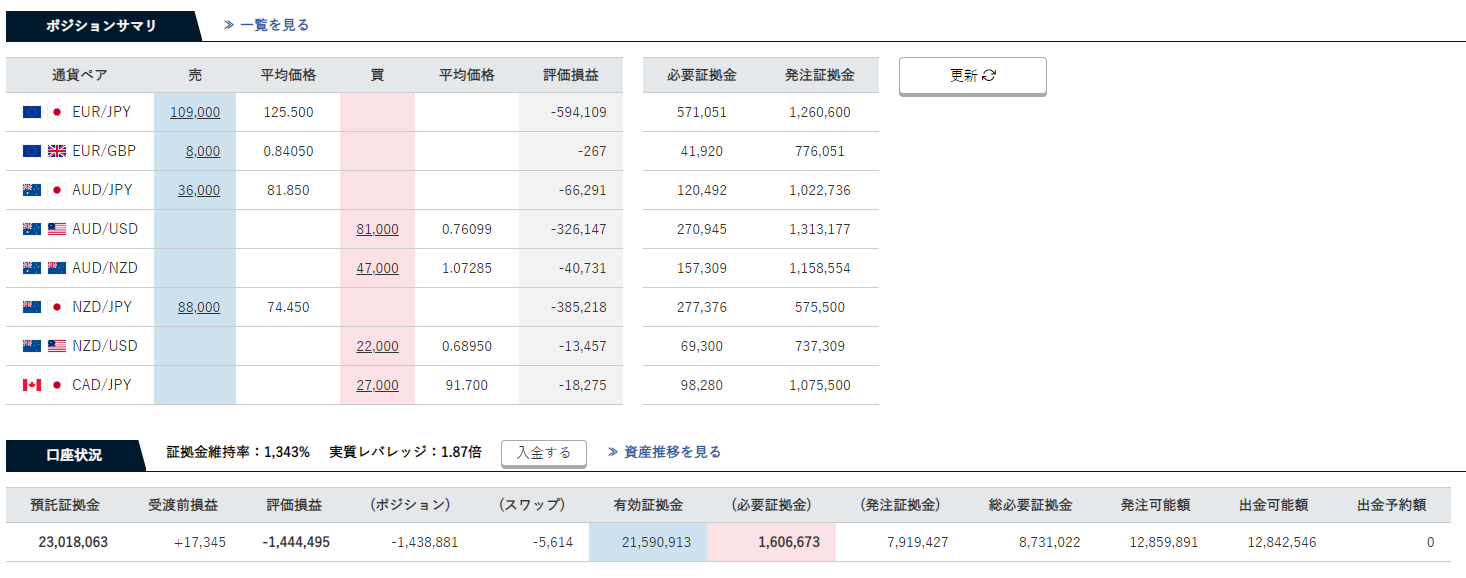
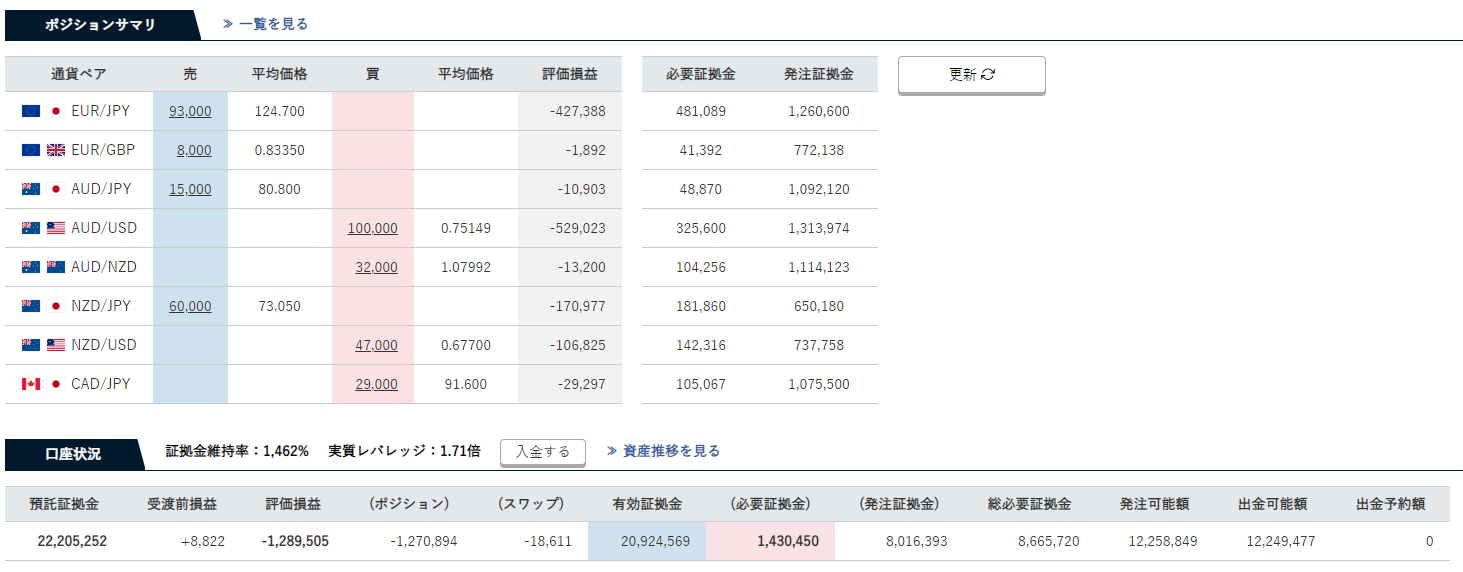
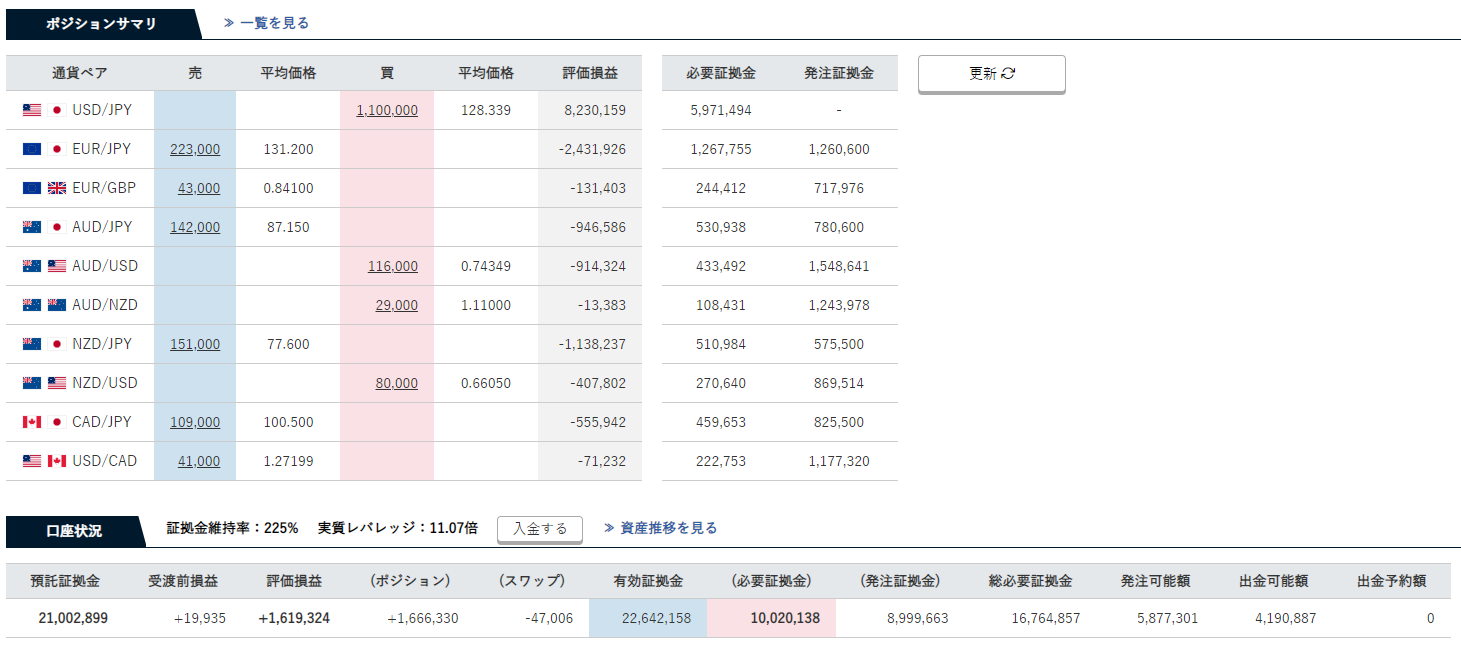
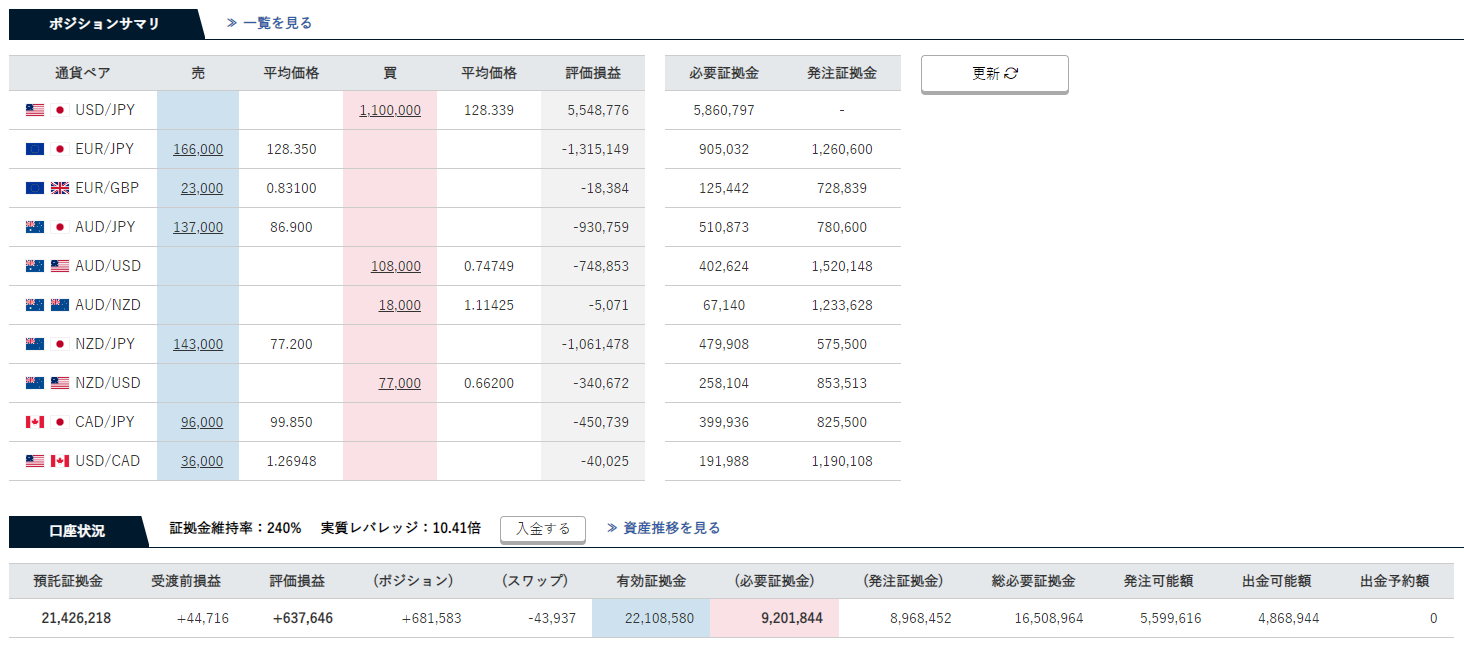
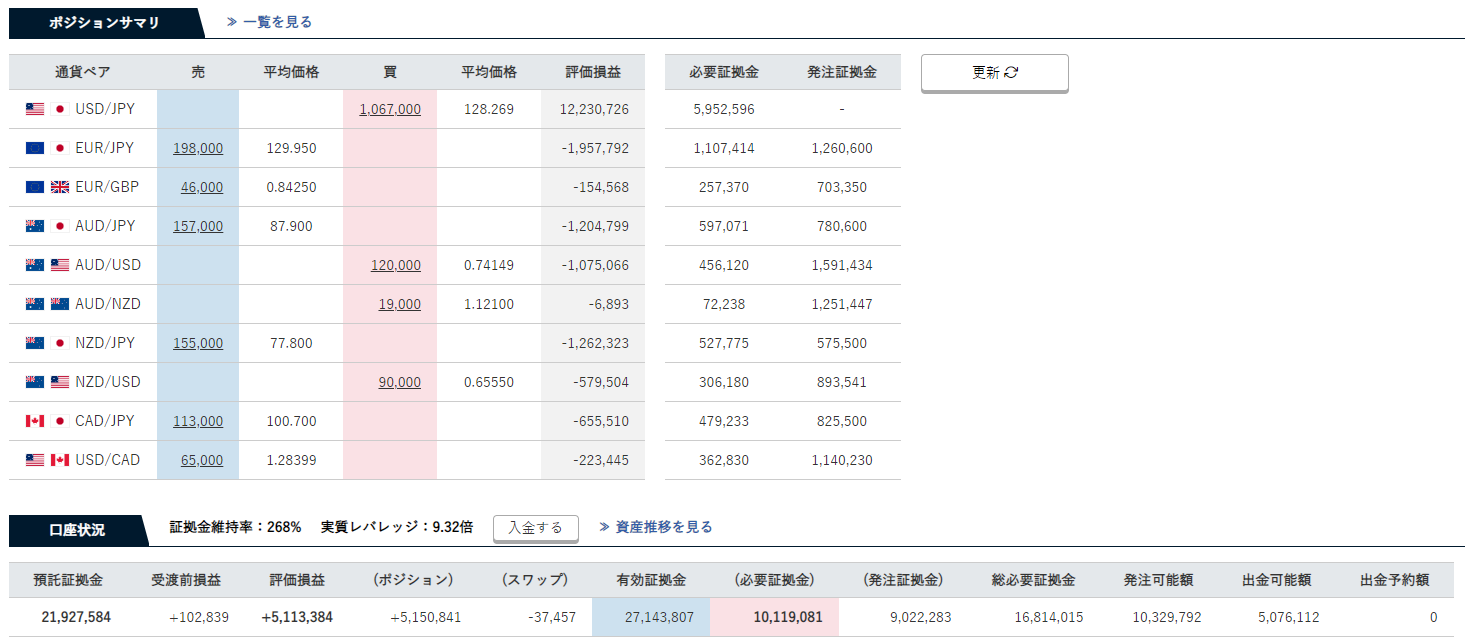
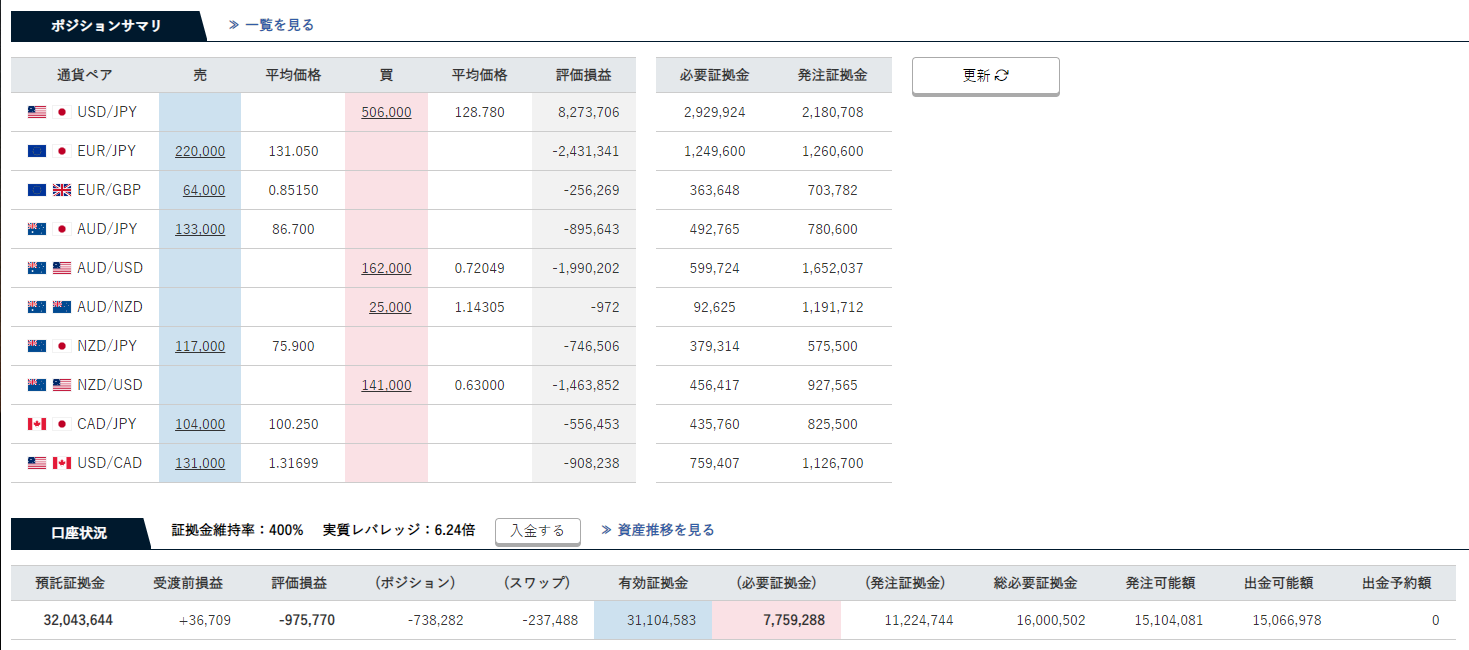
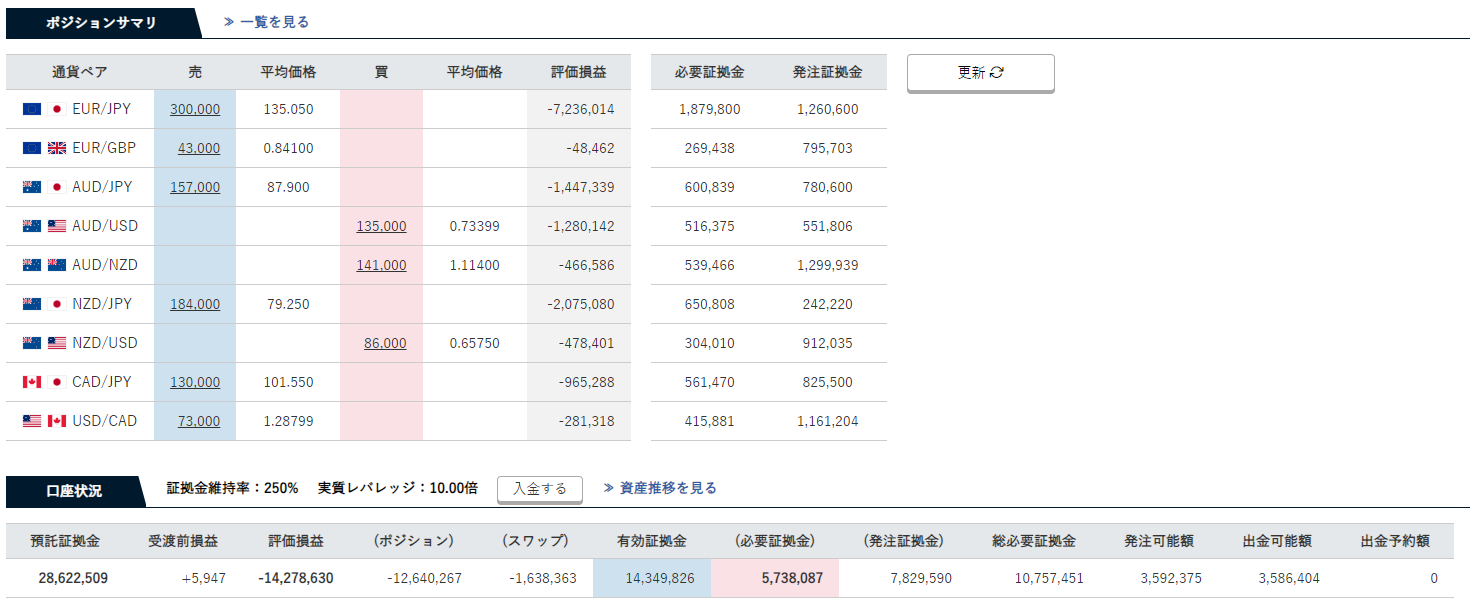
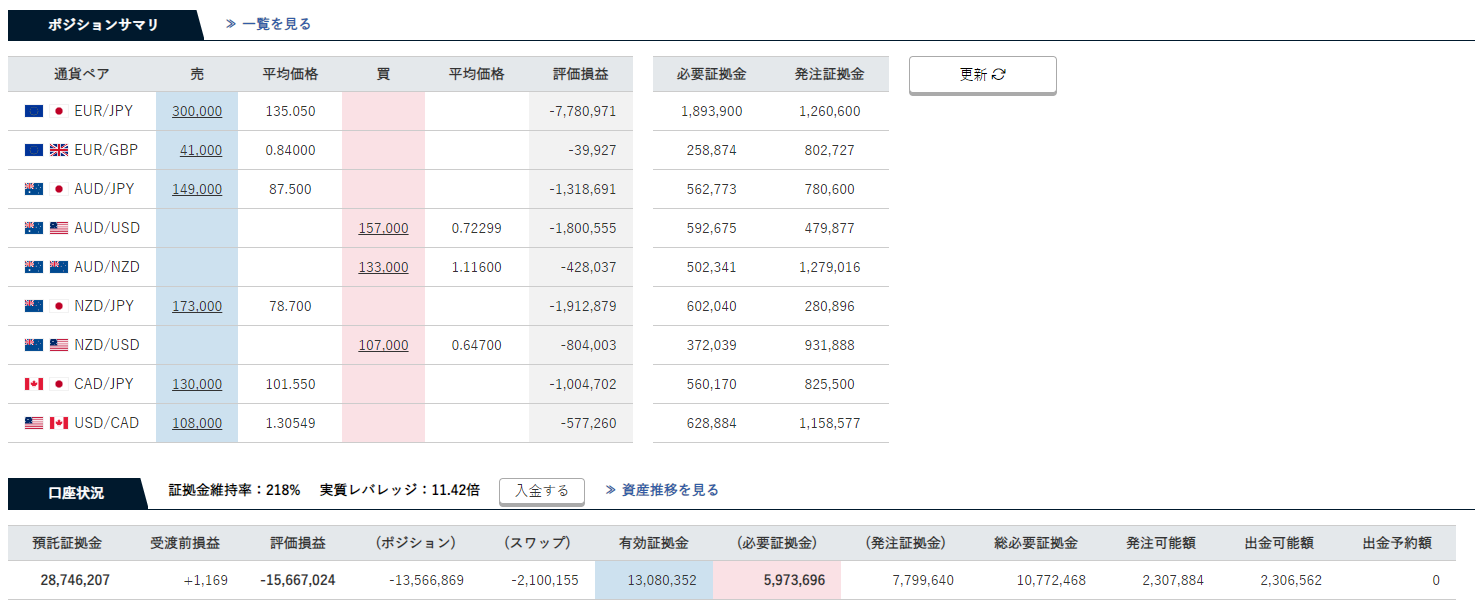
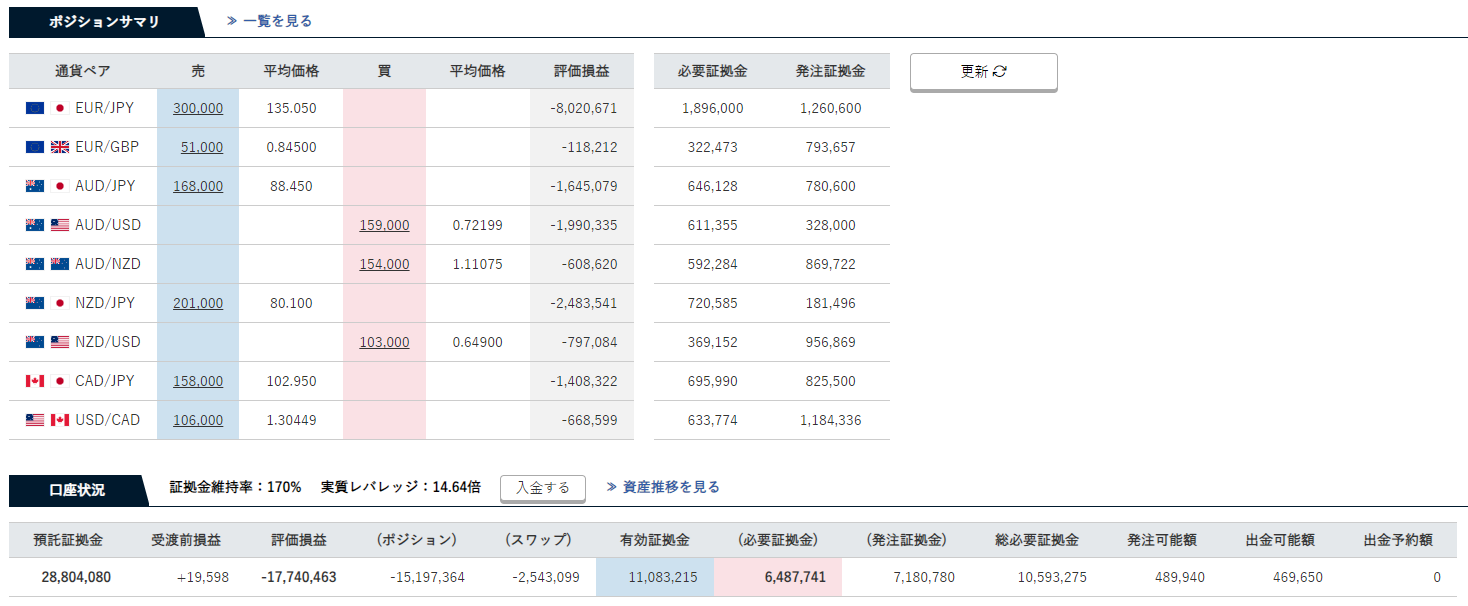
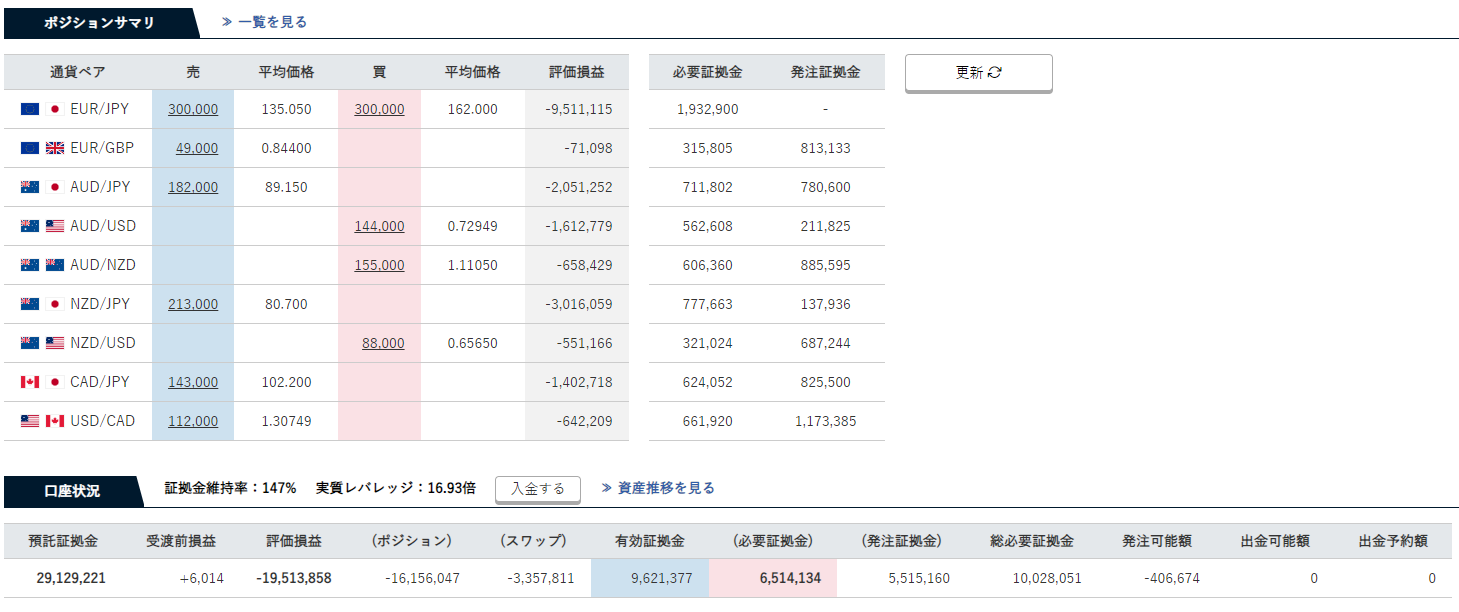
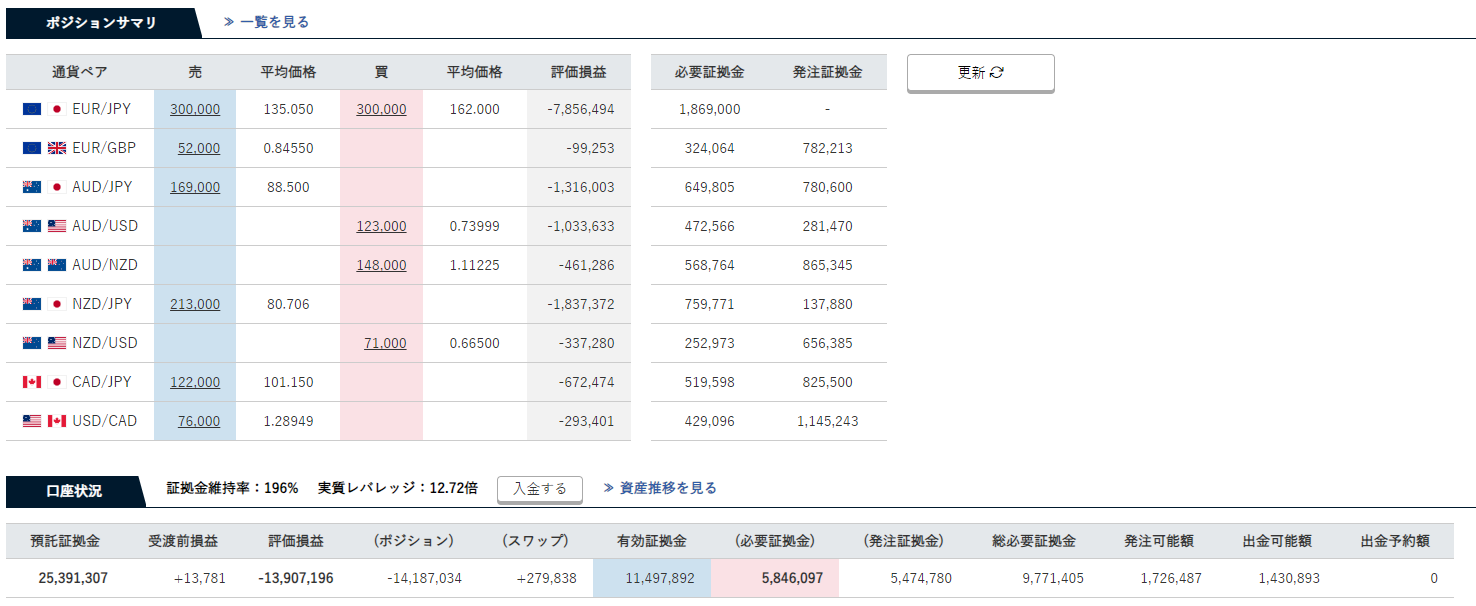
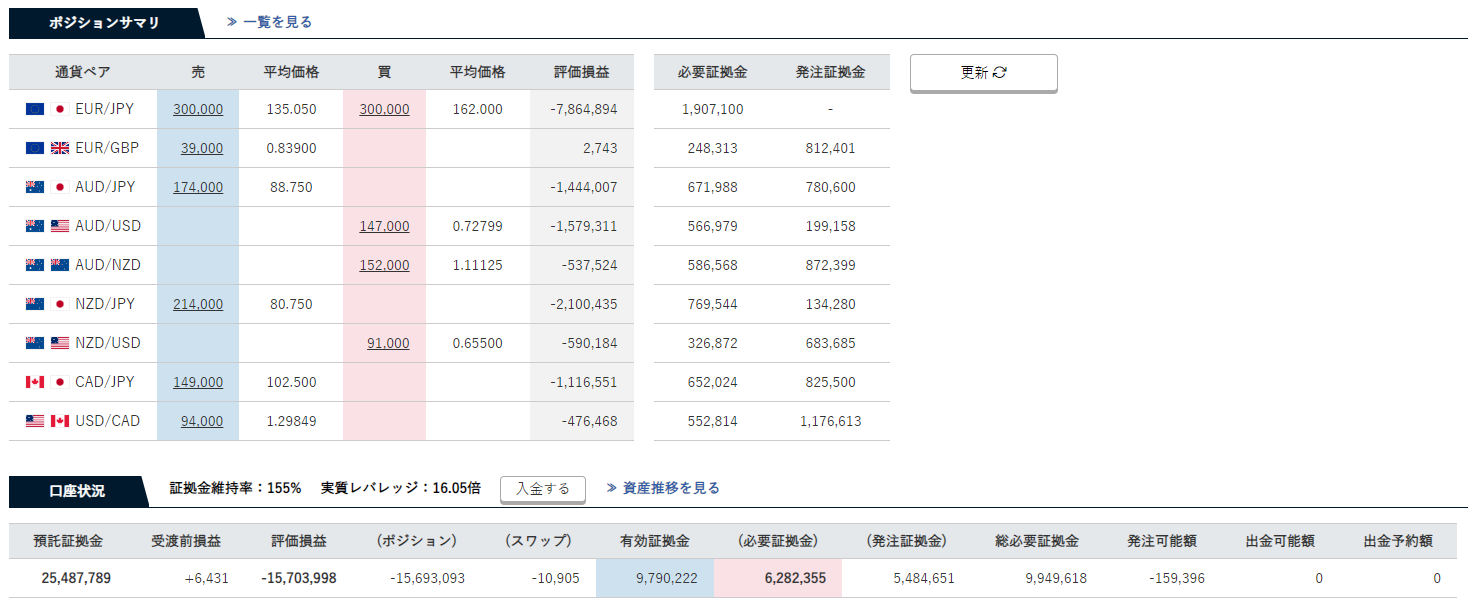
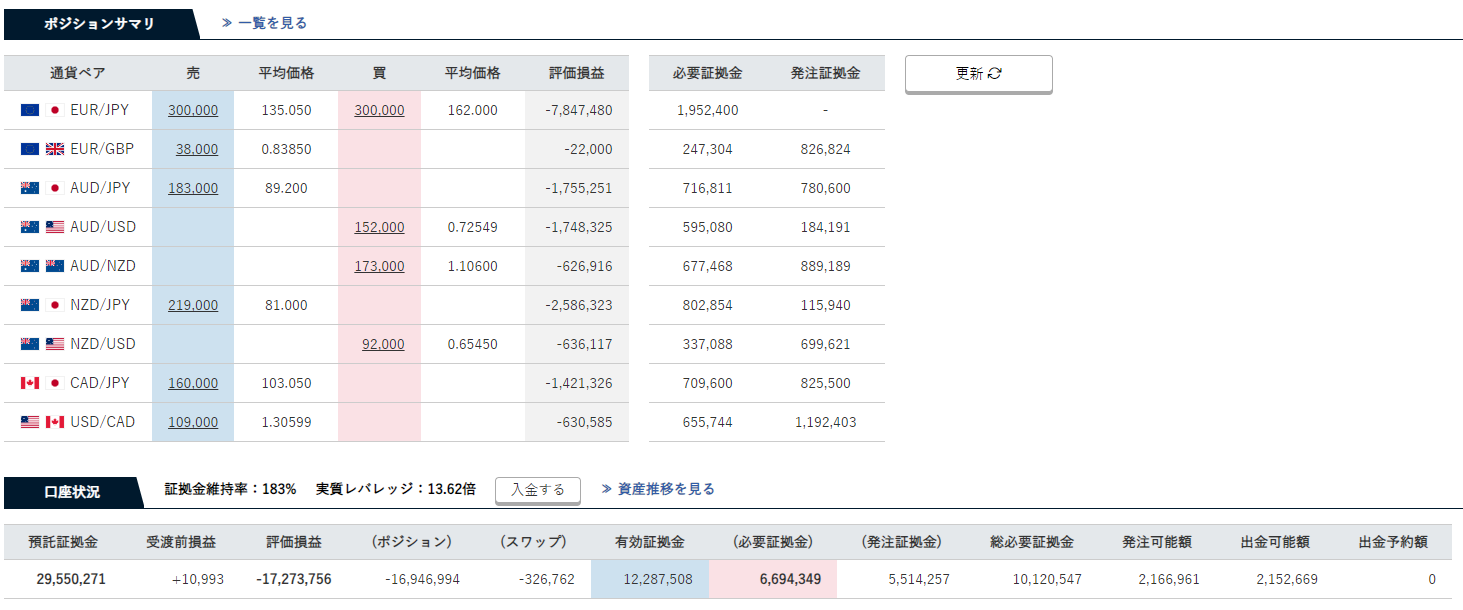
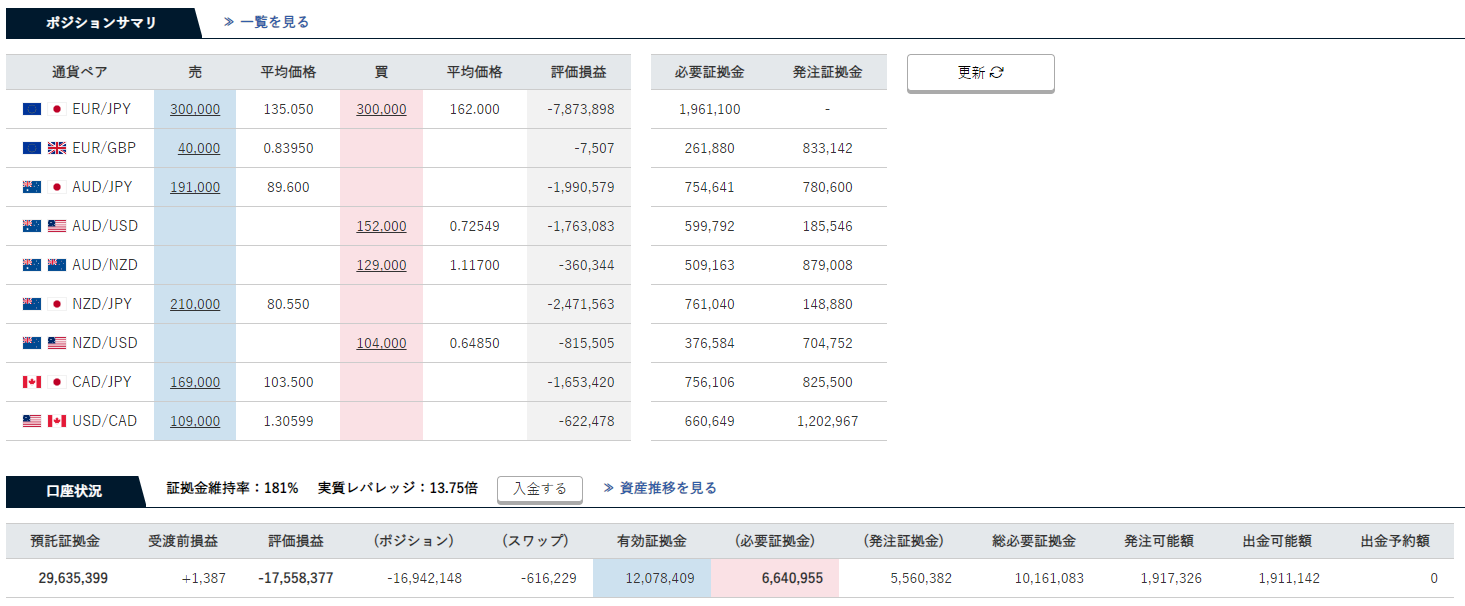
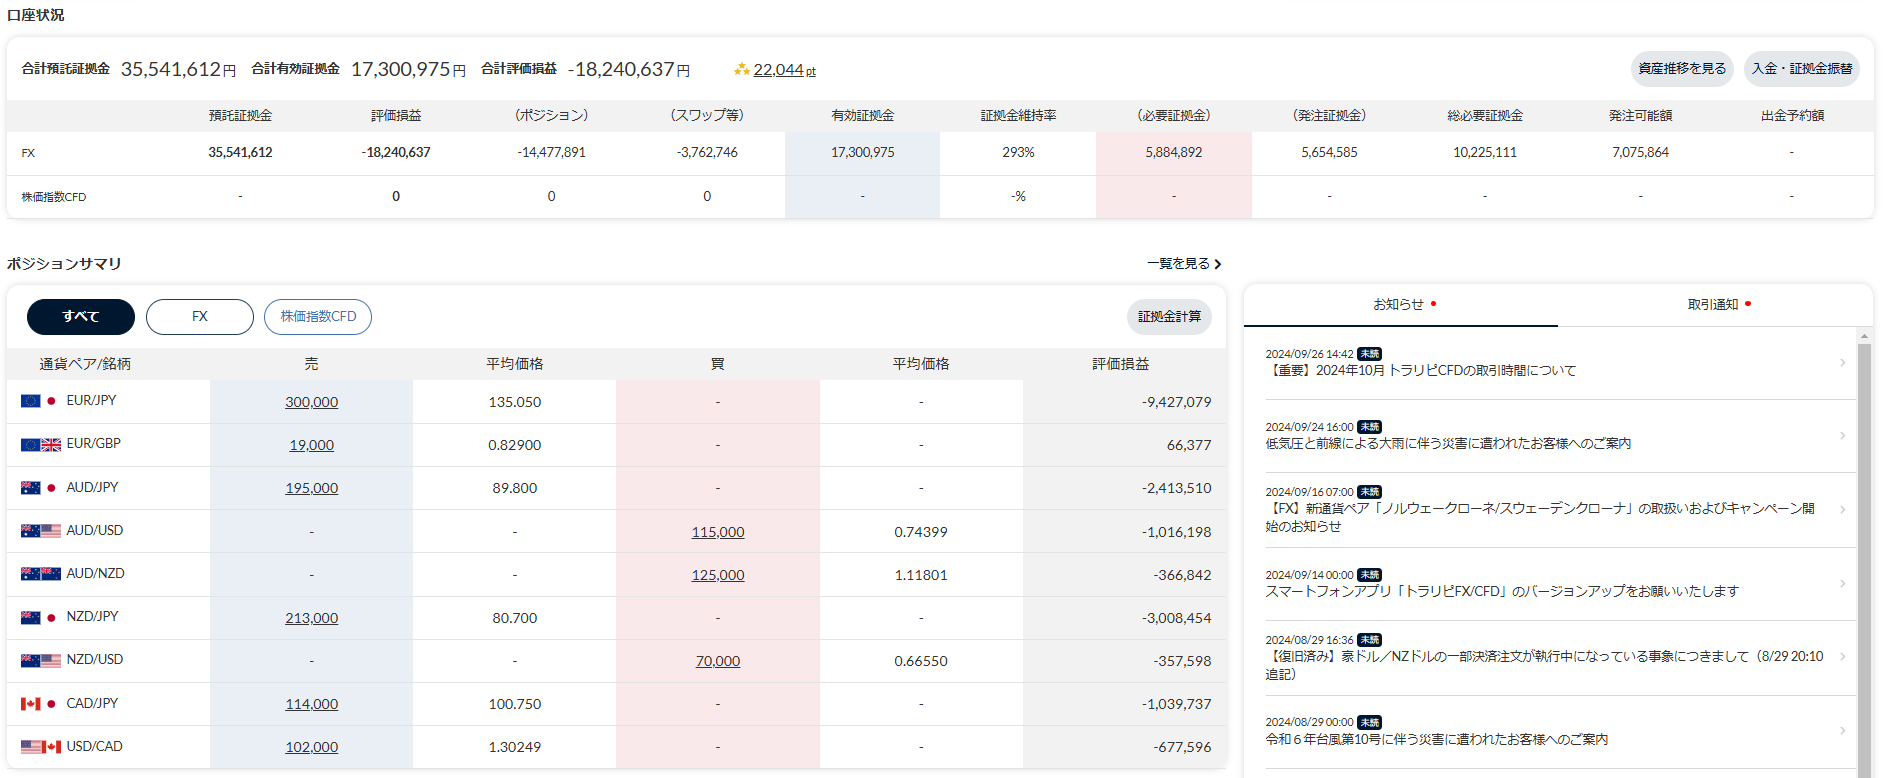
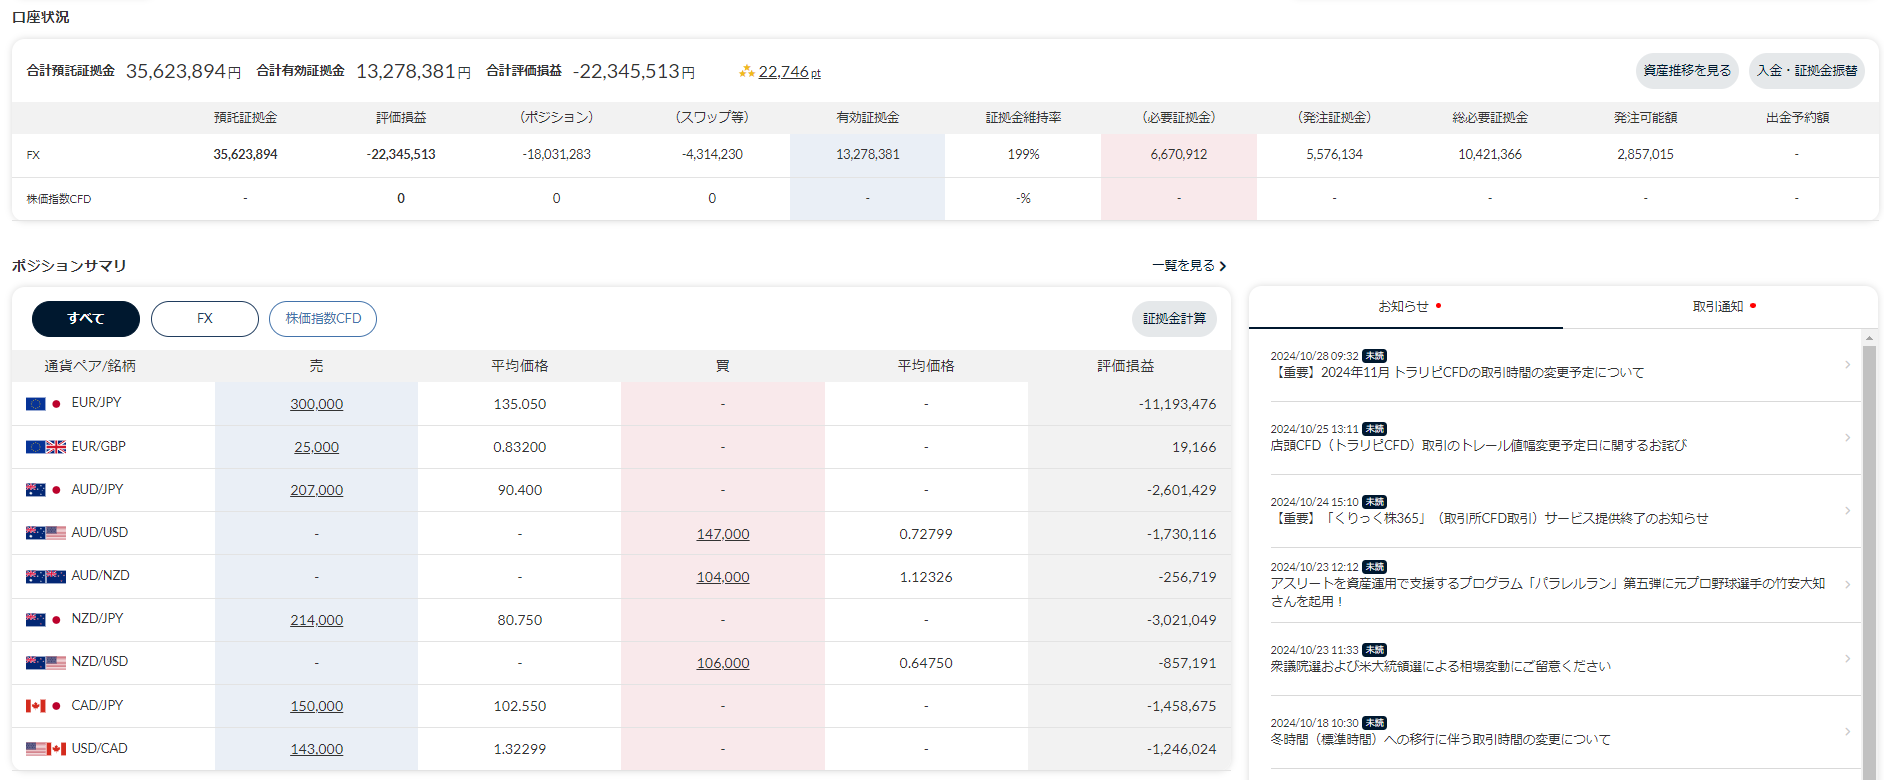
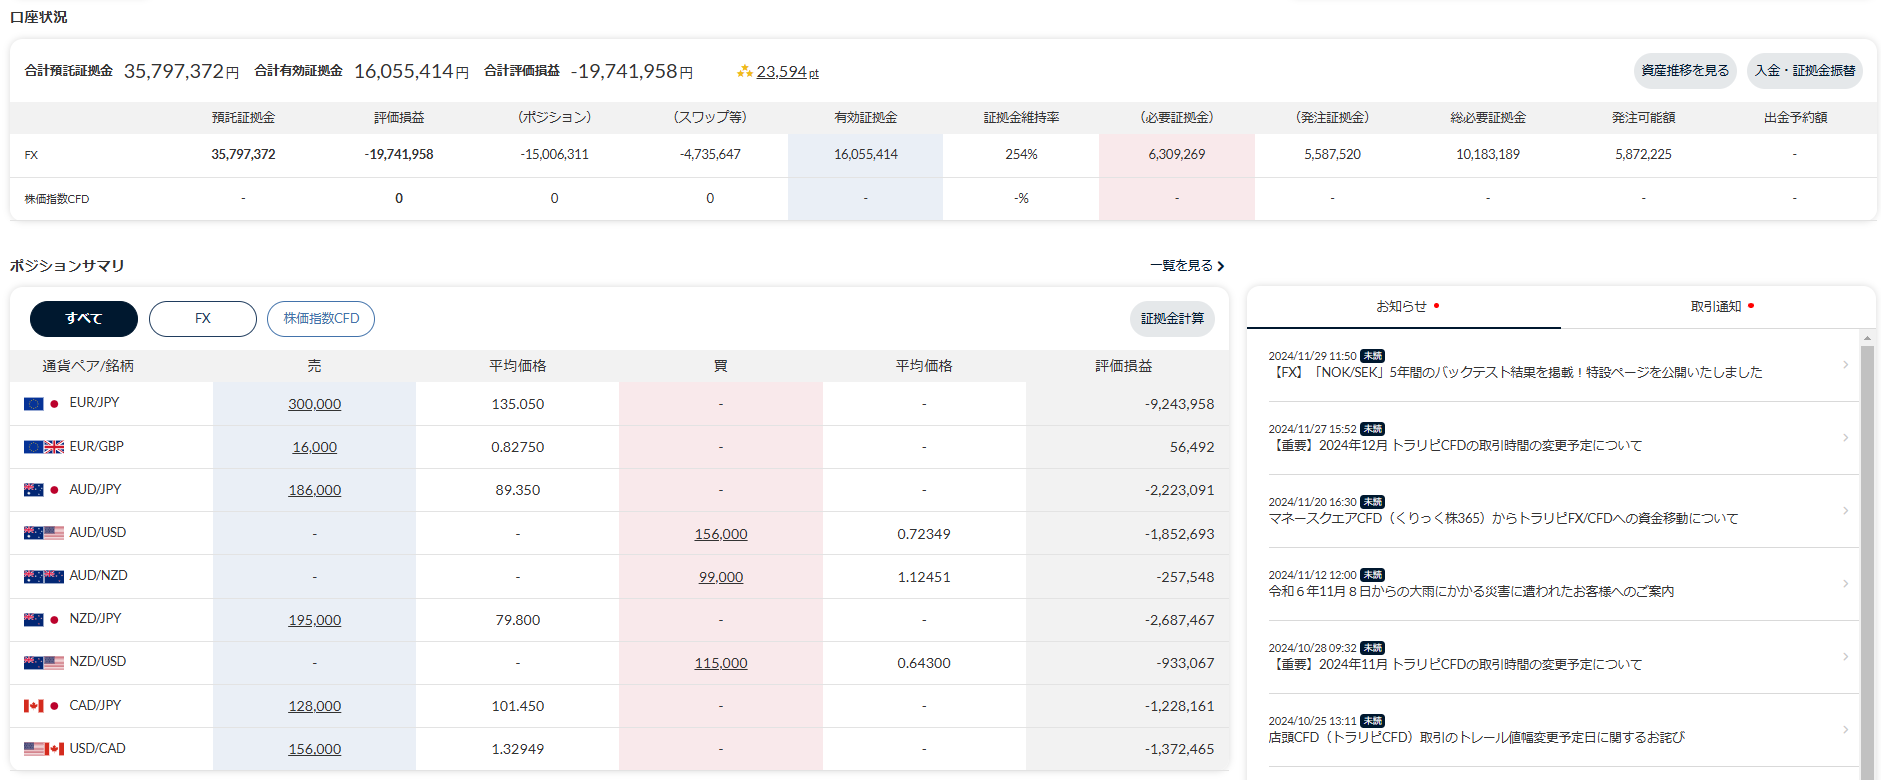
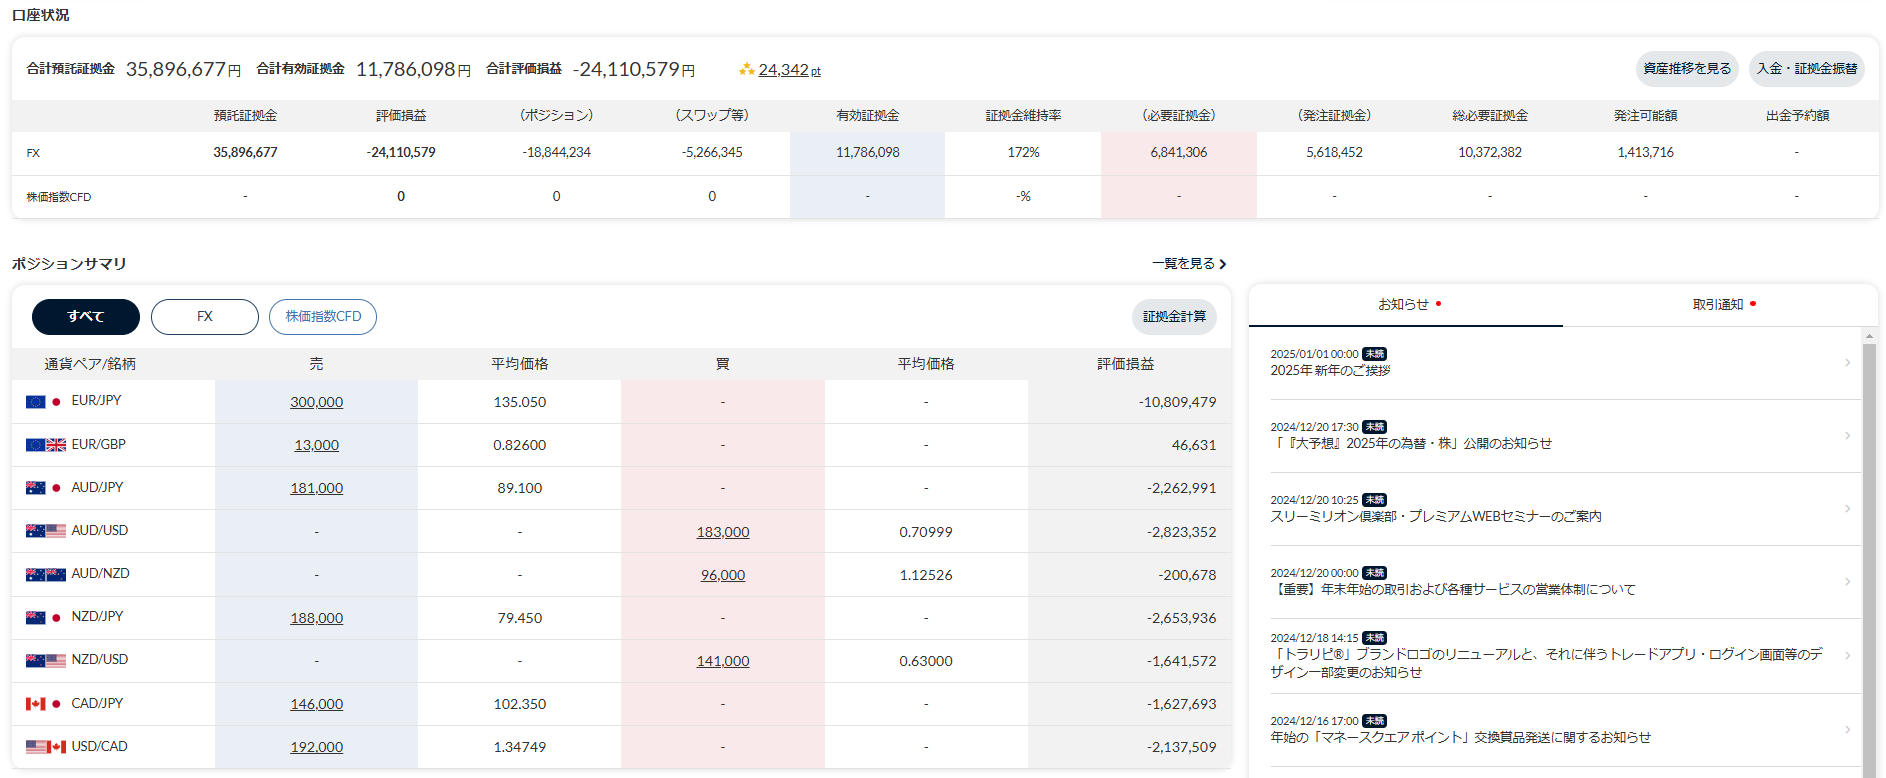
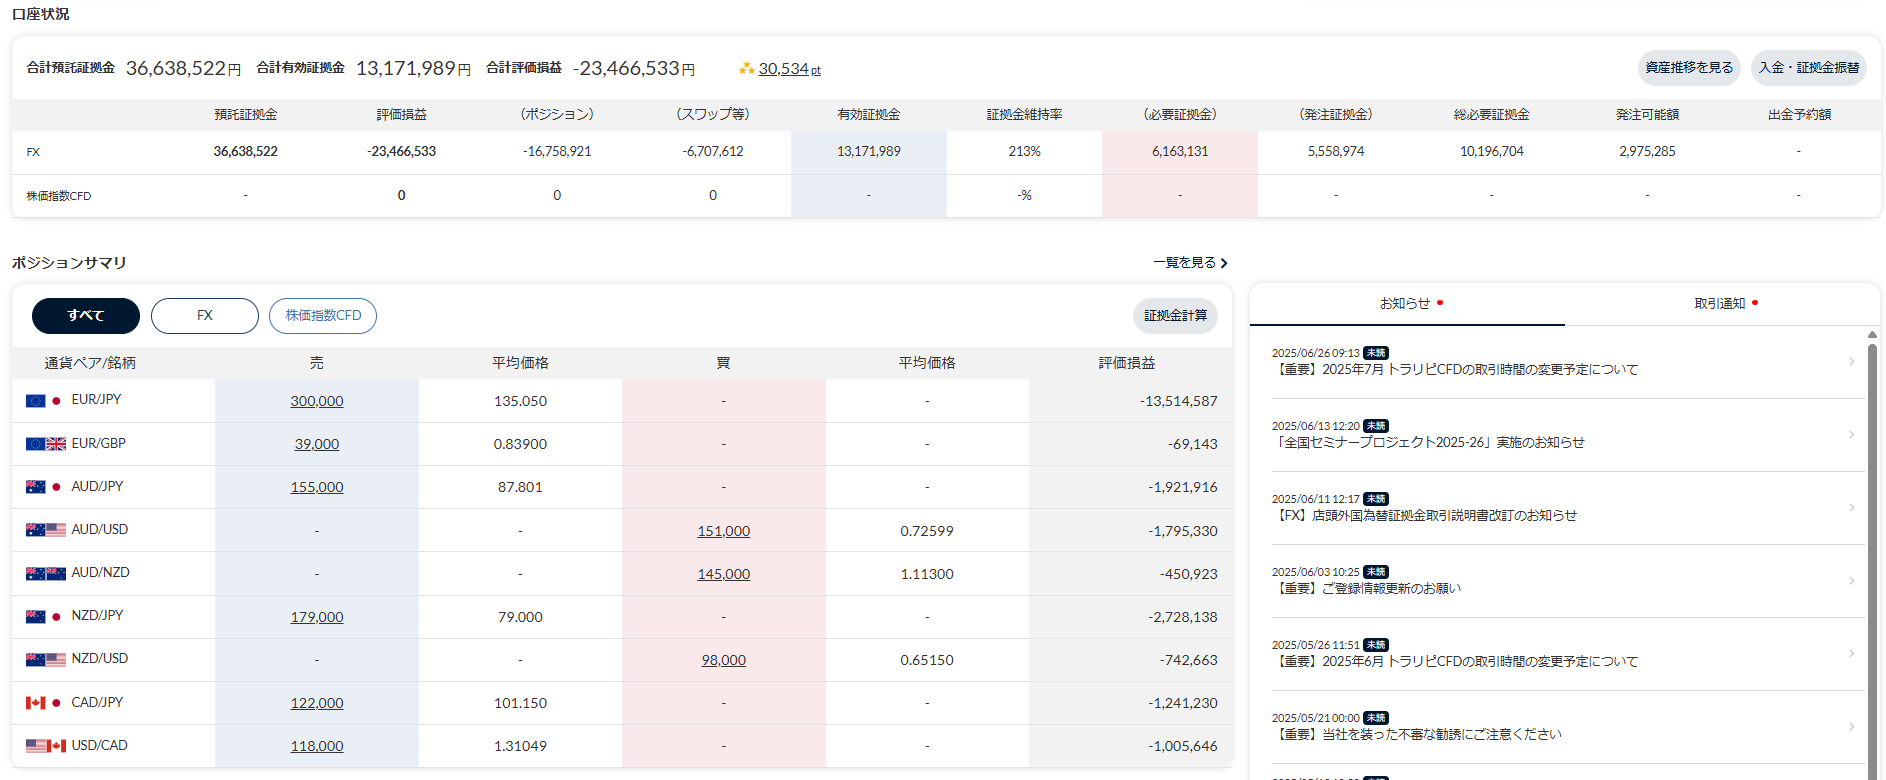
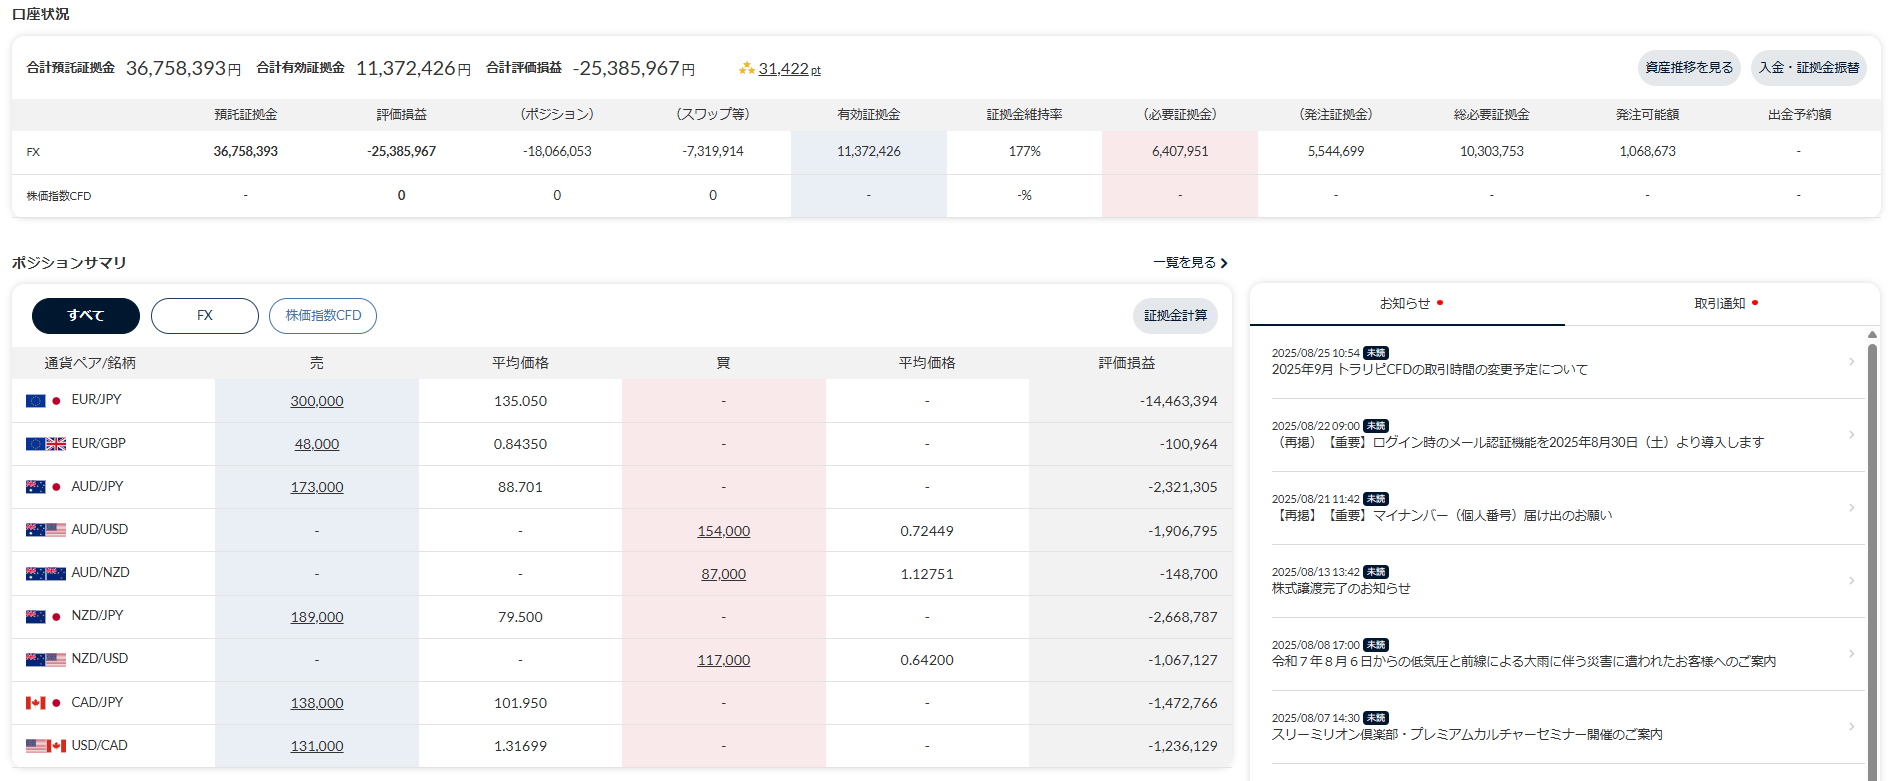
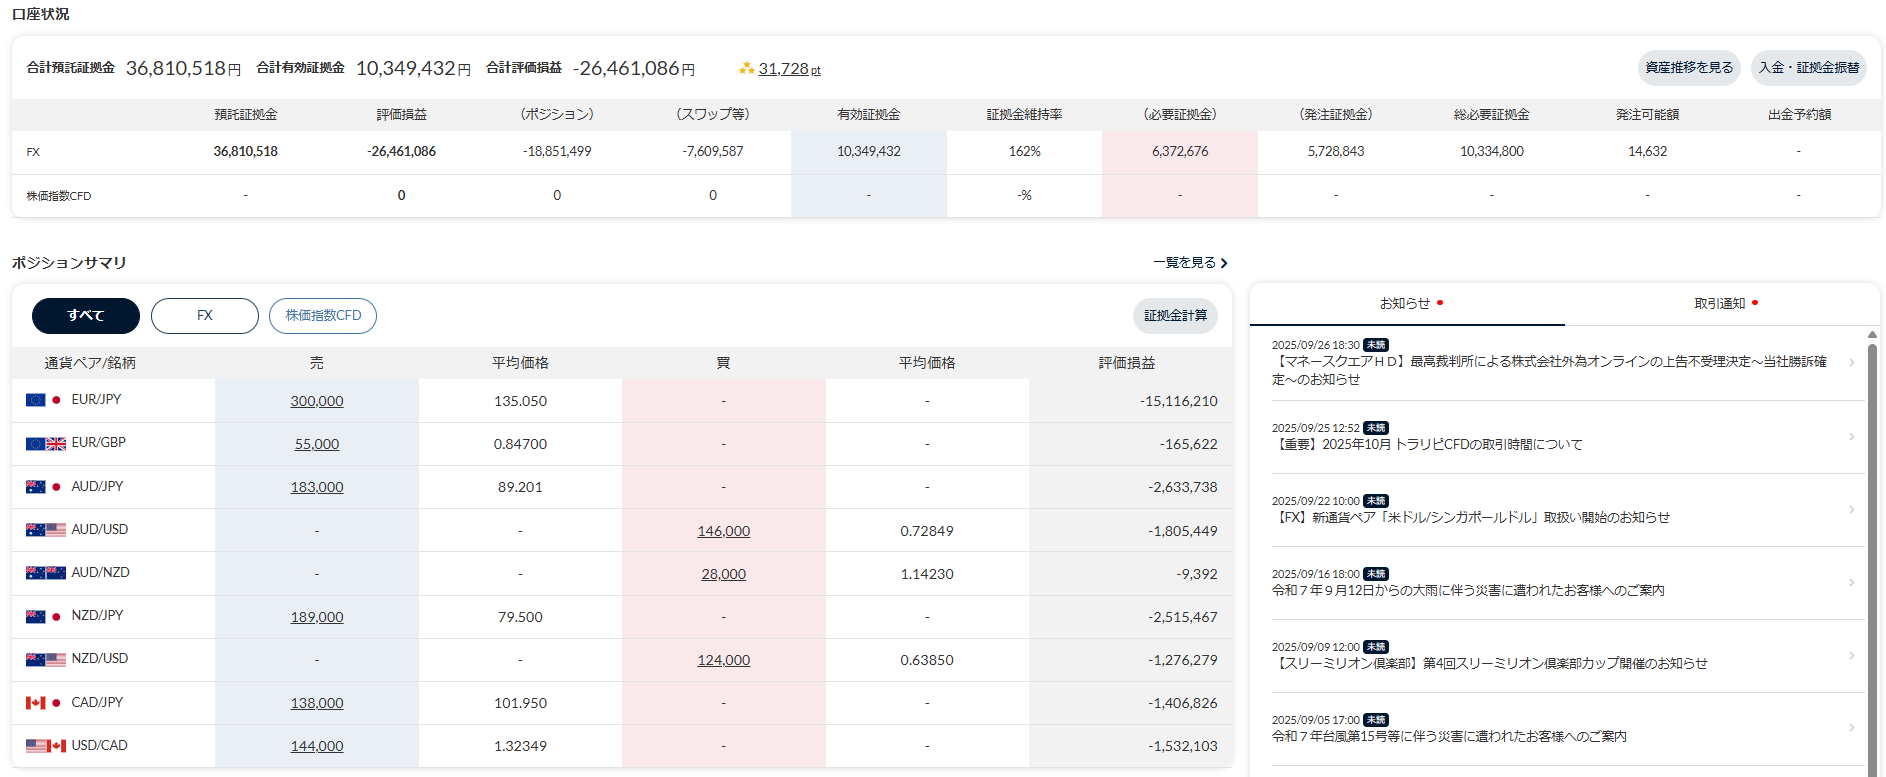
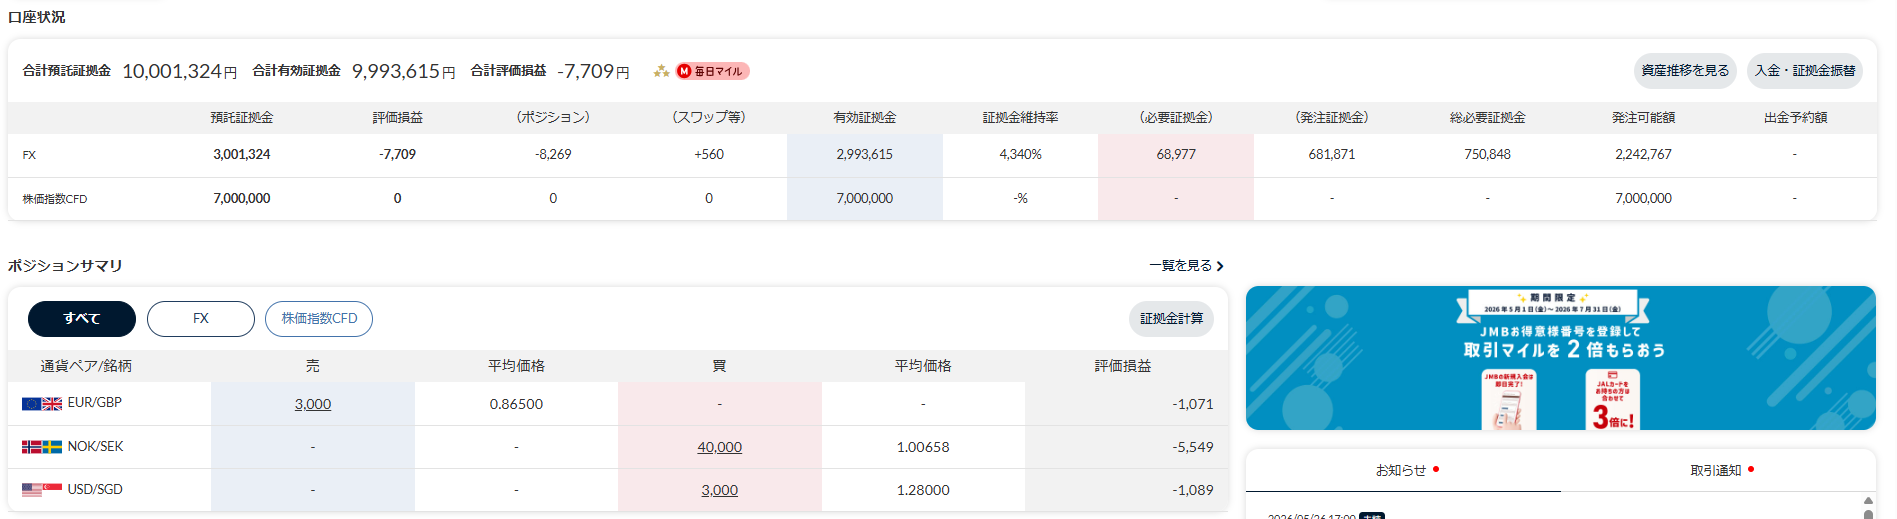
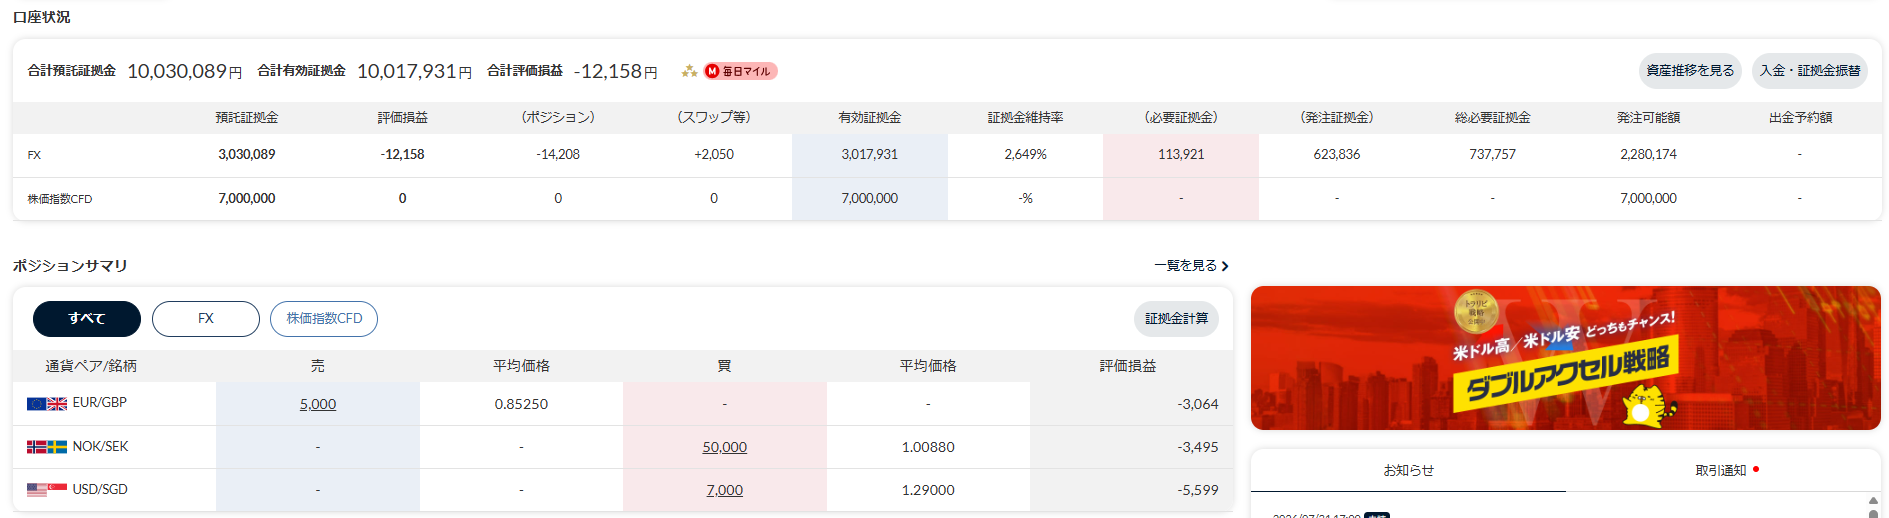
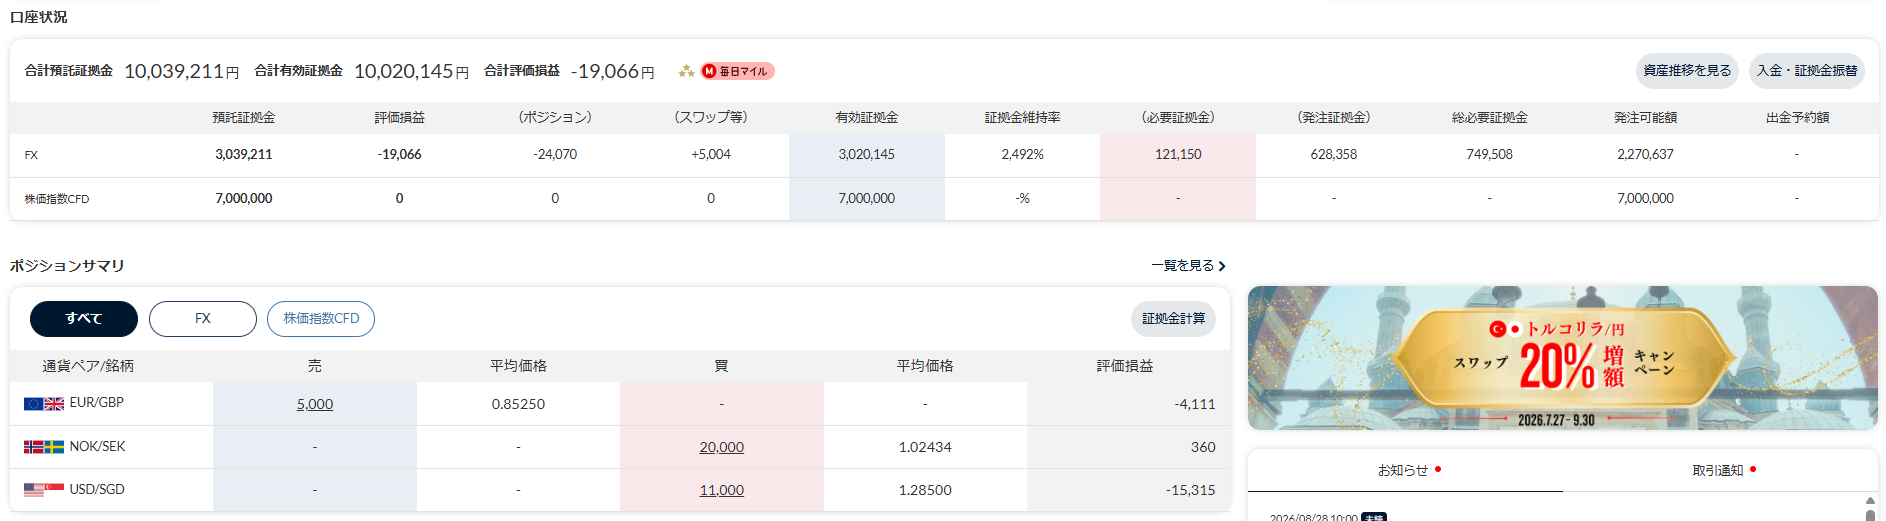
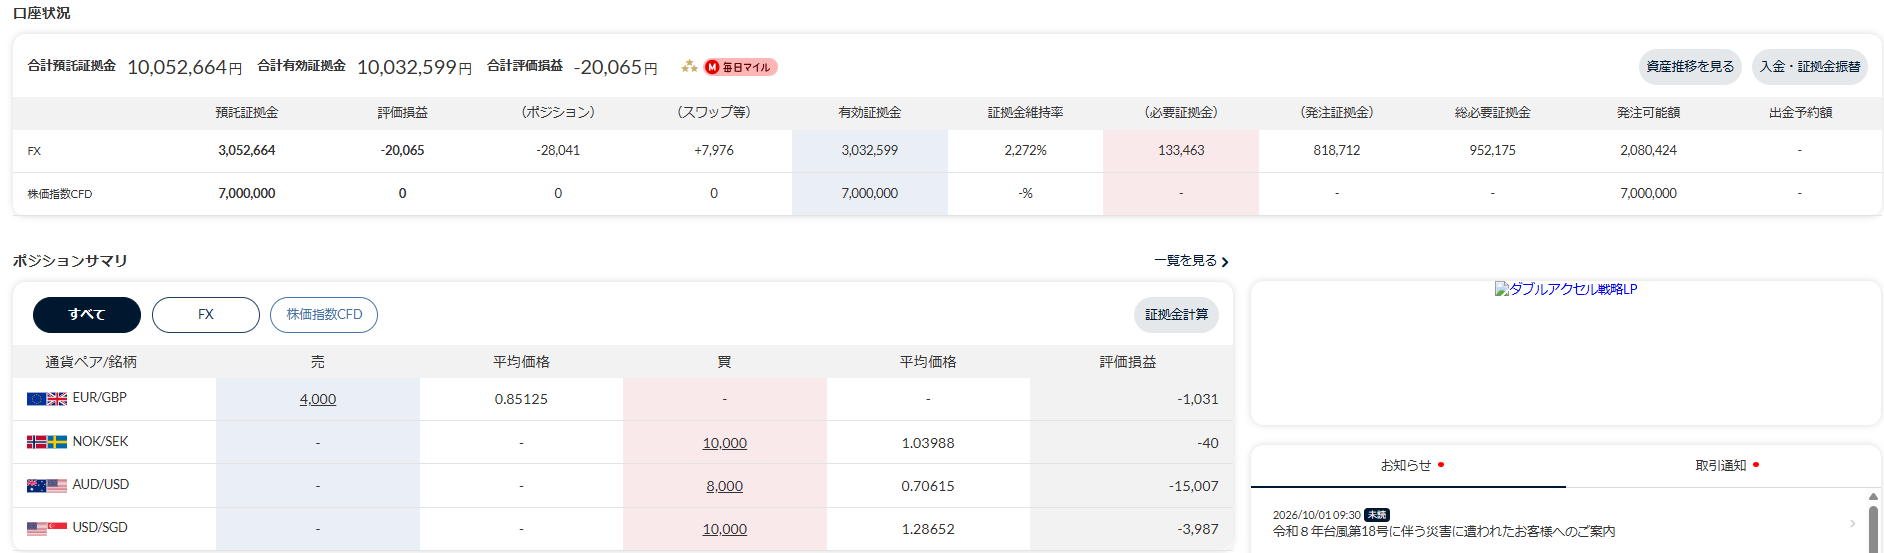
【おまけ】過去の口座状況
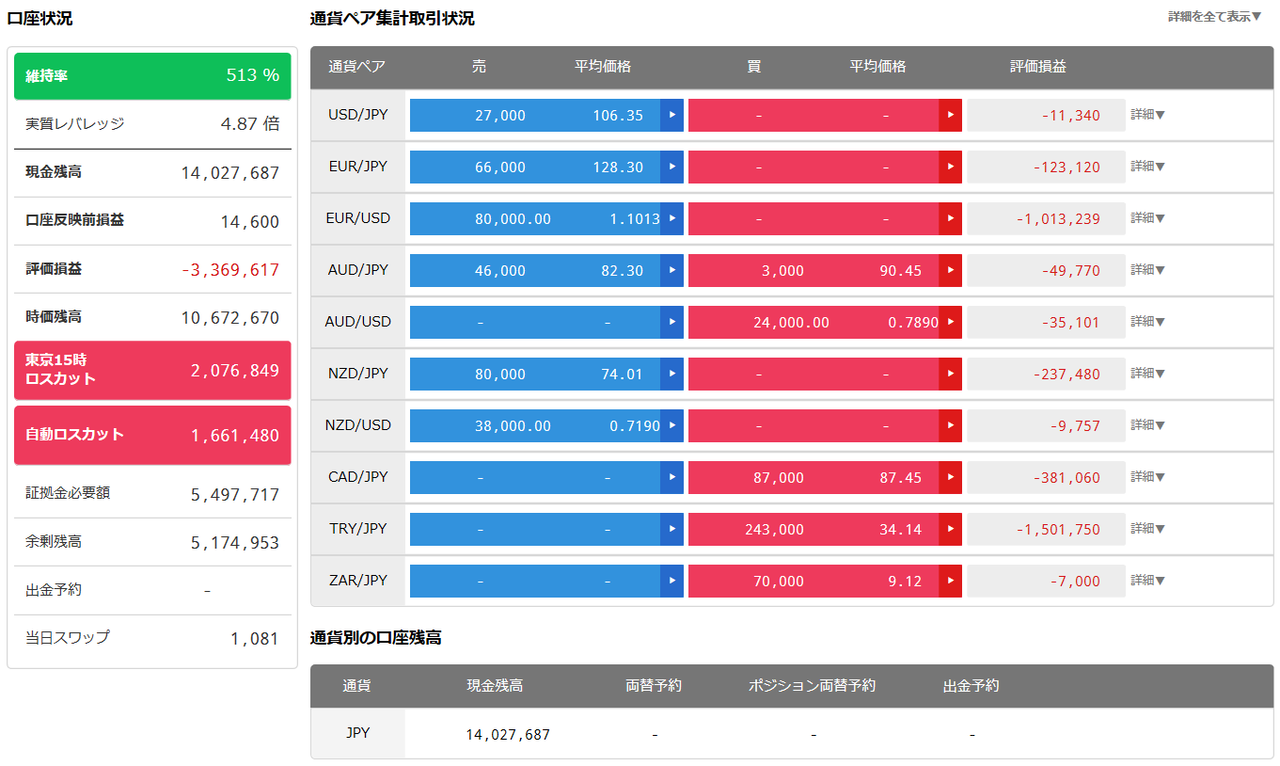
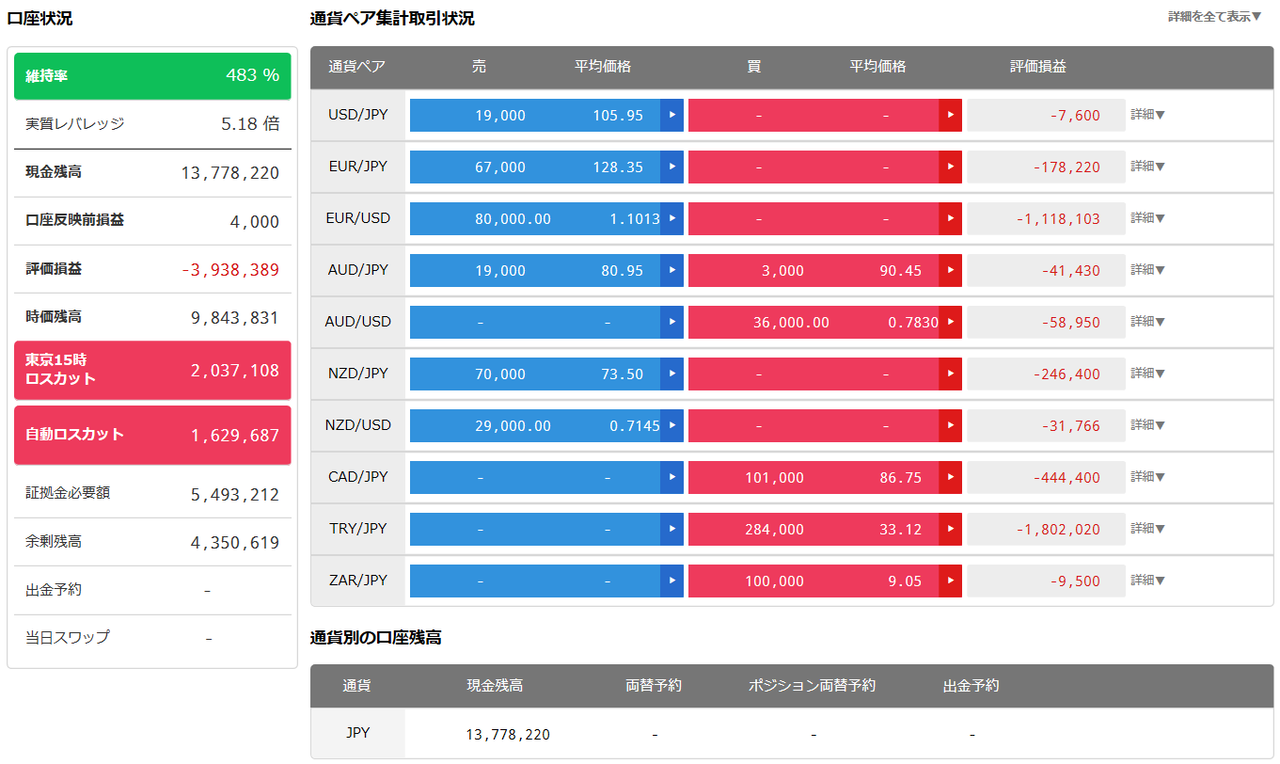
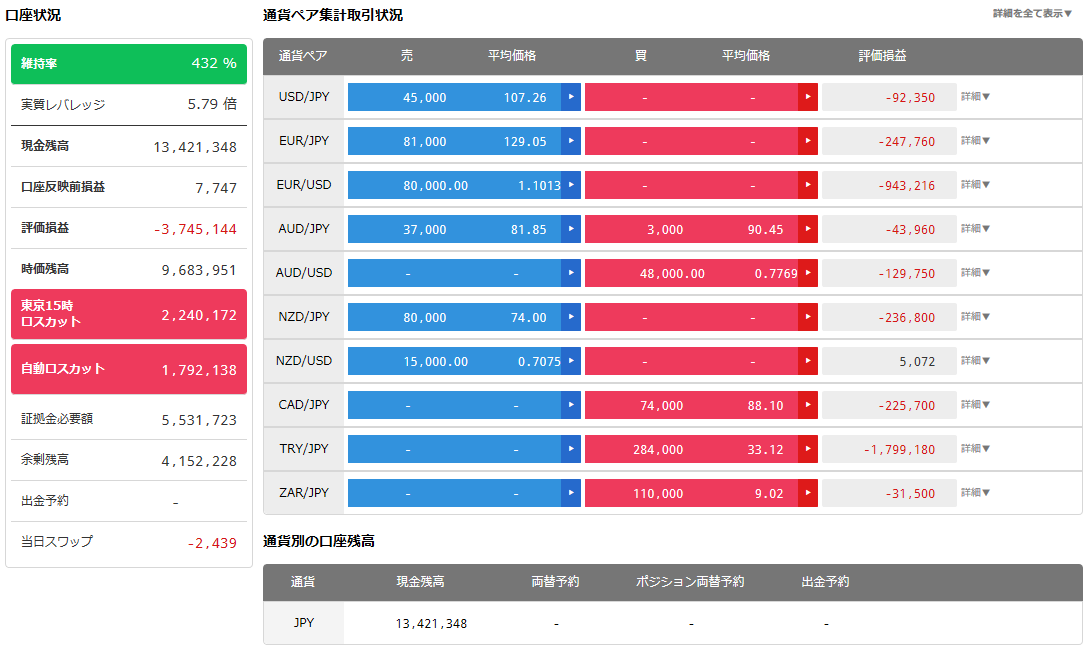
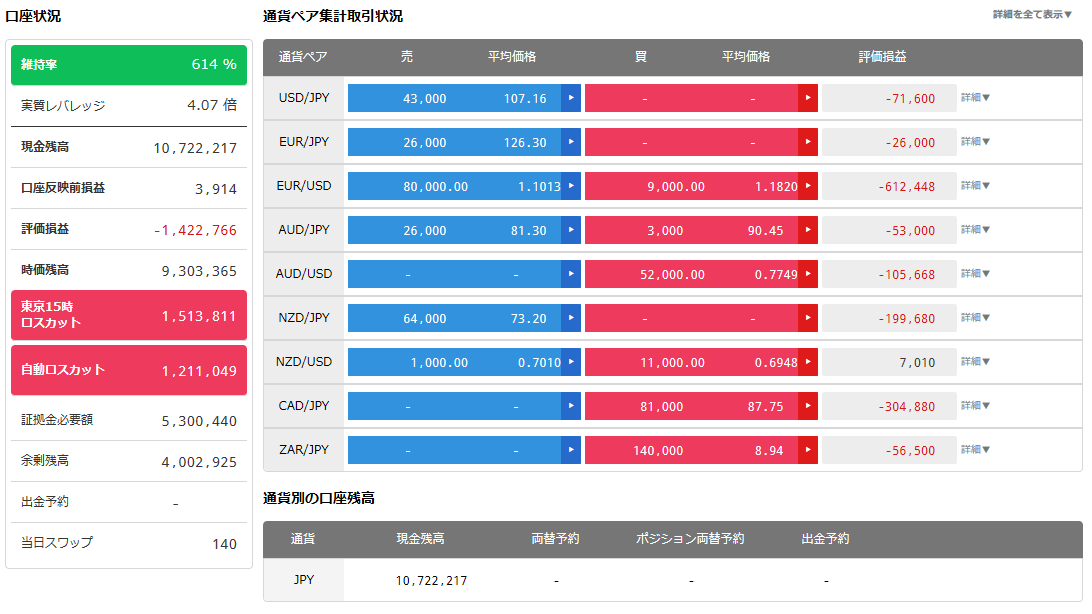
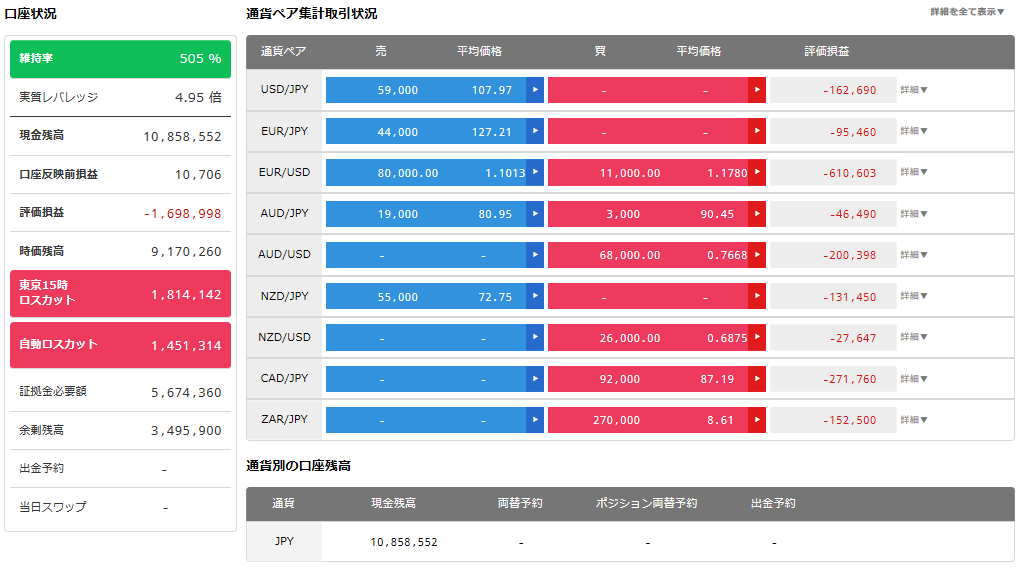
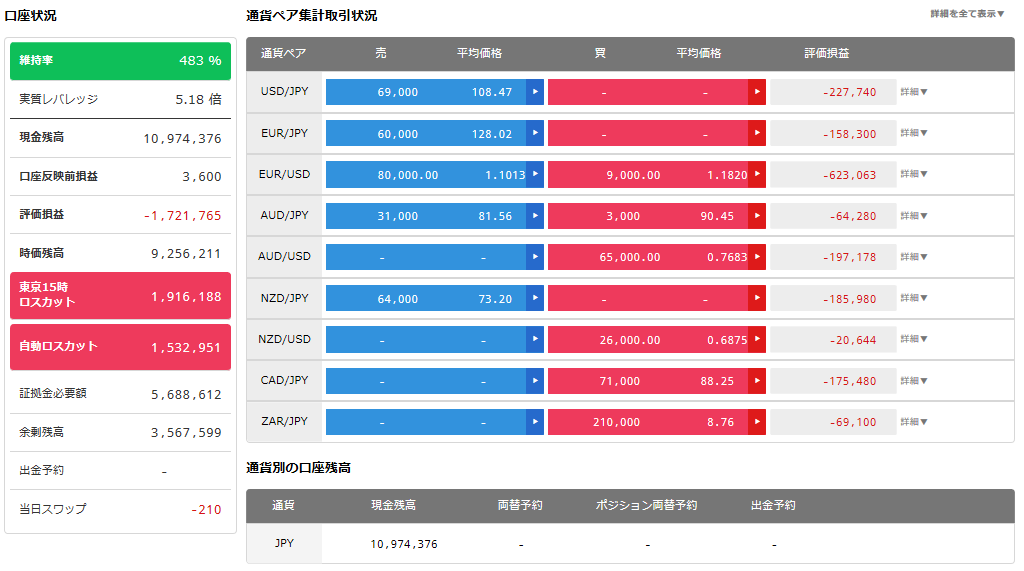
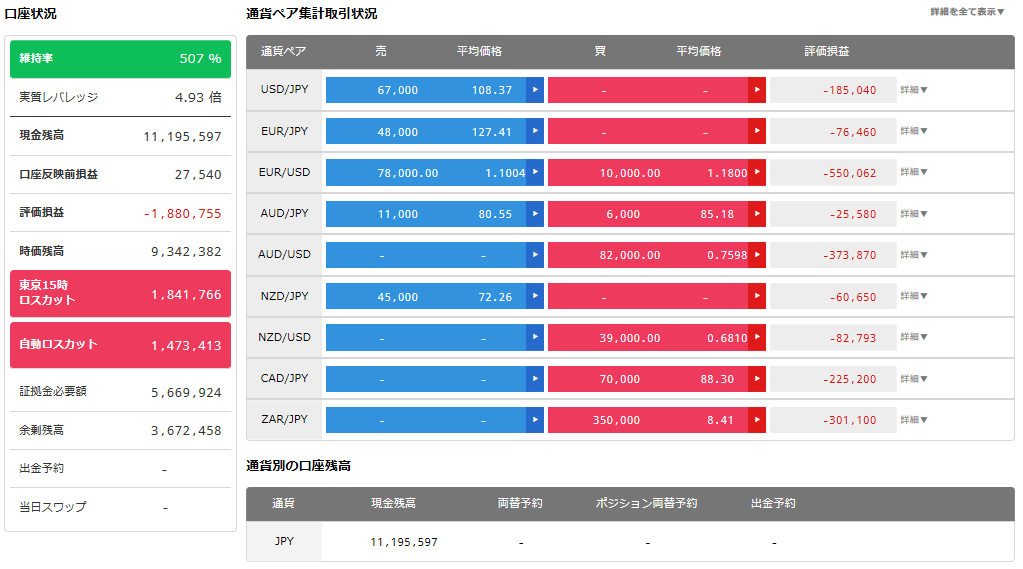
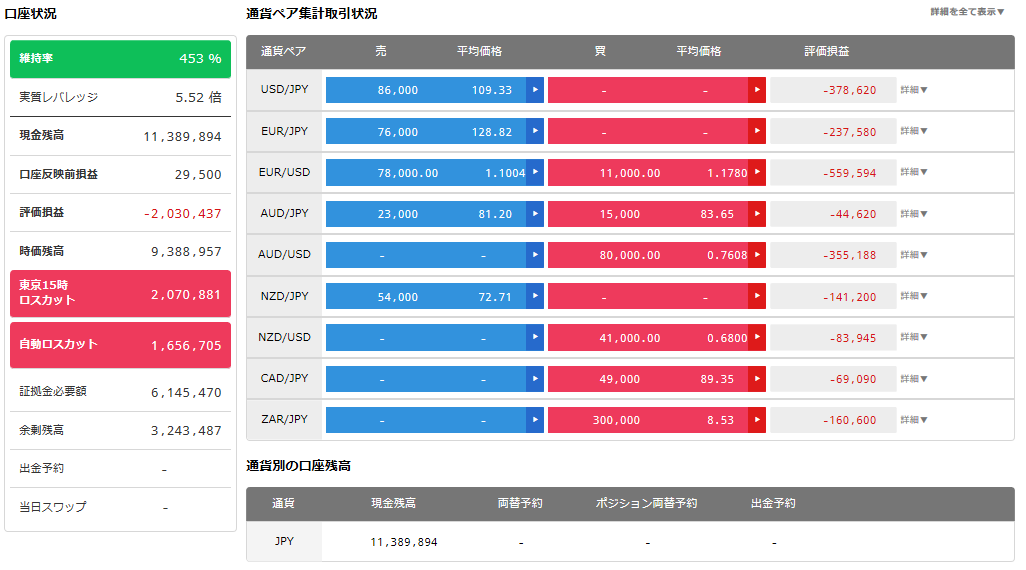
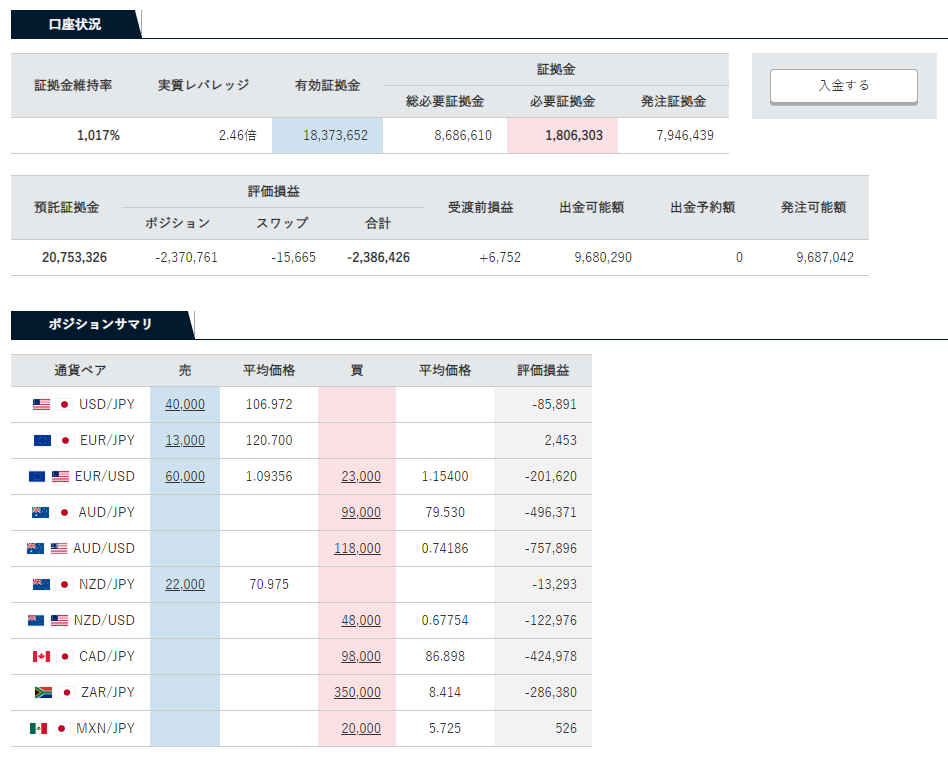
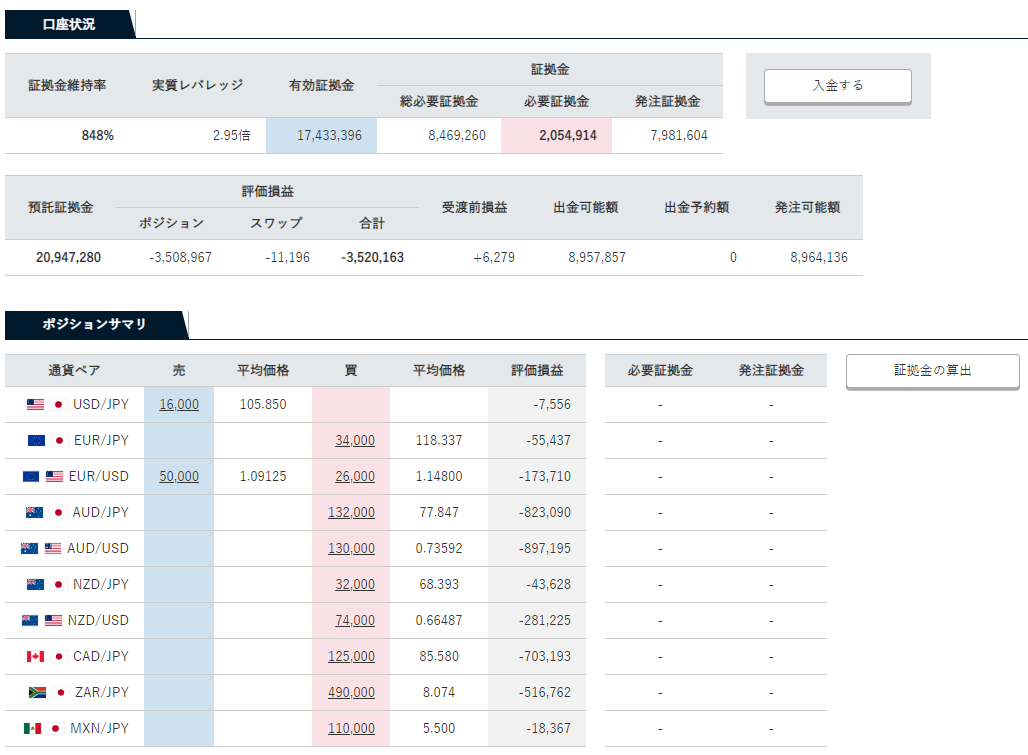
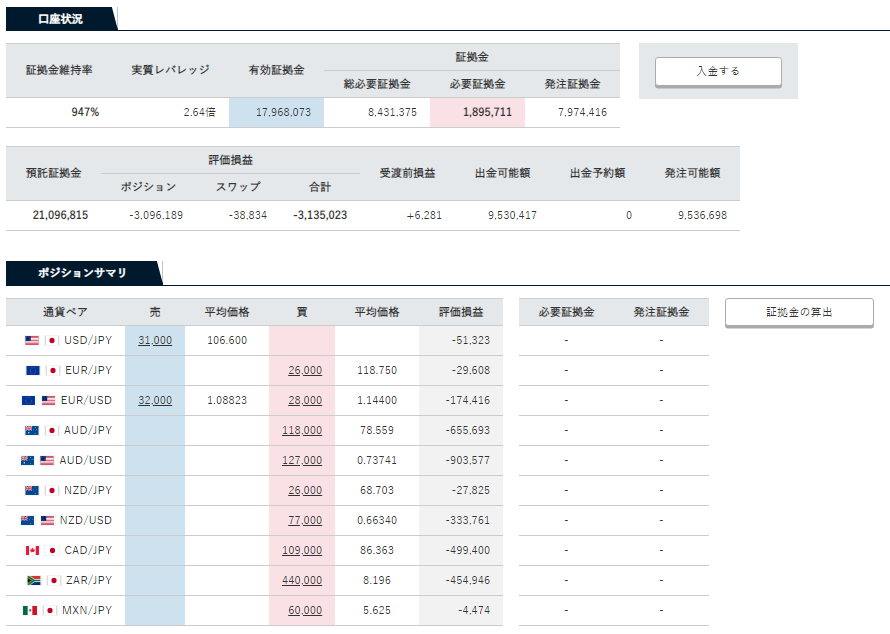
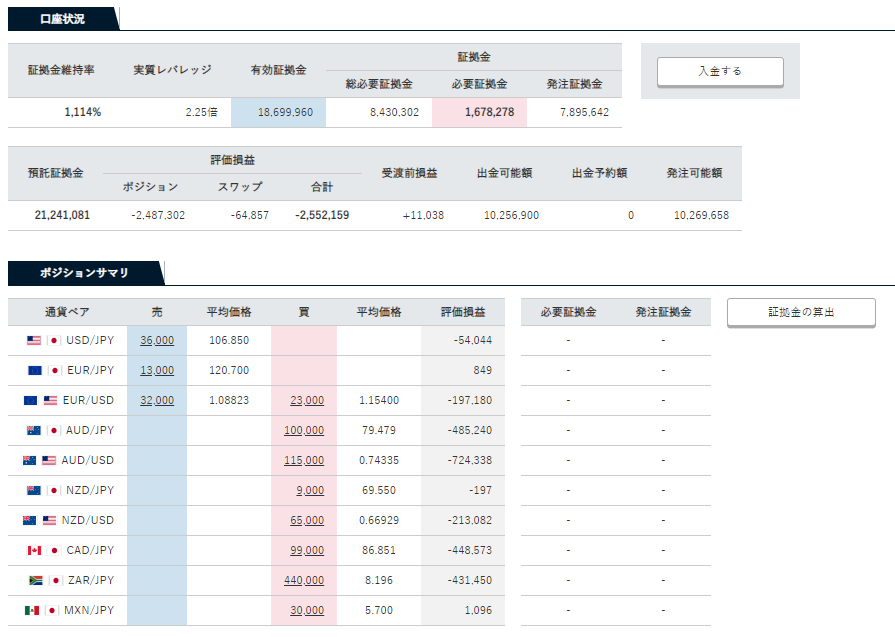
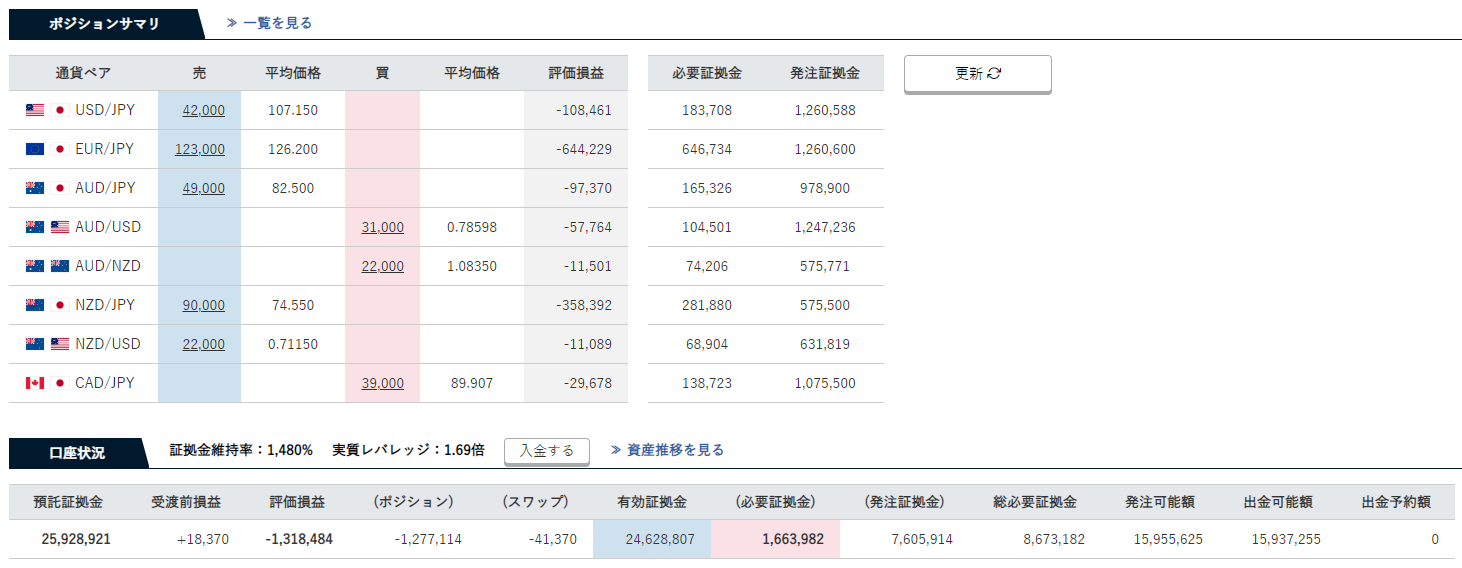
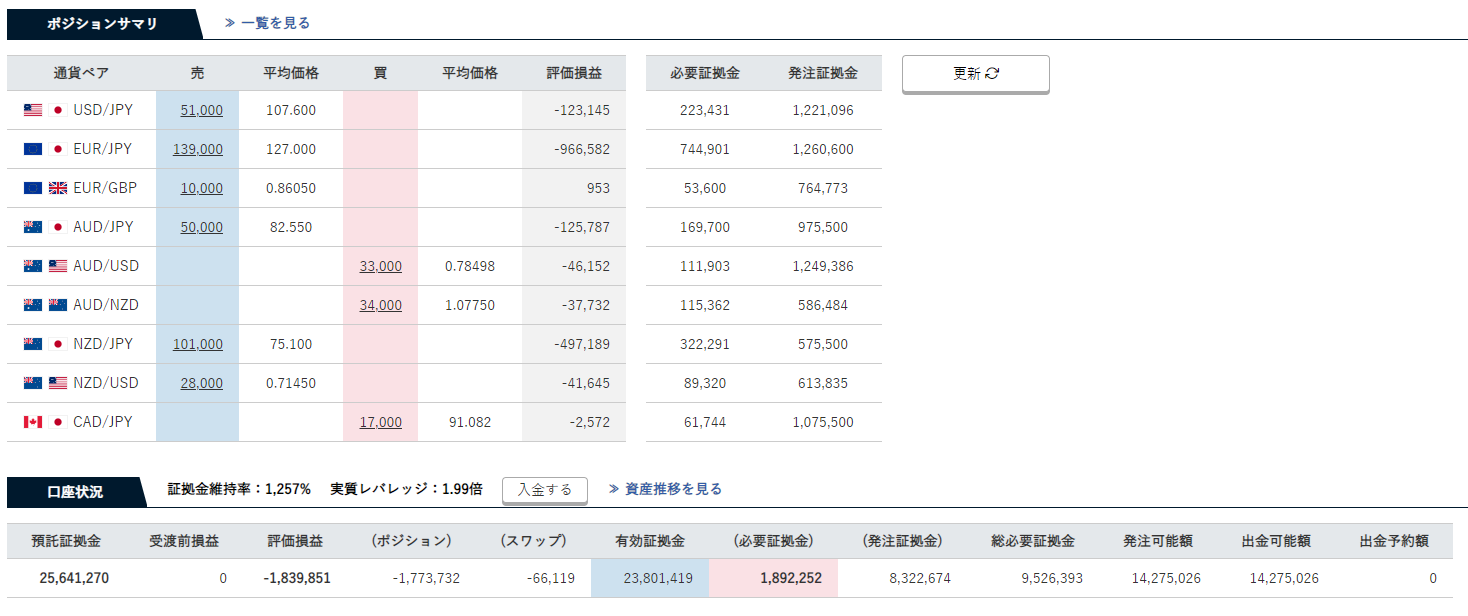
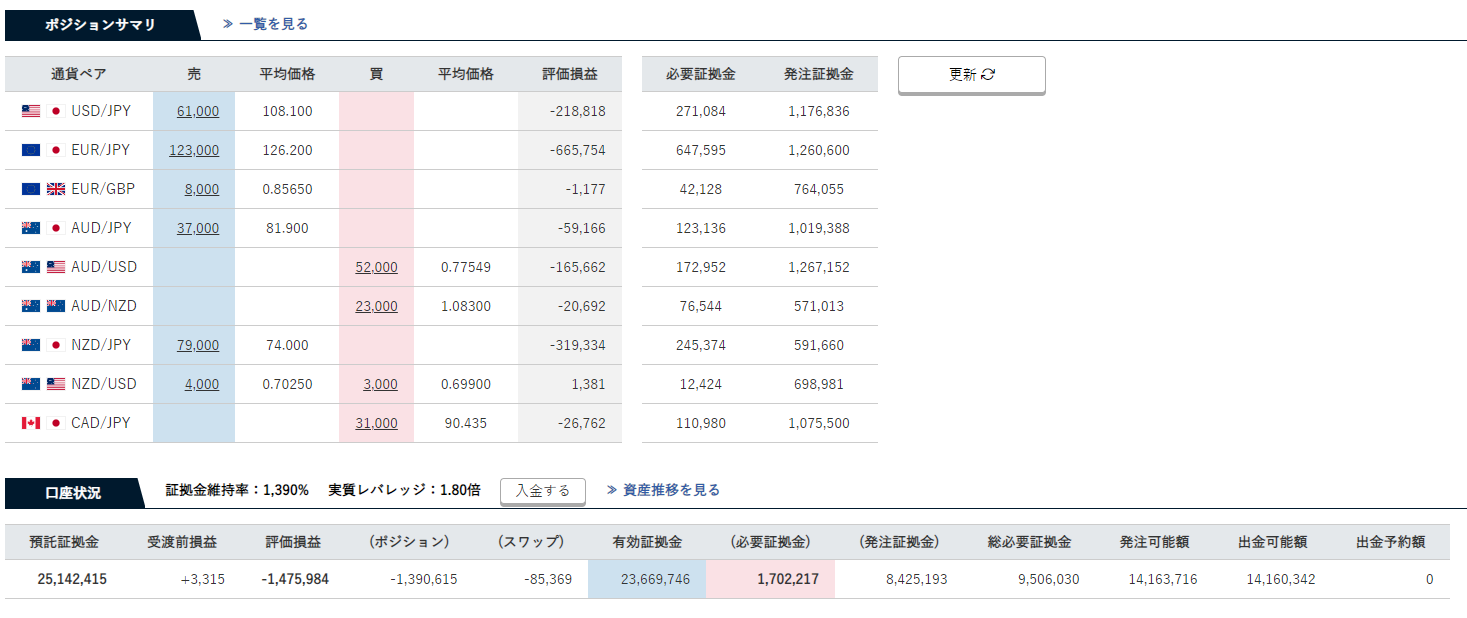
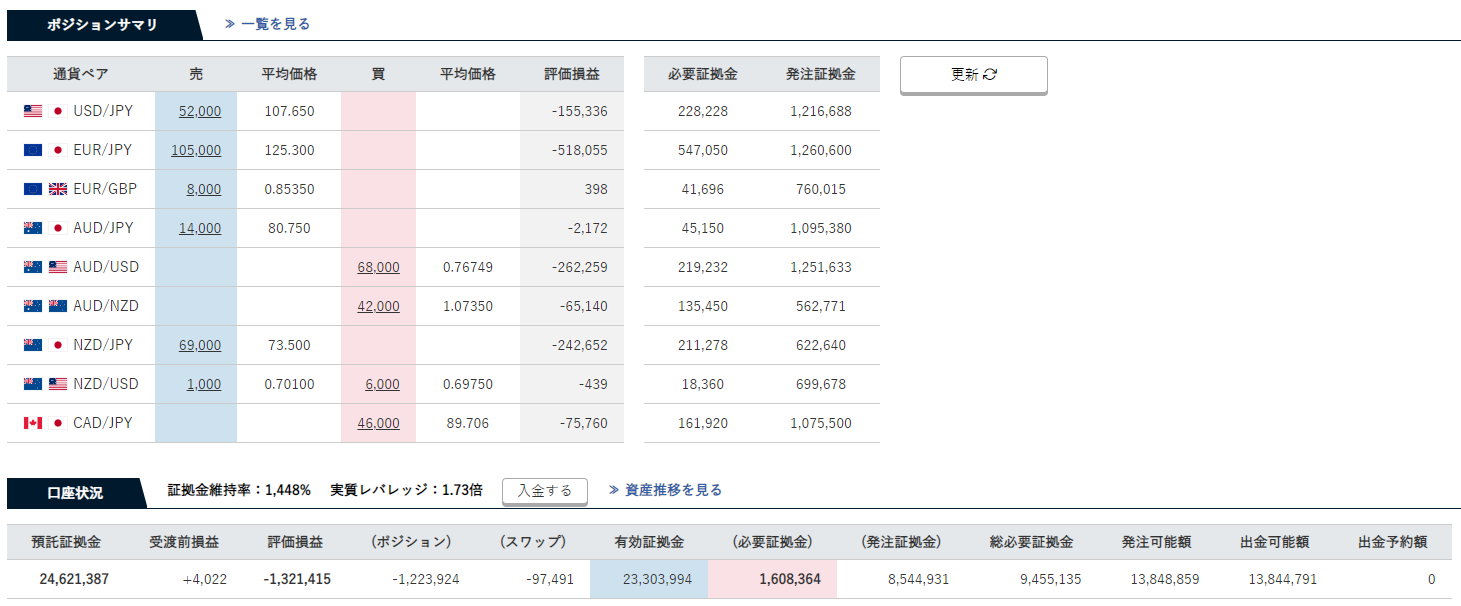
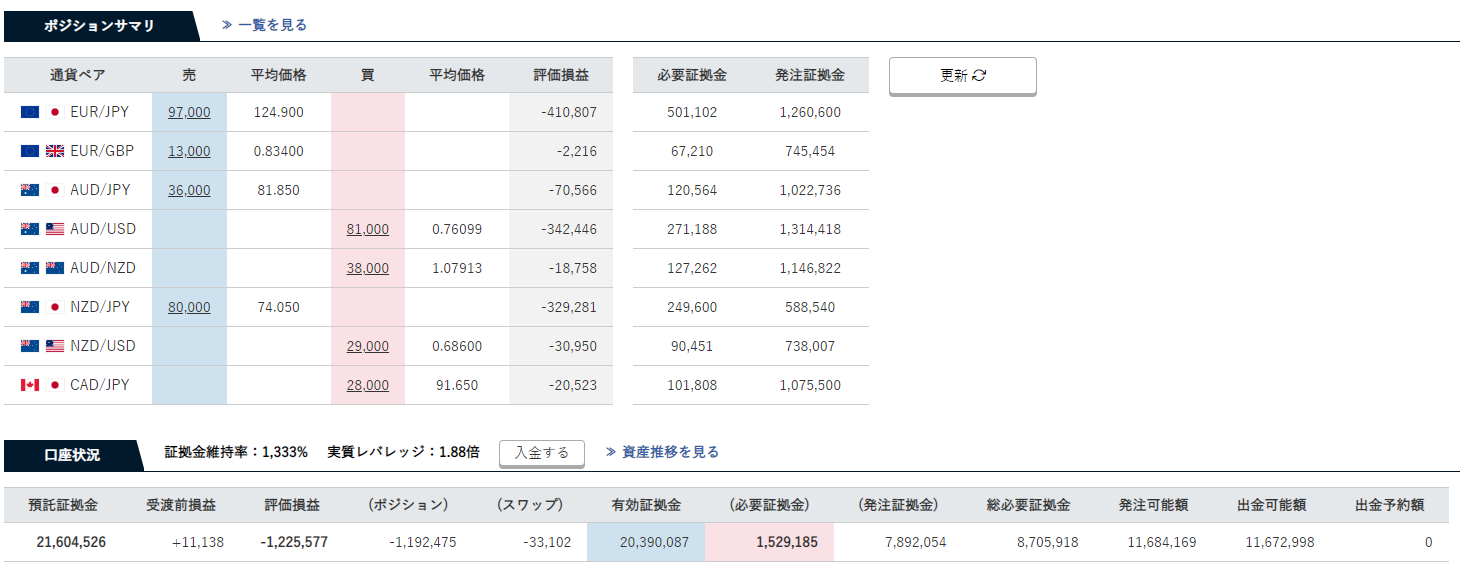
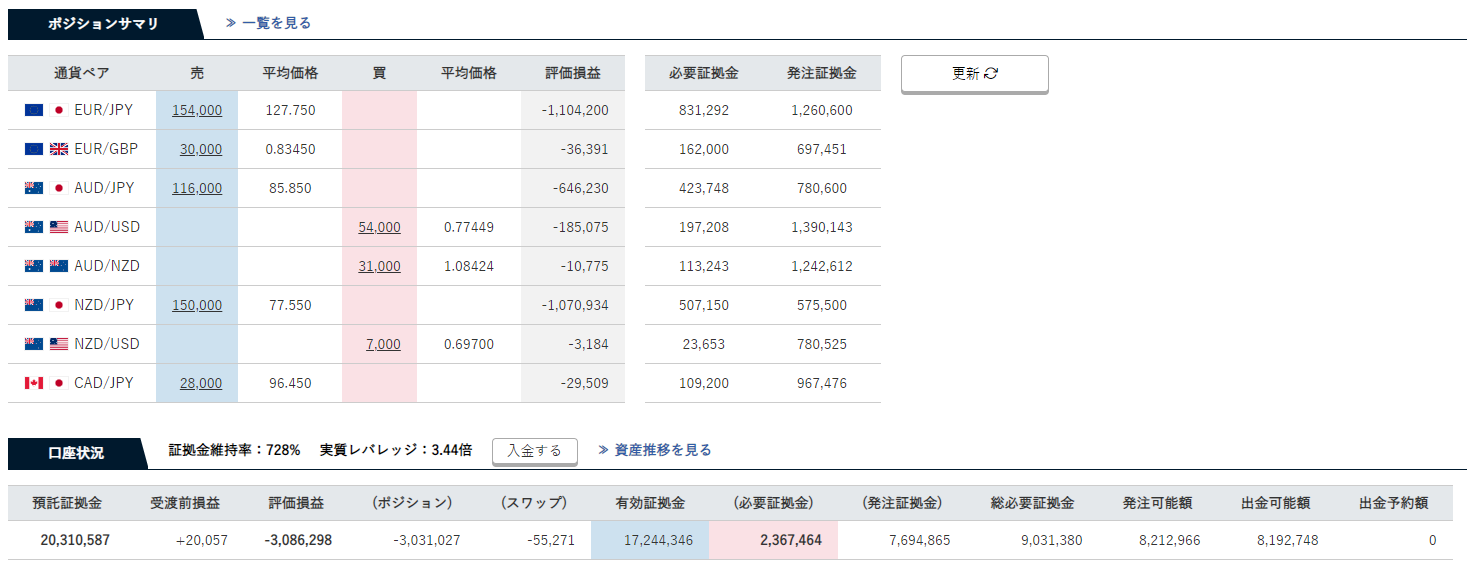
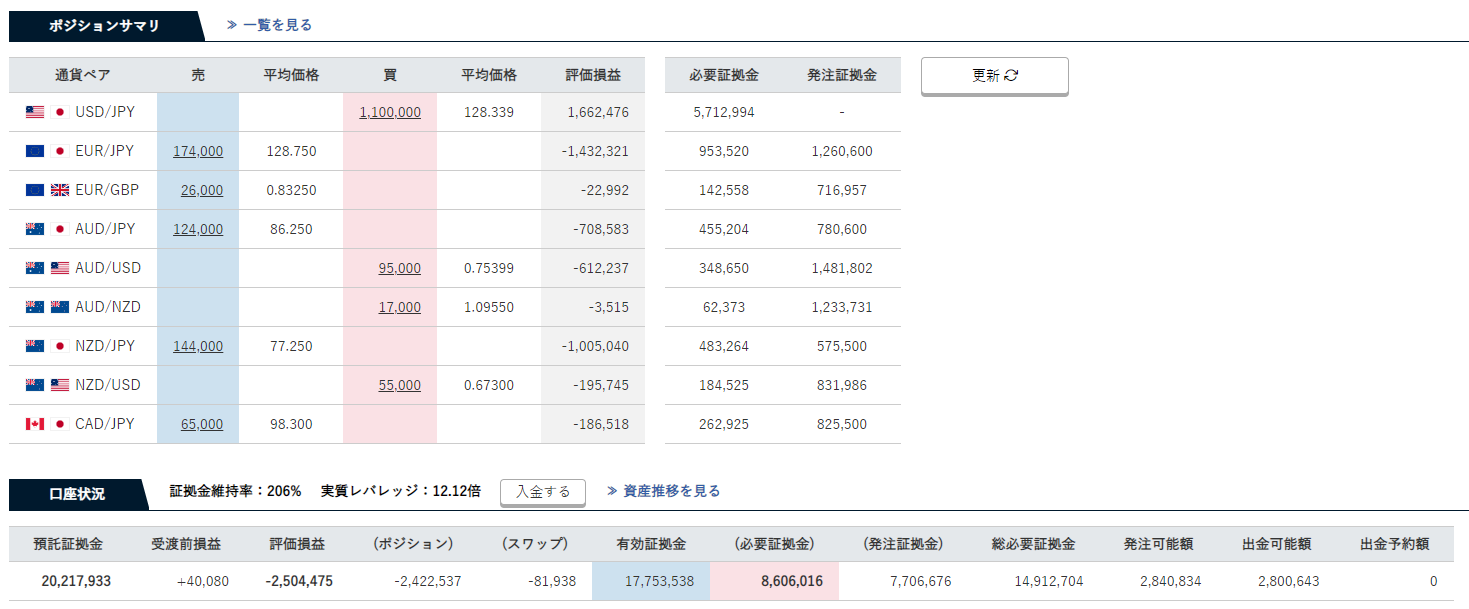
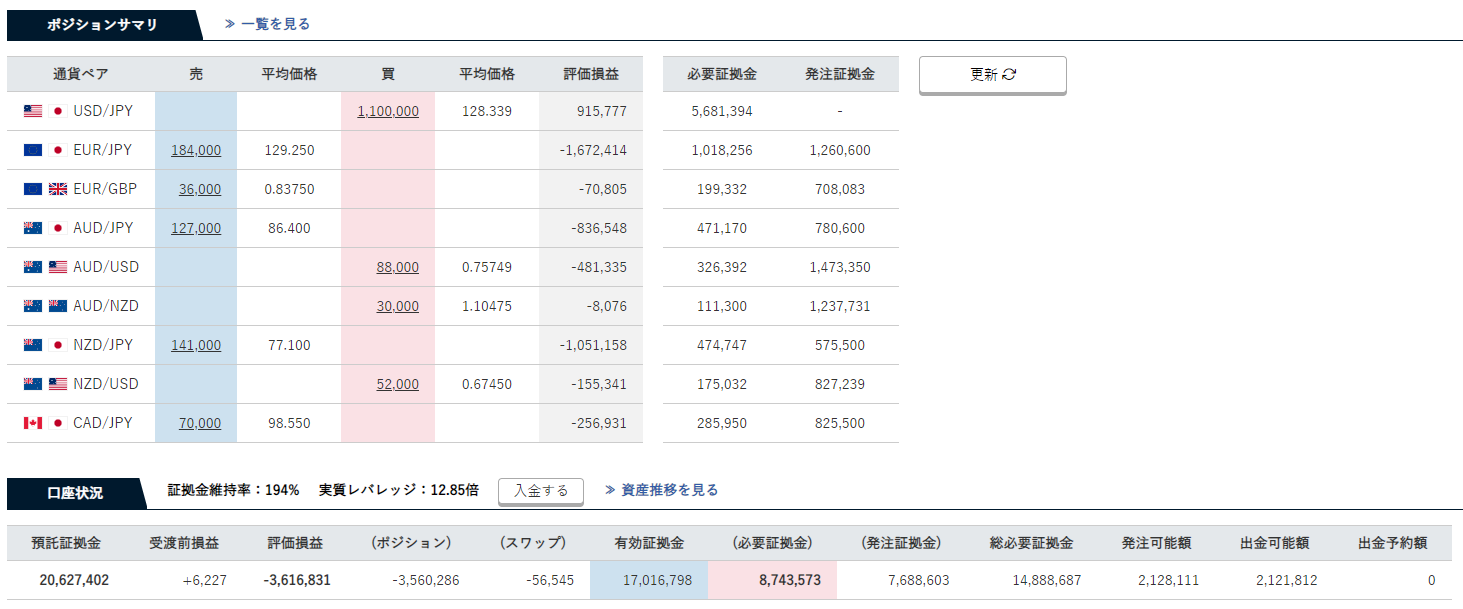
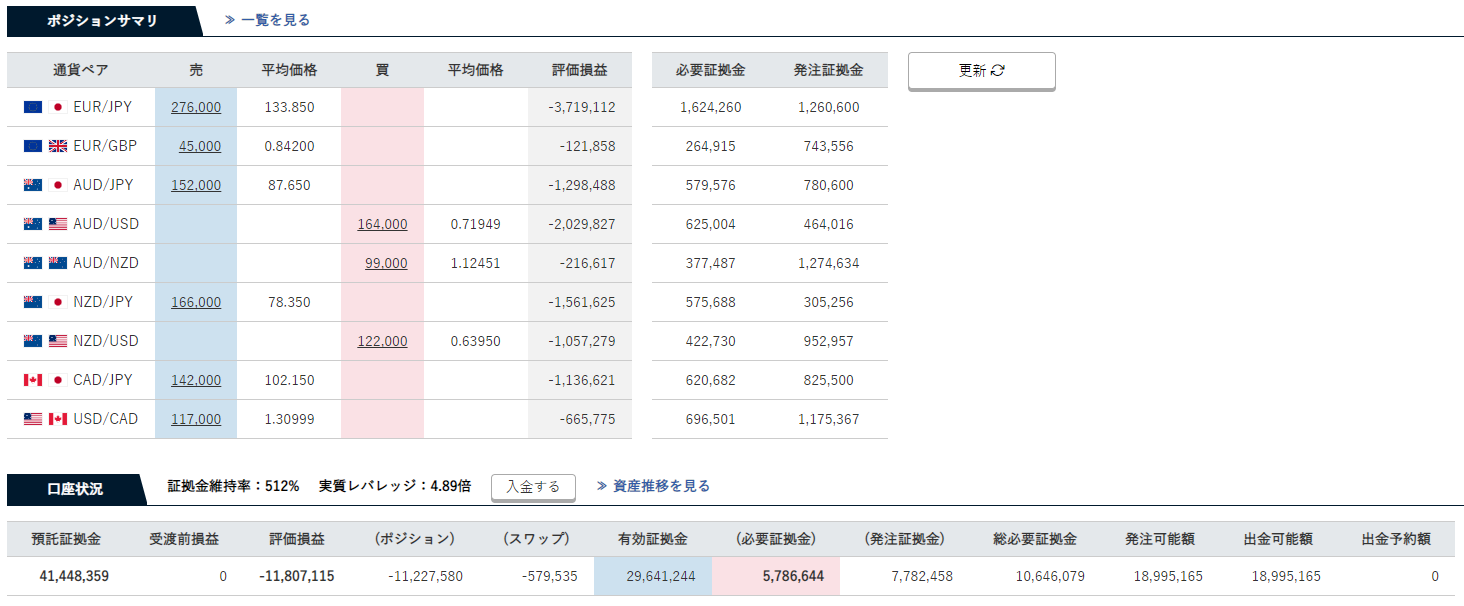
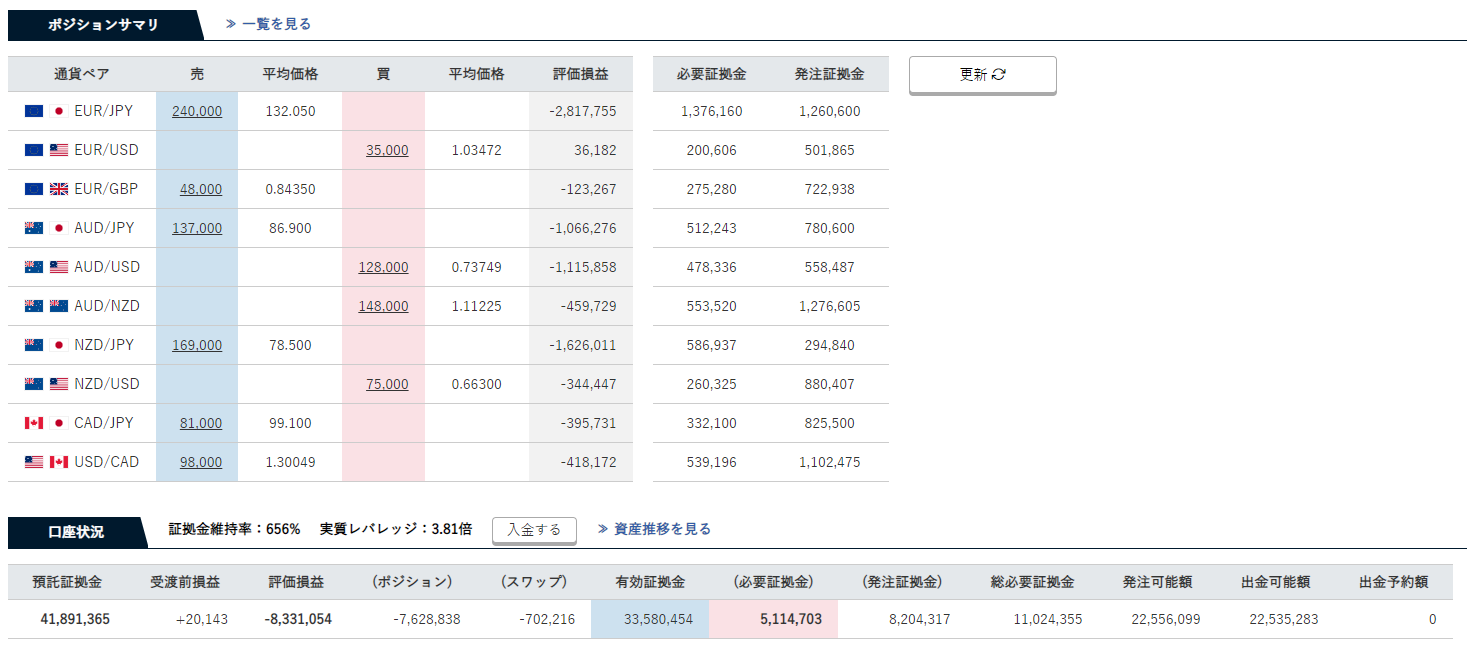
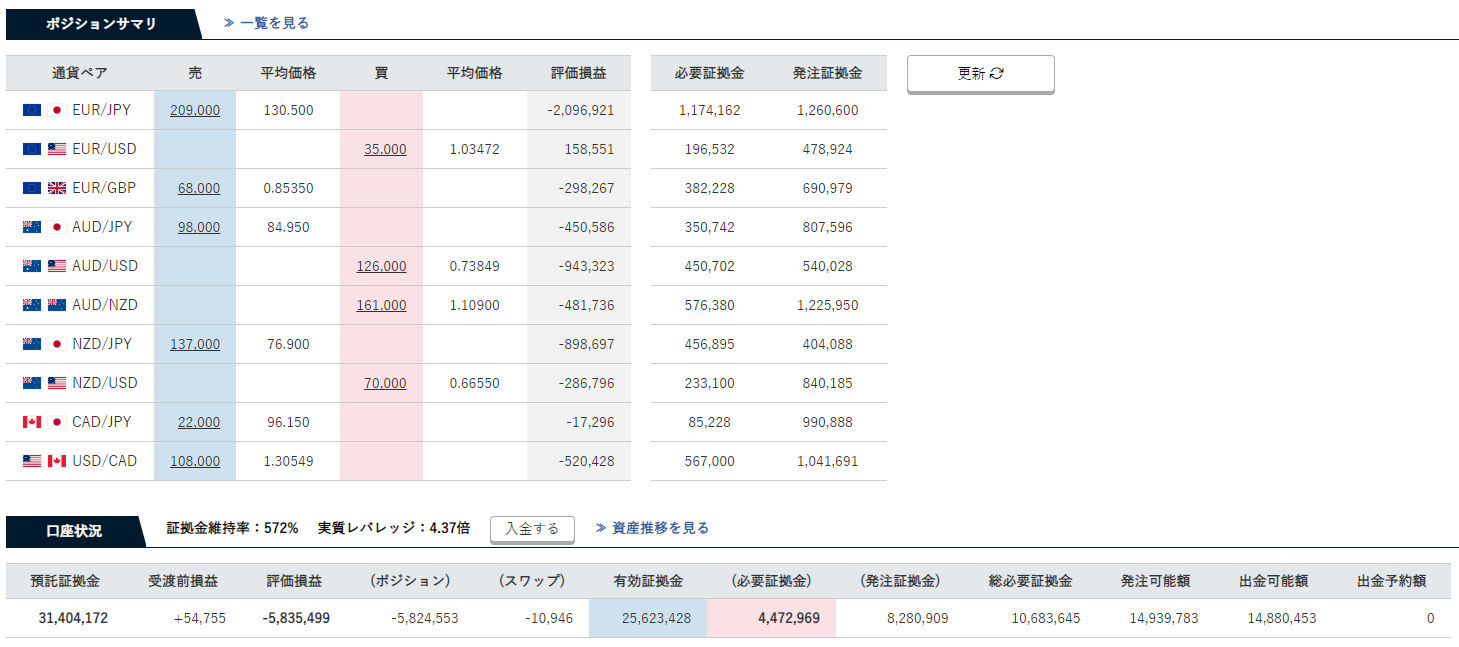
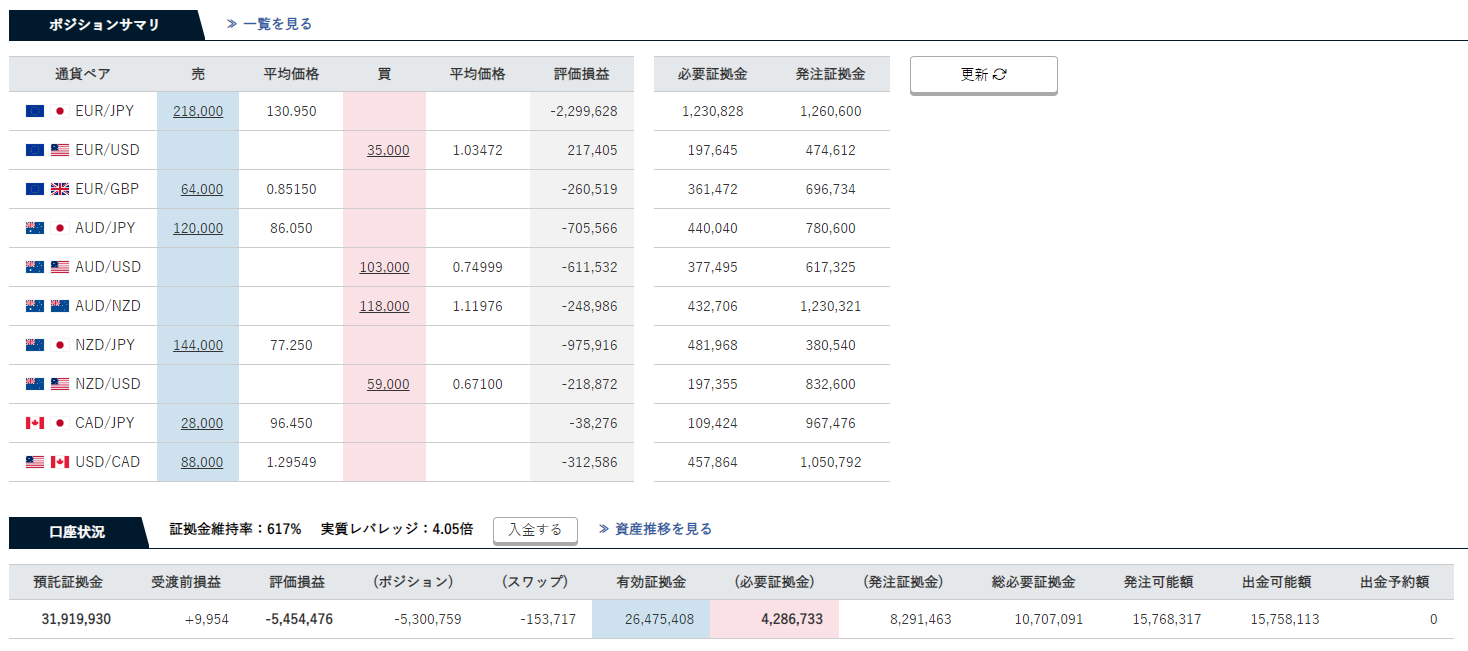
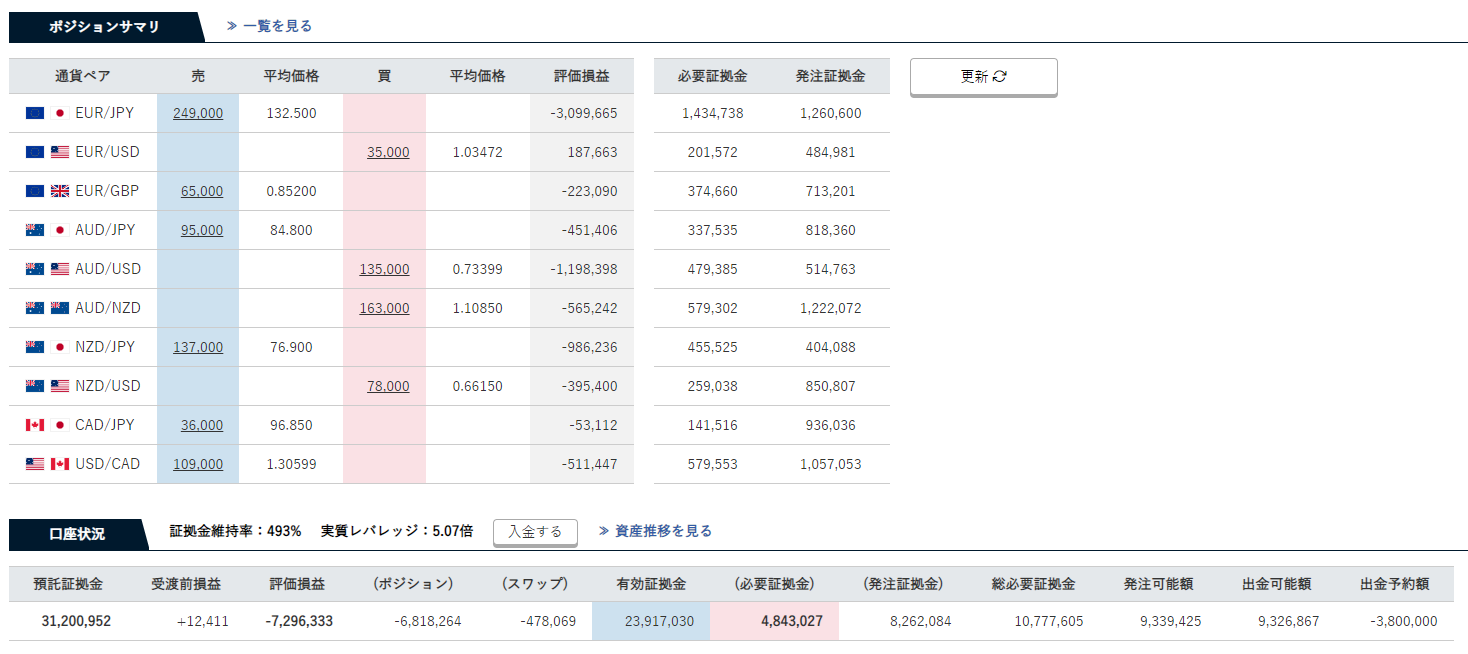
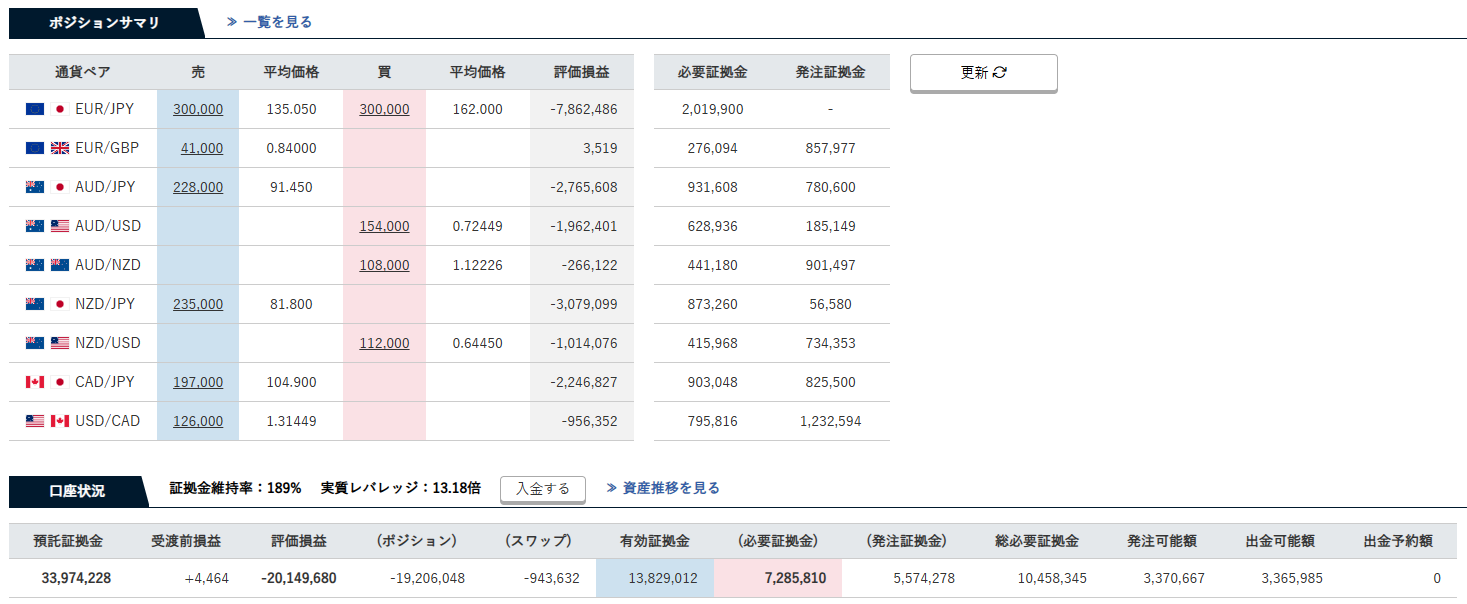
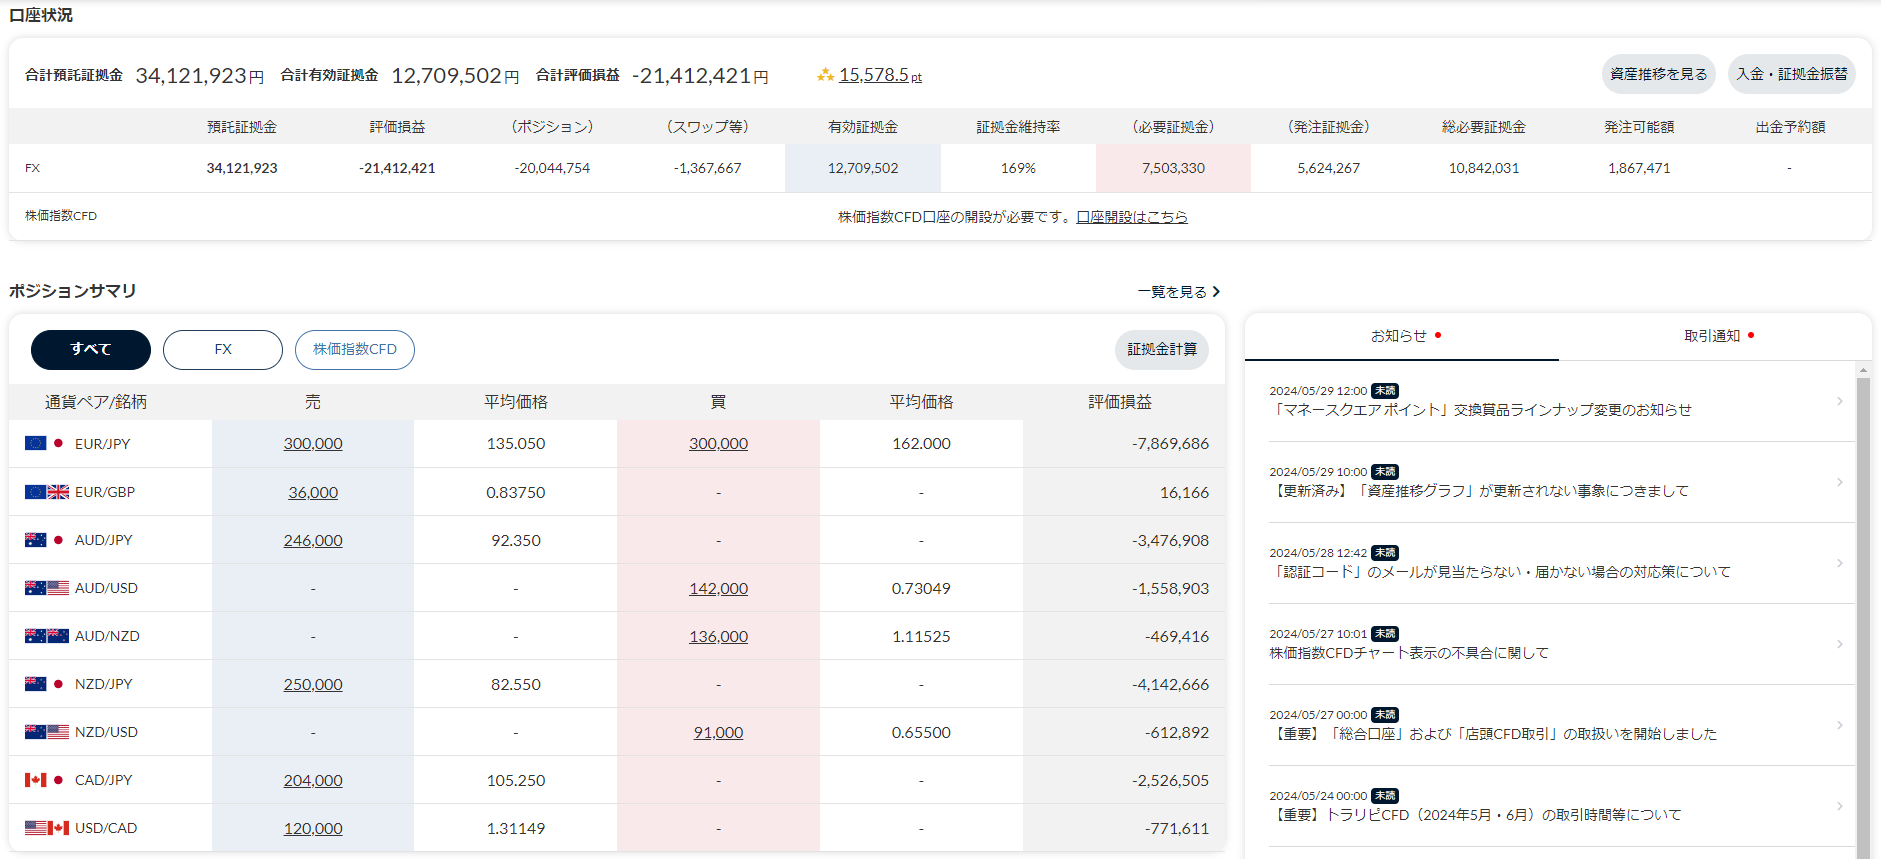
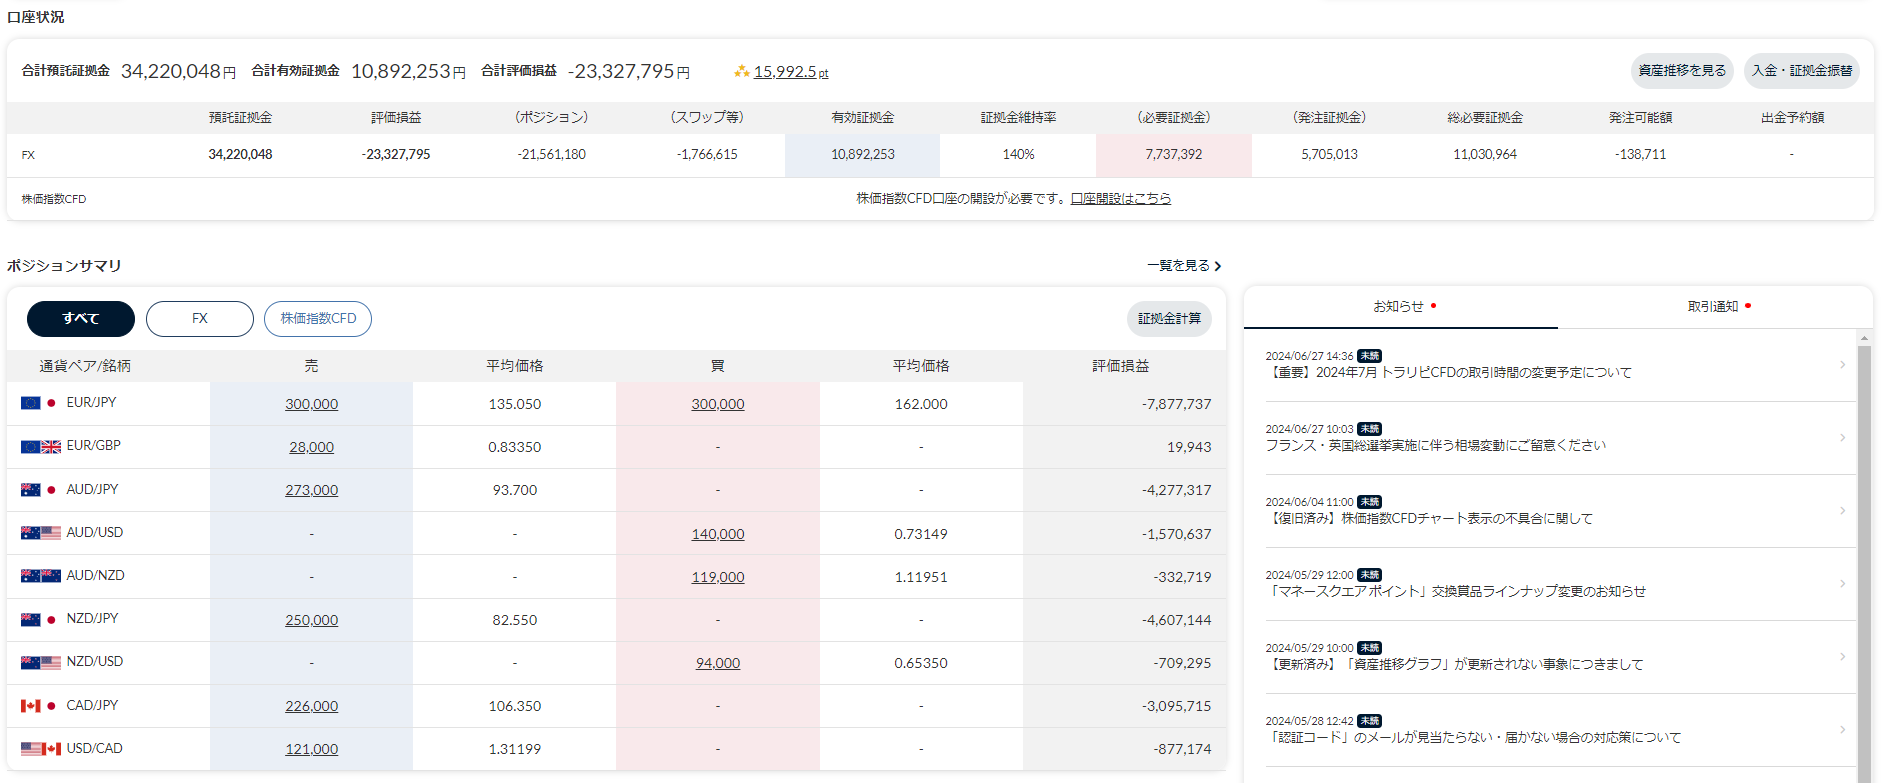
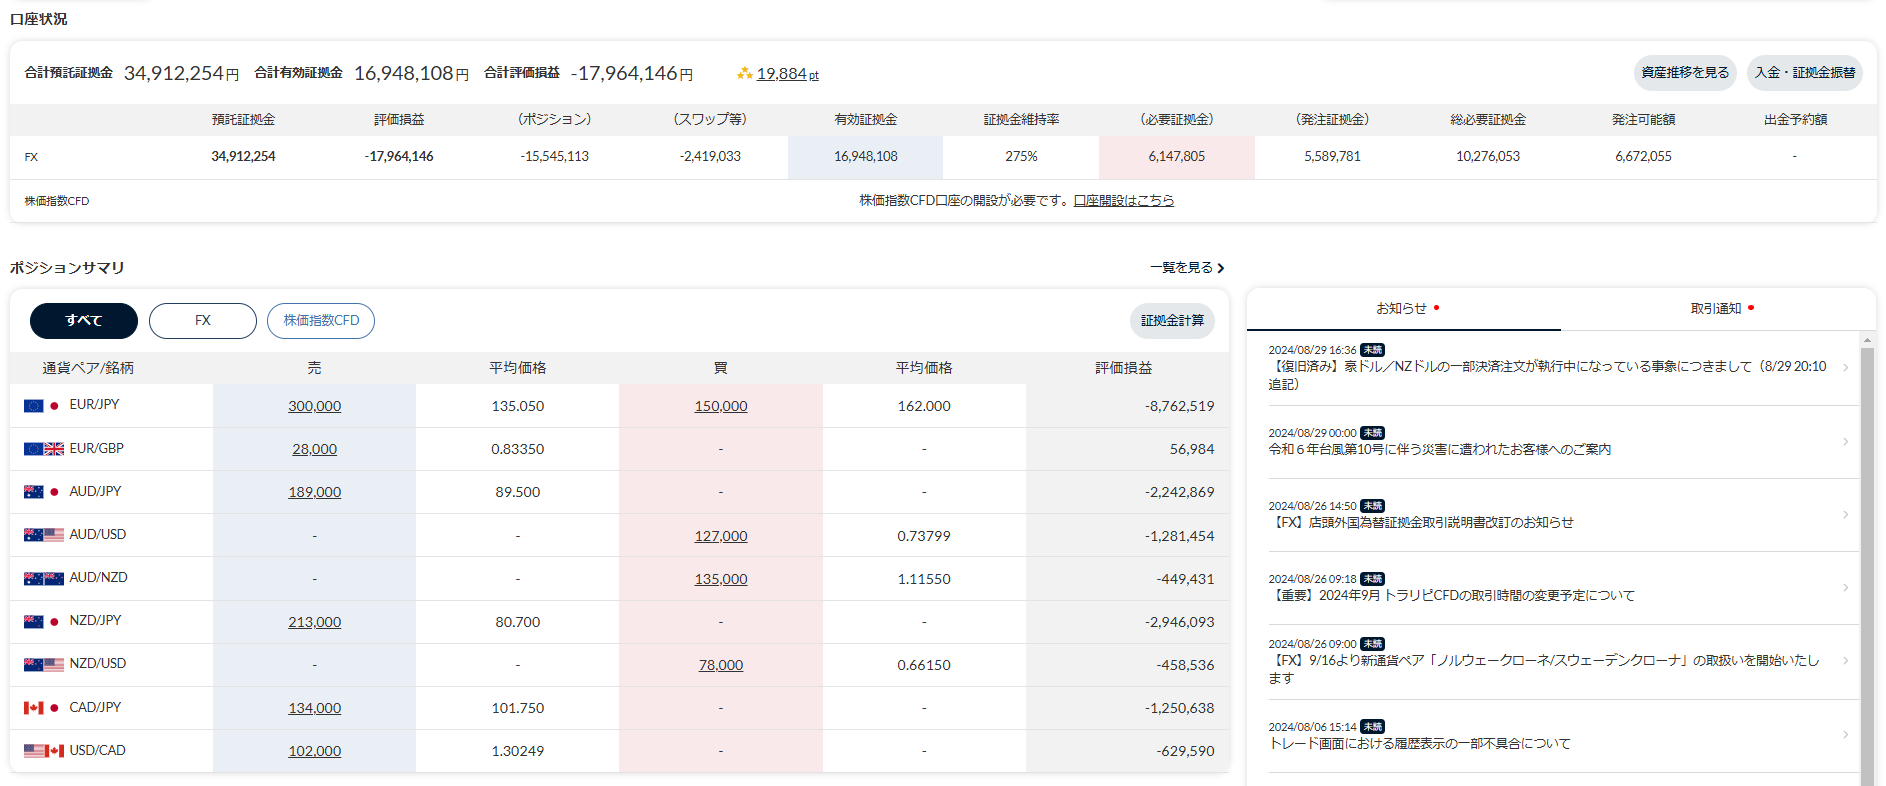
「どれくらいの資金、維持率で運用していたの?」
って質問が来るので、過去の口座状況のスクショをずらっと載せました。
サラリーマン時代はリスクを取った逃げ切りプランで、セミリタイア後の2019年からはかなり余裕を持たせた資金配分に切り替えたことが分かると思います。
※とても長いので、タップすると展開されるようになってます。








以上、鈴のトラリピ設定と運用実績…でした!!
関連記事:
トラリピの口座開設のやり方は以下の記事にまとめてありますので、参考にどうぞ。開設の手順を画像付きで解説しています(^^♪
▼口座開設のやり方を画像16枚で解説(口座開設特典)
▼Instagramでも情報を発信中▼
▼X(旧Twitter)でも情報を発信中▼
本日でサラリーマン終了です(*^^*)
— 鈴@3年でセミリタイア達成 (@semiritaia_suzu) August 30, 2018
しっかりと挨拶回りをしてきます!!
ただ、最後の最後まで全く実感がわかないですね(^-^ゞ pic.twitter.com/NCotpuDwGe
