
『金融庁「老後最大3000万円必要」独自試算 WGに4月提示』…最近TVも新聞もyahoo!ニュースもこれ系ばっかりな気がしますが、今回もアイスブレイク的なコラム記事です!!
トラリピの運用手法などは書かれていないので、気軽に読み飛ばしてください(;''∀'')
外部リンク:金融庁「老後最大3000万円必要」独自試算 WGに4月提示>>金融庁の担当者はWGで、退職金や私的年金がない企業に勤めている人や、国民年金だけの自営業者もいるとして「さらにどれぐらい必要かを各自で判断し、資産形成することが必要になる」とも説明していた。https://t.co/F3wK30IIEl
— 鈴@セミリタイア生活中 (@semiritaia_suzu) 2019年6月18日
結構いい事言っているのに叩かれる金融庁の担当者可哀そう(;´・ω・) pic.twitter.com/KPHb5cDz6Z
金融庁「老後最大3000万円必要」独自試算 WGに4月提示
最近これ系のニュースばかりですが、やはり関心があるのかついつい見てしまうんですよね(^^ゞ
金融庁の試算は夫が65歳で退職後、夫婦2人で月25万円の生活費を軸に30年間支出する前提で行った。
それによると、支出は総額9500万~1億1000万円で、収入は、厚労省が公表している厚生年金の標準的な年金額(2018年)を根拠に公的年金が月22万1000円として、30年で8000万円。退職金や私的年金(1000万~2000万円)にローン(最大1000万円)を加味してもまかなえない1500万~3000万円を「必要な資産形成額」と記した。
同時に資料には「一律に必要な資産形成額を示すものではない」と付記。金融庁の担当者はWGで、退職金や私的年金がない企業に勤めている人や、国民年金だけの自営業者もいるとして「さらにどれぐらい必要かを各自で判断し、資産形成することが必要になる」とも説明していた。
議論の概要を見るとこれ通り行くかは別にして、モデルケースを設定した上で必要な資金を算出するという、極めてまとうなやり方な気がします。
ですが、与党幹部からはぼろくそに言われています(;'∀')
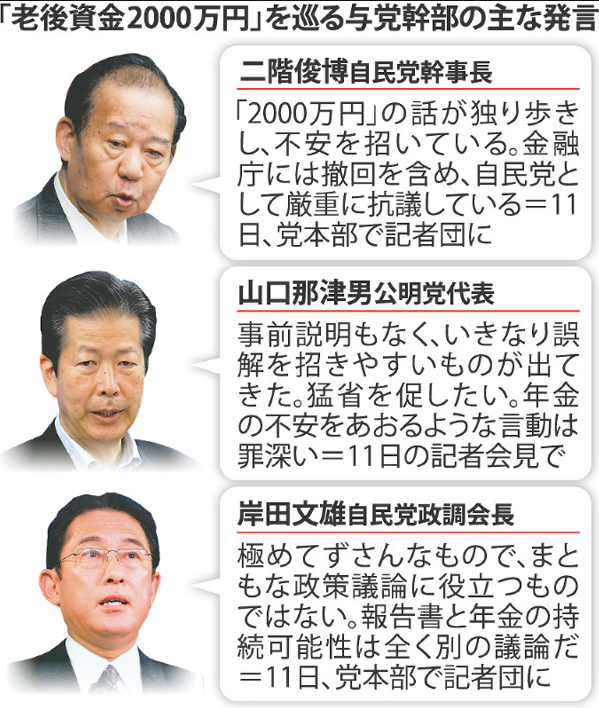
(引用:Yahoo!ニュース)
『撤回しろ』とか『誤解を招く』、『ずさんで役に立たない』とか言われていますが、内容は正しいと思います。
むしろ、今まで年金だけで老後は安心だと勘違いしていた一部の人に現状が正しく伝わった気がします。
というか問題なのは報告書の内容ではなく議員(大臣)の対応だと思うんですよね。
『年金制度は崩壊しない、ただし支給額は現役世代の50%程度になるので、自助努力が必要』とハッキリ言ってくれればいいのに、ゴニョゴニョっと誤魔化すから野党に追求されて選挙のネタにされるんです。
✖年金制度が崩壊する
◯年金だけで現役世代と同じ生活はできない
◯年金だけで現役世代と同じ生活はできない
そもそも『年金100年安心プラン』って、現役世代の給与水準の50%以上を100年間は維持するという計画なので、年金だけで生活できなくても昔からの公約通りなんですよね。
なぜハッキリ言わないし( ̄- ̄)
この件は全国民の生活にダイレクトに影響を及ぼすので、暫くは活発に議論されると思います。
まあ、ホントいい切っ掛けになったと思うので、これを機に国民にお金の教育をしてください。
まずは義務教育の学習指導要領に税金や社会保障を追加して欲しいです(*''▽'')
▼資産運用を始めるなら▼

▶鈴のトラリピ設定の運用実績
関連記事:- 累計利益:+7,878,211円
- 含み損益:-1,827,841円
- 実現損益:+6,050,370円
『トラリピって何?』って人は以下の記事をどうぞ。仕組みや特徴を詳しく解説しています(^^♪
>>【保存版】FXトラリピとは?2000万円運用して分かったメリット・デメリットを解説
年金に頼りきりにならず自助努力を!!
▼Twitterでも情報を発信中▼Follow @semiritaia_suzu
主に以下6点の情報を発信中です(^^♪
— 鈴(suzu)@2018年9月セミリタイア予定 (@semiritaia_suzu) 2018年6月30日
①ブログの更新情報
②【速報】トラリピの設定変更
③【速報】株価指数CFDの積立情報
④【速報】スワップの積立情報
⑤【速報】トライオートETFの設定変更
⑥【速報】その他自動売買の設定変更
何か質問があれば質問箱へどうぞ( ^^) _旦~~
